三大疾病で入院・療養したとき、高額療養費と傷病手当金でどこまで足りるのか。医療保障シミュレーターで、入院したときの自己負担と収入の減り方を試算できます(入力3分・登録不要)。
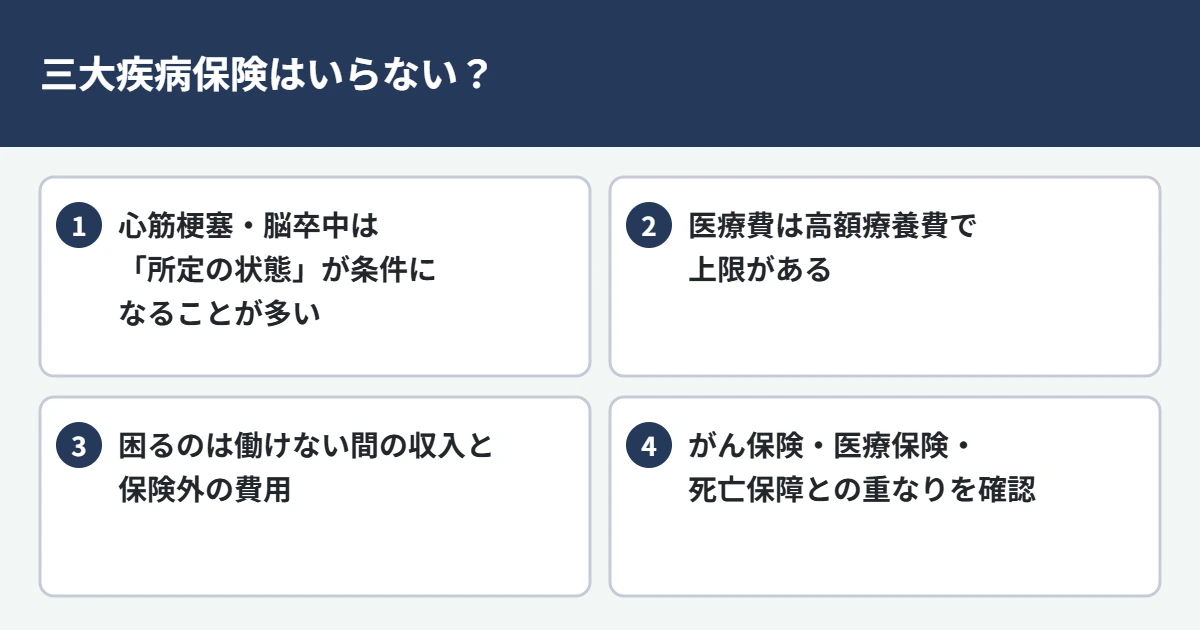
この記事の要点
- 三大疾病保険は、がん・心筋梗塞・脳卒中で所定の状態になったときに一時金を受け取れる保険です
- 医療費は高額療養費で上限があるので、困るのは働けない間の収入と保険が使えない費用です
- 心筋梗塞・脳卒中は、受け取れる条件がつくことが多いです
- 傷病手当金・貯蓄・今の保険との重なりを確かめてから、必要な分だけ考えます
結論:三大疾病保険は「なくても困らない」人が多い一方、働けない期間の収入が心配な人は考える価値があります
三大疾病(がん・急性心筋梗塞・脳卒中)で治療を受けても、健康保険が使える医療費には高額療養費の上限があります。そのため、医療費だけを見れば、貯蓄でまかなえる家庭も少なくありません。
一方で、心筋梗塞や脳卒中は、退院後のリハビリや後遺症で仕事に戻るまで時間がかかることがあります。困るのは医療費よりも、働けない間の収入と、保険が使えない費用です。三大疾病保険(特定疾病保障保険)が役に立つのは、この2つを貯蓄や公的制度でまかないきれないときです。
三大疾病保険の仕組みと、受け取れる条件
三大疾病保険は、がん・急性心筋梗塞・脳卒中で所定の状態になったときに、まとまった一時金を受け取れる保険です。亡くなったときも同じ額を受け取れる形が多く、死亡保障としての役割もあります。
注意したいのは受け取れる条件です。条件は保険ごとに違うので、加入中の保険がある方は、約款やご契約のしおりで確かめておきましょう。
| 病気 | 受け取れる条件に多い形 |
|---|---|
| がん | 「診断されたこと」で受け取れる形が多い |
| 急性心筋梗塞・脳卒中 | 「所定の状態が一定期間続いたこと」などの条件がつくことが多く、入院しただけでは受け取れない場合がある |
三大疾病になったとき、国から受けられる保障
| 場面 | 公的な制度 | 内容 |
|---|---|---|
| 医療費 | 高額療養費 | 1か月・1年の自己負担に上限がある |
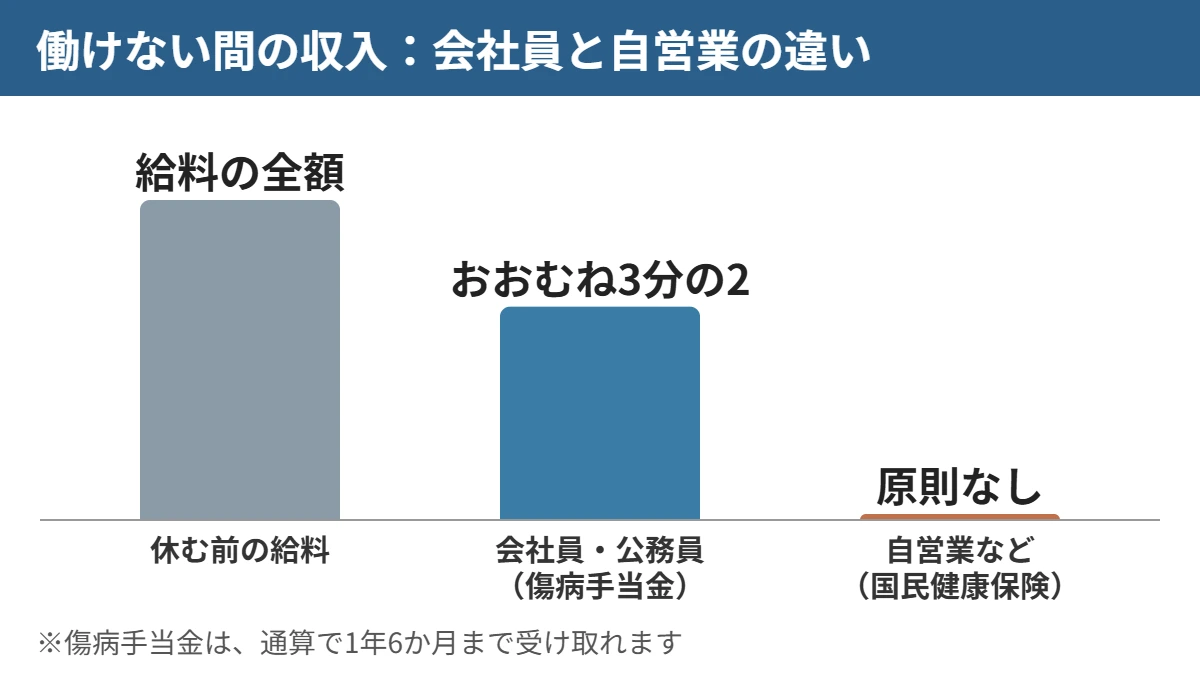
| 働けない間の収入 | 傷病手当金(会社員・公務員) | おおむね給料の3分の2を、通算で1年6か月まで |
| 後遺症が残ったとき | 障害年金・介護保険 | 障害の程度によっては障害年金。脳血管疾患は40〜64歳でも介護保険の対象 |
医療費:高額療養費で1か月・1年の上限がある
健康保険が使える治療なら、窓口負担は原則3割で、1か月の自己負担が上限を超えた分は戻ります。たとえば70歳未満で年収約370万〜約770万円の方は、2026年8月から次の上限です。
| 区分 | 上限の額 |
|---|---|
| 1か月の上限 | 85,800円+(総医療費−286,000円)×1% |
| 1年間の上限 | 53万円 |
詳しくは「がん保険はいらない?」でも整理しています。
働けない間の収入:会社員なら傷病手当金
会社員や公務員が病気で仕事を休み、給料が出ないときは、健康保険から傷病手当金(おおむね給料の3分の2)を、通算で1年6か月まで受け取れます。自営業やフリーランスの方が入る国民健康保険には、原則この制度がありません。
後遺症が残ったとき:障害年金や介護保険
脳卒中などで後遺症が残った場合、障害の程度によっては障害年金を受け取れることがあります。また、脳血管疾患は介護保険の特定疾病にあたるため、40〜64歳でも要介護認定を受ければ介護保険のサービスを使えます。
三大疾病保険が必要かを確かめる3つの視点
| 視点 | 確かめること |
|---|---|
| 働けない間の収入 | 傷病手当金があるか、ない場合は生活費を何か月分、貯蓄でまかなえるか |
| 保険が使えない費用 | 差額ベッド代、通院の交通費、先進医療、退院後のリハビリや住まいの手直しなどを払えるか |
| 今の保険との重なり | がん保険・医療保険・死亡保障で、すでに同じ場面に備えていないか |
わが家に当てはまるか、30秒でチェック
次のうち、当てはまるものを数えてみてください。
- 自営業・フリーランスで、傷病手当金がない
- 生活費の6か月分以上の貯蓄がない
- 住宅ローンや教育費など、毎月の大きな支払いが続く
- 親や兄弟に心筋梗塞・脳卒中になった人がいて、気になっている
- 今の保険に、がん以外の病気で一時金が出る保障がない
当てはまるものが0〜1個なら、三大疾病保険はなくても困らないか、ごく小さくて足ります。2個以上なら、働けない期間の収入の不足を埋める備えを、金額と期間を絞って考える価値があります。
自分では判断しにくいところ
制度の仕組みは調べればわかりますが、次のような点は家庭ごとに答えが変わり、記事を読むだけでは決めきれません。
- 傷病手当金と貯蓄で、働けない期間を何か月乗り切れるか
- 今の医療保険やがん保険で、三大疾病のどこまでが備えられているか
- 一時金の額を、必要保障額(死亡保障)とどう分けて考えるか
わが
無料のオンライン面談(初回1時間程度)で、ご家族の必要保障額と、備えておきたい期間を一緒に整理します。事前に少し伺えれば、面談の前に必要額をお送りします。準備ができていなくても予約できます。ご相談だけで終えていただいて構いません。
備えが小さめでよい人・考えたほうがよい人
小さめでよい人
- 会社員で傷病手当金がある
- 生活費の半年〜1年分の貯蓄がある
- がん保険や医療保険で一時金の備えがある
考えたほうがよい人
- 自営業で、休むと収入が止まる
- 住宅ローンなど毎月の固定の支払いが大きい
- 貯蓄が少なく、療養が長引くと家計が回らない
検討する場合の「ちょうどいい」考え方
- 医療費は高額療養費で上限があるので、一時金は「働けない間の収入の不足」を中心に考える
- 金額は、不足する生活費×療養が見込まれる月数から逆算し、大きくしすぎない
- がん保険・医療保険・死亡保障と重なる部分を先に確かめ、二重に備えない
- 受け取れる条件(とくに心筋梗塞・脳卒中)を確かめる
よくある質問
- 三大疾病保険はいらないって本当ですか?
-
医療費には高額療養費の上限があるので、医療費だけなら貯蓄でまかなえる家庭も多いです。ただ、働けない間の収入や保険が使えない費用まで考えると、自営業の方や貯蓄が少ない方は備えが役立つことがあります。
- がん保険に入っていれば、三大疾病保険はいりませんか?
-
がんへの備えは重なります。心筋梗塞・脳卒中への備えが必要かは、傷病手当金の有無と貯蓄で判断しましょう。医療保険の特約で一時金が出る形もあるので、今の保険の内容を先に確かめるのが近道です。
- 心筋梗塞や脳卒中で入院すれば、一時金を受け取れますか?
-
保険によっては、入院しただけでは受け取れず、「所定の状態が一定期間続いた」などの条件がつきます。加入中の保険の約款やご契約のしおりで、受け取れる条件を確かめてください。
まとめ
- 三大疾病保険は、がん・心筋梗塞・脳卒中で所定の状態になったときに一時金を受け取れる保険
- 医療費は高額療養費で上限があるので、困るのは働けない間の収入と保険が使えない費用
- 心筋梗塞・脳卒中は受け取れる条件がつくことが多い
- 傷病手当金・貯蓄・今の保険との重なりを確かめてから、必要な分だけ考える
「わが家にちょうどいい保障」を数字で確かめる
三大疾病への備えを考える前に、まず入院や療養で働けなくなったときに、家計がどのくらい足りなくなるかを確かめておきましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品を勧めるものではありません。制度の内容は記事の更新時点のものです。