病気やケガで働けなくなったとき、傷病手当金と貯蓄でどこまで足りるのか。医療保障シミュレーターで、入院・療養したときの自己負担と収入の減り方を試算できます(入力3分・登録不要)。
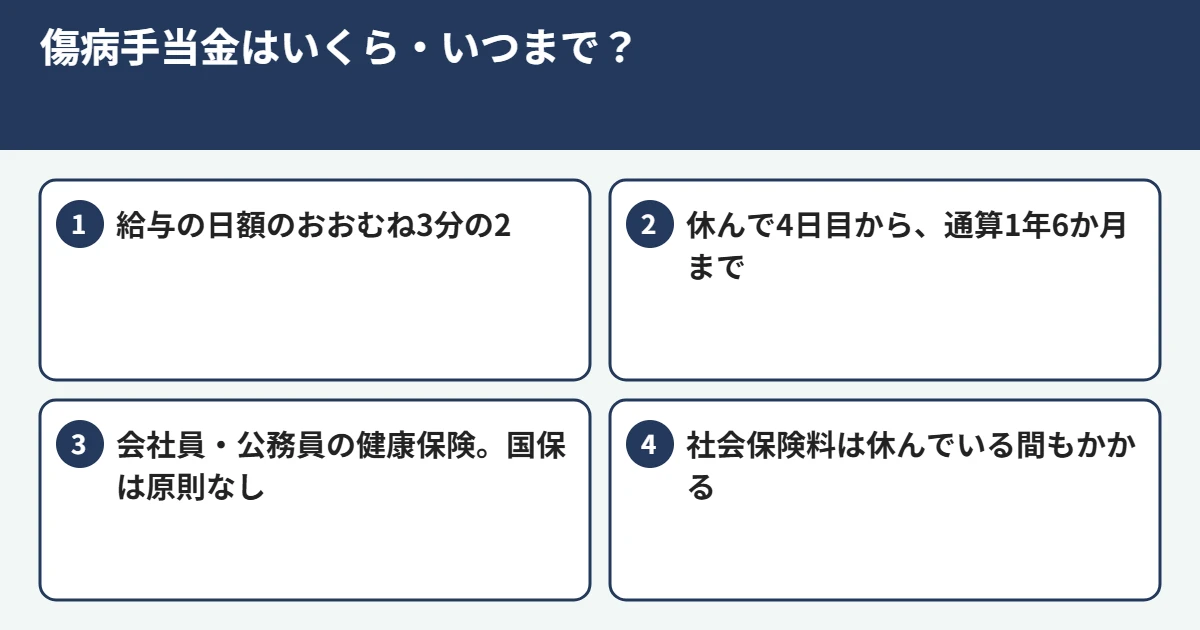
結論:傷病手当金は給与のおおむね3分の2を、通算1年6か月まで受け取れる
会社員や公務員が業務外の病気やケガで仕事を休み、給与が出ないときは、加入している健康保険から傷病手当金が支給されます。1日あたりの額は、おおむね給与の日額の3分の2。休み始めて4日目から、支給を始めた日から通算1年6か月まで受け取れます。
ただし、手取りの給与と同じ額が入るわけではありません。休んでいる間も社会保険料や住民税の支払いは続くので、実際に使えるお金はもう少し少なくなります。足りない分を貯蓄でまかなえるか、何か月なら耐えられるかを確かめておくと、就業不能保険などの民間の備えが要るかどうかを判断しやすくなります。
傷病手当金はいくら?計算方法と例
1日あたりの額は、支給を始める日が属する月以前の、直近の継続した12か月の標準報酬月額を平均し、30で割った額の3分の2です(健康保険法第99条)。標準報酬月額は、毎月の給与(残業代・通勤手当を含む)をもとに決まる区分の金額です。
| 標準報酬月額の平均 | 1日あたり | 30日あたり |
|---|---|---|
| 20万円 | 約4,447円 | 約13.3万円 |
| 30万円 | 約6,667円 | 約20万円 |
| 40万円 | 約8,887円 | 約26.7万円 |
※一般的な例です。会社から給与が一部出る場合は、傷病手当金の額との差額が支給されます。加入して1年に満たない場合は、計算のもとになる額が変わることがあります。
傷病手当金はいつからいつまで?
休んで4日目から
連続して3日間休む(待期期間)と、4日目以降の休んだ日に支給されます。待期の3日間には、有給休暇や土日などの休日も含められます。「休み2日・出勤1日」のように途中で出勤すると、その2日は待期に数えません。その後、続けて3日休んだ時点で待期が成立し、4日目から支給の対象になります。
通算1年6か月まで
2022年1月から、支給期間は「支給を始めた日から通算して1年6か月」になりました。途中で復職して給与を受けた期間は数えないので、入退院をくり返すような病気でも、合計で1年6か月分を受け取れます。
退職したあとも続けて受け取れる場合がある
退職日までに健康保険に続けて1年以上加入していて、退職の時点で傷病手当金を受けているか、受けられる状態であれば、退職後も同じ病気やケガについて続けて受け取れることがあります。退職日に出勤すると対象外になる点に注意が必要です。また、雇用保険の失業給付(基本手当)を受けている間は支給されません。
受け取れる人・受け取れない人
| 働き方 | 傷病手当金 |
|---|---|
| 会社員・公務員(健康保険・共済組合) | あり |
| パート・アルバイト(勤務先の健康保険に加入) | あり |
| 自営業・フリーランス(国民健康保険) | 原則なし |
| 家族の扶養に入っている方 | なし(本人が被保険者ではないため) |
自営業やフリーランスの方、扶養に入っている方には、原則として傷病手当金がありません。働けない間の収入をどう補うかは、会社員の家庭よりも早めに考えておきたいところです。
傷病手当金だけで足りるかを確かめる3つの視点
- 手取りとの差:傷病手当金は額面のおおむね3分の2ですが、社会保険料・住民税は休んでいる間も払います。毎月いくら減るかを数字で出してみましょう。
- 固定の支払い:住宅ローン、教育費、保険料など、収入が減っても止められない支払いがどのくらいあるか。
- 貯蓄で耐えられる期間:不足額×何か月分を、生活防衛資金でまかなえるか。1年6か月を過ぎても働けない場合は、障害年金の対象になることもあります。
わが家に当てはまるか、30秒でチェック
次のうち、当てはまるものを数えてみてください。
- 自営業・フリーランスで、傷病手当金がない
- 生活費の6か月分以上の貯蓄がない
- 住宅ローンなど毎月の固定の支払いが大きい
- 共働きではなく、収入が一人に集中している
- 勤務先に休職中の上乗せの制度(付加給付など)がない
1つ目(自営業・フリーランス)に当てはまる方は、それだけで一度、働けない間の収入の不足を数字で確かめておきましょう。ほかの項目が2個以上の方も同じです。
わが
無料のオンライン面談(初回1時間程度)で、ご家族の必要保障額と、備えておきたい期間を一緒に整理します。事前に少し伺えれば、面談の前に必要額をお送りします。準備ができていなくても予約できます。ご相談だけで終えていただいて構いません。
よくある質問
- 傷病手当金に税金はかかりますか?
-
傷病手当金は非課税なので、所得税や住民税はかかりません。ただし、休んでいる間も健康保険料・厚生年金保険料の支払いは続きます。
- うつ病などの心の病気でも受け取れますか?
-
受け取れます。業務外の病気で、医師が仕事を続けられないと認めた期間が対象です。業務が原因の場合は、労災保険の対象になります。
- 申請はどこにしますか?
-
加入している健康保険(協会けんぽ・健康保険組合など)に申請書を出します。本人・会社・医師の3者が記入する欄があり、1か月ごとにまとめて申請するのが一般的です。
- 傷病手当金があれば、就業不能保険はいりませんか?
-
会社員で貯蓄に余裕がある場合は、傷病手当金と貯蓄でまかなえることもあります。自営業の方や、住宅ローンなど固定の支払いが大きい方は、不足額を確かめてから考えるのが近道です。
まとめ
- 傷病手当金は、給与の日額のおおむね3分の2を、休んで4日目から通算1年6か月まで受け取れる
- 会社員・公務員の健康保険が対象で、国民健康保険には原則としてない
- 休んでいる間も社会保険料はかかるので、手取りとの差を数字で確かめる
- 不足を貯蓄でまかなえるかを見てから、民間の備えを考える
「わが家にちょうどいい保障」を数字で確かめる
働けなくなったときの備えを考える前に、まず入院や療養で収入が減ったときに、家計がどのくらい足りなくなるかを確かめておきましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
- e-Gov法令検索「健康保険法」第99条(傷病手当金)
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品を勧めるものではありません。制度の内容は記事の更新時点のものです。