働けなくなったときに家計がどのくらい足りなくなるかは、家族の生活費と、いまの保障で決まります。まずは必要保障額のシミュレーターで、わが家に足りない保障を確かめてみてください(入力3分・登録不要)。
結論:就業不能保険がいらないのは「公的制度+貯蓄+家族の収入」で、働けない期間の生活費をまかなえる人です
就業不能保険は、病気やけがで長く働けなくなったときに、毎月の給付を受け取れる保険です。「いらない」と言われる理由は、会社員や公務員には健康保険の傷病手当金があり、働けない間も給与の約3分の2を受け取れるからです。
ただし、自営業・フリーランスの方には傷病手当金がなく、会社員でも住宅ローンの返済が重い家庭では足りないことがあります。必要かどうかは、働き方・毎月の固定費・貯蓄と家族の収入の3つで確かめられます。
働けなくなったときに使える公的な支え
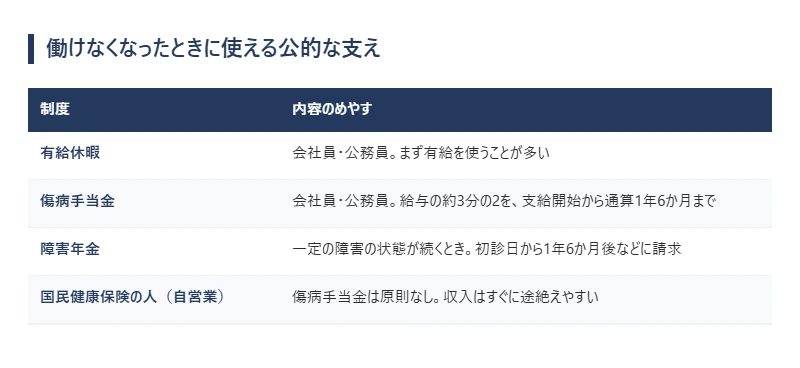
会社員・公務員:傷病手当金
病気やけがで仕事を休み、給与が出ないときに、健康保険から支給されます。金額は給与(標準報酬)の約3分の2で、支給が始まった日から通算して1年6か月まで受け取れます。休み始めの3日間(待期期間)は支給されません。
自営業・フリーランス:傷病手当金は原則ない
国民健康保険には、原則として傷病手当金がありません。働けなくなると収入がすぐに途絶えやすく、就業不能保険を考える意味が大きいのはこの方たちです。
長く続くとき:障害年金
病気やけがで一定の障害の状態が続くと、障害年金を受け取れることがあります。原則として初診日から1年6か月たった日(障害認定日)の状態で判断され、加入していた年金制度や障害の程度で金額が変わります。受け取れるかどうかや金額は、年金事務所で確かめてください。
就業不能保険が必要かを確かめる3つの視点
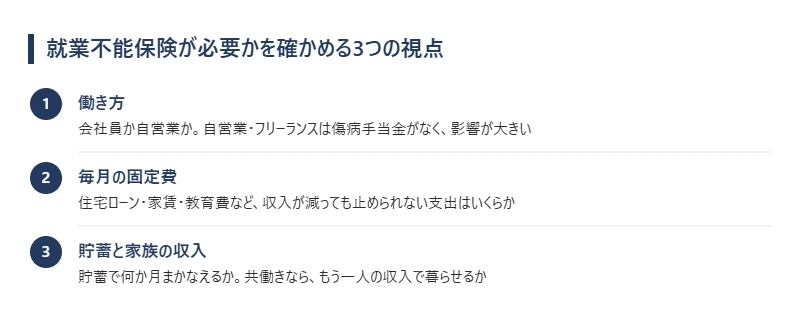
- 働き方:会社員か自営業か。自営業・フリーランスは傷病手当金がなく、影響が大きくなります。
- 毎月の固定費:住宅ローン・家賃・教育費など、収入が減っても止められない支出がいくらあるか。給与の3分の2で足りるかを計算します。
- 貯蓄と家族の収入:貯蓄で何か月まかなえるか。共働きなら、もう一人の収入で暮らせるかを考えます。
住宅ローンの団体信用生命保険(団信)は、亡くなったときや高度障害のときにローンがなくなる保険で、働けない期間の返済は対象外のことが多いです。就業不能に備える特約が付いているかは、借入先の契約内容で確かめてください(「家を買ったら生命保険は減らせる?」)。
備えが小さめでよい人・しっかり備えたい人
| 小さめでよい人 | しっかり備えたい人 |
|---|---|
| 会社員・公務員で、傷病手当金がある | 自営業・フリーランスで、傷病手当金がない |
| 生活費の半年〜1年分の貯蓄がある | 貯蓄が少なく、住宅ローンの返済が重い |
| 共働きで、一方の収入でも暮らせる | 片働きで、家計を一人の収入で支えている |
検討する場合の「ちょうどいい」考え方
- 公的制度と貯蓄で足りない月の差額だけを、給付額の目安にします。
- 傷病手当金が終わる1年6か月以降など、困る期間にしぼると保険料を抑えられます。
- 精神疾患が対象外・条件付きの商品もあるなど、支払いの条件は商品によって違います。何日働けない状態が続けば支払われるか(免責期間)とあわせて確かめます。
- 保険料が家計を圧迫するほどなら、まず貯蓄を厚くするほうが合うこともあります。
よくある質問
- 会社員でも就業不能保険は必要ですか?
-
傷病手当金と貯蓄で1年6か月をまかなえるなら、必要性は低めです。住宅ローンなど固定費が大きい家庭や、傷病手当金が終わった後が心配な場合は、期間をしぼって検討する考え方があります。
- 所得補償保険とは何が違いますか?
-
どちらも働けない間の収入を補う保険です。給付の期間や支払いの条件が商品によって違うため、名前ではなく「いつから・いつまで・いくら」で比べるのがおすすめです。
- うつ病などの精神疾患でも受け取れますか?
-
対象外にしている商品や、期間を短くしている商品があります。加入前に支払いの条件を確かめてください。
- すでに入っている就業不能保険はやめてもいいですか?
-
傷病手当金や貯蓄で足りるなら、見直しの余地があります。ただ健康状態によっては入り直せないため、必要な期間と金額を確かめてから判断しましょう。
まとめ
- 会社員・公務員には傷病手当金があり、給与の約3分の2を最長1年6か月受け取れます。
- 自営業・フリーランスには傷病手当金がなく、就業不能への備えを考える意味が大きくなります。
- 公的制度と貯蓄で足りない月の差額と期間だけを、保険で準備するのが当相談室の考え方です。
「わが家にちょうどいい保障」を数字で確かめる
働けないときの備えを考える前に、まず家族の生活を守るための保障が足りているかを確かめておきましょう。必要な保障が整理できると、就業不能への備えに回すお金も見えてきます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
https://www.kyoukaikenpo.or.jp/g3/sb3040/r139 - 港区「障害基礎年金」
https://www.city.minato.tokyo.jp/kokuminnenkin/kurashi/hoken/nenkin/kyufu/syougaikiso.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。