ちょうどいい保険相談室のご相談は、「わが家に必要な保障は、どれくらいか」を数字で確かめる場です。
そのため、ご相談の前に、このページの考え方に目を通していただくことをお願いしています。考え方を共有できていると、ご相談の時間を、わが家の数字の確認とご意向の整理に使えます。
保険で備えておきたいもの、必要な程度でよいもの
保険は、起きる確率は高くないものの、起きたときに家計では負担しきれない損失に備えるための道具です。当相談室は、無駄な保険に入る必要はないと考えています。それでも、当相談室が子育て中のご家庭に備えておいてほしいと考える保障は、次のとおりです。
備えておきたい
- 主な保障:死亡保障・収入保障(働き手が亡くなったとき)
- 考え方:子どもが独立するまでの生活費・教育費の不足を、必要な期間だけ備える
備えておきたい
- 主な保障:就業不能・所得補償(長く働けなくなったとき)
- 考え方:傷病手当金や障害年金などの公的制度で足りない分を備える。亡くなるより「働けない期間が続く」ほうが家計の負担が重くなることがある
備えておきたい
- 主な保障:がんへの備え
- 考え方:治療が長引くと、医療費に加えて収入の減少と、公的医療保険の対象にならない費用(先進医療・差額ベッド代など)が重なる。貯蓄で備える部分と合わせて考える
備えておきたい
- 主な保障:個人賠償責任・火災保険
- 考え方:他人への賠償や住まいの損失は、貯蓄ではまかなえない額になりうる
必要な程度で
- 主な保障:医療保険
- 考え方:高額療養費制度などの公的制度と貯蓄で足りない分を補う
保険にしなくてよい
- 主な保障:少額で済む出費
- 考え方:貯蓄でまかなうほうが、保険料の分だけ家計に残る
「保障」と「積立・運用」は分けて考えても構いません。もしものための保障は掛け捨て型を中心に必要な額を、将来のためのお金は目的に合う方法で、それぞれ準備します。
相続や
子育て期の保険は「もしものときに家族の生活を守る」ためのものです。相続のときに誰にどう残すか、老後の資金をどう運用するかは、目的が違うため別に考えます。相続での生命保険の役割は、遺言・相続と保険の相談室「相続対策としての生命保険の考え方」で解説しています。
ちょうどいい保険の6つの考え方
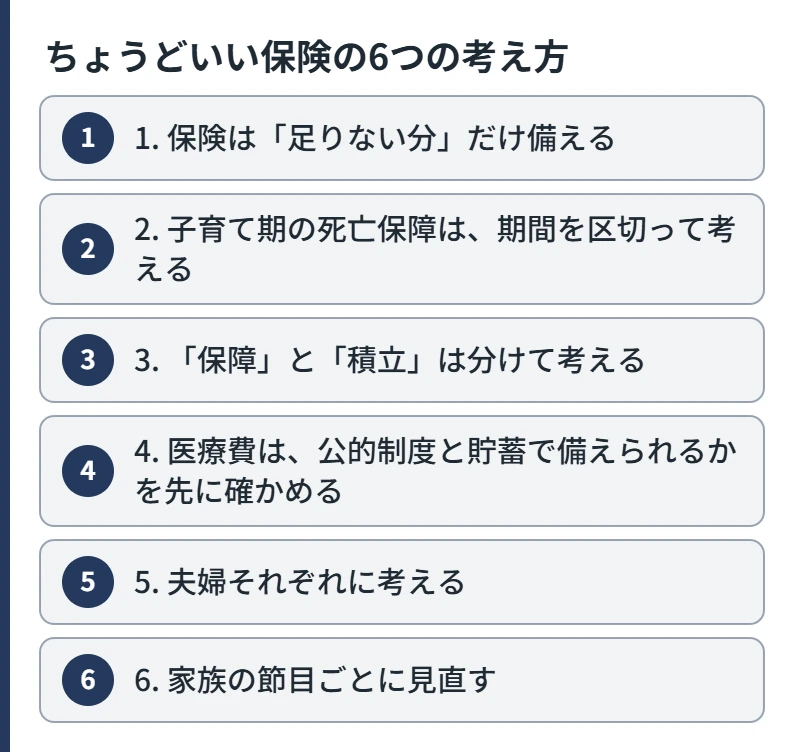
1. 保険は「足りない分」だけ備える
もしものときには、遺族年金、会社の制度(死亡退職金・弔慰金など)、住宅ローンの団体信用生命保険(団信)、貯蓄から受け取れるお金があります。これからの生活費・教育費から、まずそれらを差し引きます。残った「足りない分」が、保険で備える金額です。
→ 遺族年金はいくら?子育て世帯の早見表/死亡保障はいくら必要?計算方法と目安
2. 子育て期の死亡保障は、期間を区切って考える
必要な保障額は、子どもが大きくなるにつれて少しずつ減っていきます。一生涯同じ額を備えるより、必要な期間に、必要な額を備える形のほうが、保険料を抑えやすくなります。
→ 収入保障保険はやめたほうがいい?いる人・いらない人の条件
3. 「保障」と「積立」は分けて考える
貯蓄型の保険には、保障と積立の両方の役割があります。検討するときは、「もしものための保障」と「将来のための積立」を分けて、それぞれに合う方法を選びます。貯蓄型が合うご家庭もあります。
積立の部分に保険を使う場合、保険料を毎月払う方法のほかに、加入時にまとめて払う「一時払い」という方法もあります。月払いと比べて払う保険料の総額が少なくなる場合があることや、払込みの途中で保険料を払えなくなることがない点が特徴です。ただし、一時払いでも元本割れの可能性はあります。円建ての保険でも、契約から早い時期に解約すると受け取る額が払込額を下回ることがあります。外貨建てや変額の保険では、為替や運用の結果によって、円に換算した受け取る額が払込額を下回ることがあります。また、受け取る額が円で決まっている保険は、物価上昇の影響を受けます。検討する場合は、生活費の数か月分〜1年分ほどの手元資金を残し、それを超える余裕資金で考えることが前提です。
4. 医療費は、公的制度と貯蓄で備えられるかを先に確かめる
健康保険には、1か月(2026年8月からは年間も)の自己負担に上限を設ける高額療養費制度があります。会社員なら傷病手当金もあります。そのうえで足りない部分があれば、医療保険などを検討します。
→ 医療保険はいらない?公的保障で足りるかを確かめる方法/医療保障シミュレーターで試算する/がん保障シミュレーター(部位別)
5. 夫婦それぞれに考える
夫が亡くなった場合と、妻が亡くなった場合では、受け取れる遺族年金も、増える支出も違います。共働きでも専業主婦(主夫)でも、それぞれの場合の不足額を出します。
→ 共働き・専業主婦の妻に生命保険は必要?/家を買ったら生命保険は減らせる?
6. 家族の節目ごとに見直す
結婚、妊娠・出産、住宅購入、子どもの独立のたびに、必要な保障額は変わります。2028年4月からは遺族厚生年金の仕組みも変わります。一度決めた保障も、節目ごとに確かめます。
→ 新婚・子なし夫婦の生命保険(2028年改正)/妊娠前に入っておく保険/子どもが生まれたら見直す保険
面談の前に、3つの準備をお願いしています
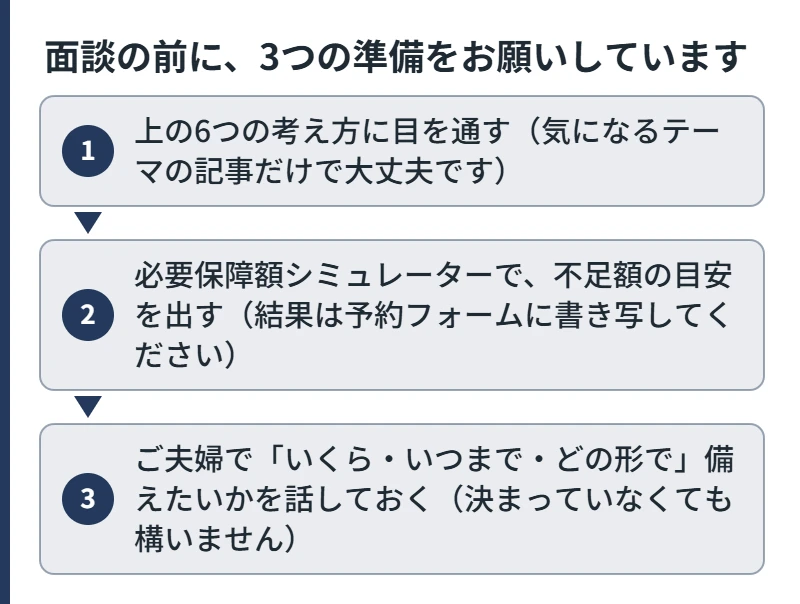
- 上の6つの考え方に目を通す(気になるテーマの記事だけで大丈夫です)
- 必要保障額シミュレーターで、不足額の目安を出す(結果は予約フォームに書き写してください)
- ご夫婦で「いくら・いつまで・どの形で」備えたいかを話しておく(決まっていなくても構いません)
面談でおこなうこと
- 事前にいただいた内容をもとに、必要保障額と期間を面談の前にお送りします
- 面談では、お送りした必要保障額をもとに、今の備えで足りている部分・足りない部分を一緒に確認します
- 保険で備える部分と、貯蓄や働き方で備える部分を分けて整理します
- 整理した数字は、ご夫婦で話し合うための材料としてお持ち帰りください
面談はオンラインで初回は1時間程度です。考え方の説明から始める場合は、もう少し長くなります。
目的ごとに、関連する考え方
- 住まいの火災保険(住宅購入・満期更新):家の火災保険 見積もり相談室「火災保険の考え方」
- 自宅や預金を含めた相続の備え:遺言・相続と保険の相談室「相続対策としての生命保険の考え方」
- 会社を経営している方の、事業と自社株の備え:社長の退職金・承継相談室「経営者保険の考え方」
考え方は、ご家庭によってさまざまです
「保障は一生涯、同じ額を備えたい」「積立も保険でまとめて備えたい」という考え方も、ご家庭の状況によっては合理的です。当相談室では、まず公的保障を差し引いた必要保障額を数字で確かめ、そのうえでご家庭のご意向を伺います。どの考え方が合うかは、数字を見ながらご夫婦で判断していただくことを大切にしています。
まだ考えがまとまっていない方は、先に記事やシミュレーターをご覧ください。準備ができてからのご予約で大丈夫です。
※本ページは公的制度と保険の考え方を解説するもので、特定の保険会社・保険商品をおすすめするものではありません。
※相談員は保険募集人です。保険のご案内は、ご希望があった場合に限り、保険募集人としての立場と権限をご説明(権限明示)したうえで行います(保険募集に関する表示)。