わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:子育て中なら、遺族年金は年およそ146万〜203万円が目安です
会社員の夫が亡くなり、妻と子が遺された場合の目安です。金額は「遺族基礎年金+子の加算+遺族厚生年金」の合計です。
- 子1人・夫の月収30万円相当なら、年約146万円(月約12.2万円)です。
- 子2人・夫の月収40万円相当なら、年約183万円(月約15.2万円)です。
- 子3人・夫の月収50万円相当なら、年約203万円(月約16.9万円)です。
遺族基礎年金と子の加算は、子が18歳になった年度末で終わります。つまり、子が高校を卒業すると年金は大きく減ります。
2028年4月からは遺族年金の仕組みが変わります。子を育てている間は、今の仕組みがほぼそのまま続きます。一方で、子のいない60歳未満の配偶者は「原則5年」の給付になります。
遺族年金の額が分かると、わが家で足りない分がいくらかを数字で確かめられます。
この記事の数字は、令和8年度(2026年4月分から)の年金額をもとにした概算です。実際の受給額は加入記録で変わります。正確な額は「ねんきん定期便」や年金事務所でご確認ください。
遺族年金は「2階建て」です
遺族年金には、主に2つの種類があります。会社員・公務員の世帯は両方、自営業の世帯は1階部分だけが対象です。
| 種類 | 受け取れる人 | 金額の決まり方 |
|---|---|---|
| 遺族基礎年金(1階部分) | 子のある配偶者、または子 | 定額(年847,300円)+子の加算 |
| 遺族厚生年金(2階部分) | 会社員・公務員だった人に生計を維持されていた配偶者・子など | 亡くなった人の老齢厚生年金(報酬比例部分)の4分の3 |
ここでいう「子」は、18歳になった年度の3月31日までの子です。障害等級1級・2級の状態にある場合は、20歳未満までです。
受け取るための主な条件は、次の2つです。
- 亡くなった人に生計を維持されていたこと(遺族の年収850万円未満が目安)
- 亡くなった人が保険料の納付要件を満たしていたこと
納付要件には特例があります。2036年3月末までに65歳未満で亡くなった場合、直近1年間に未納がなければ要件を満たします。学生時代などに未納がある方は、年金事務所で確認できます。
2026年度の遺族基礎年金の金額
日本年金機構が公表している令和8年度の金額は次のとおりです。
| 項目 | 年額(令和8年度) |
|---|---|
| 遺族基礎年金(昭和31年4月2日以後生まれ) | 847,300円 |
| 子の加算(1人目・2人目) | 各243,800円 |
| 子の加算(3人目以降) | 各81,300円 |
※昭和31年4月1日以前生まれの方は844,900円です。子育て世帯はほぼ該当しません。
配偶者が受け取る場合の合計は次のとおりです。
| 子の人数 | 遺族基礎年金+子の加算(年額) | 月額換算 |
|---|---|---|
| 子1人 | 1,091,100円 | 約9.1万円 |
| 子2人 | 1,334,900円 | 約11.1万円 |
| 子3人 | 1,416,200円 | 約11.8万円 |
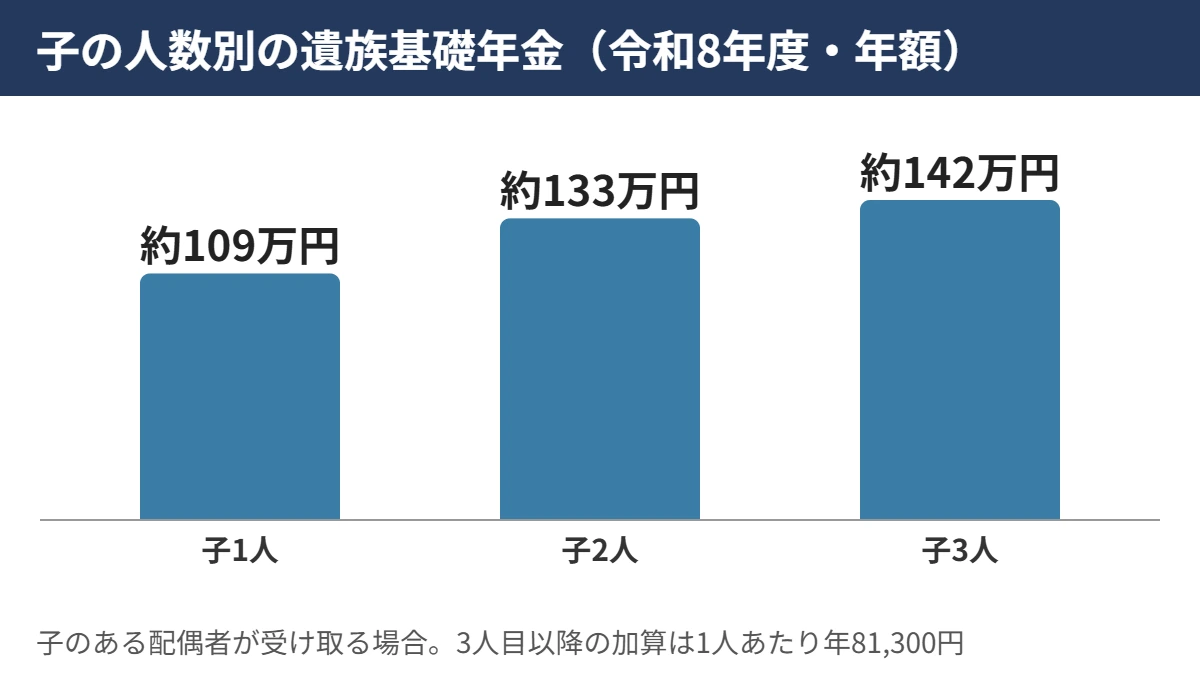
自営業やフリーランス(国民年金のみ)の場合は、この金額が遺族年金のすべてです。遺族厚生年金の上乗せはありません。
早見表:会社員の夫が亡くなった場合(妻と子が遺族)
夫の収入(平均標準報酬額)と子の人数ごとの、年額の目安です(令和8年度ベース)。
| 夫の平均標準報酬額 | 遺族厚生年金 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|---|
| 月30万円相当 | 約37.0万円 | 約146万円(月約12.2万円) | 約170万円(月約14.2万円) | 約179万円(月約14.9万円) |
| 月40万円相当 | 約49.3万円 | 約158万円(月約13.2万円) | 約183万円(月約15.2万円) | 約191万円(月約15.9万円) |
| 月50万円相当 | 約61.7万円 | 約171万円(月約14.2万円) | 約195万円(月約16.3万円) | 約203万円(月約16.9万円) |
| 自営業(国民年金のみ) | なし | 約109万円(月約9.1万円) | 約133万円(月約11.1万円) | 約142万円(月約11.8万円) |
※金額は「遺族基礎年金+子の加算+遺族厚生年金」の合計です。1,000円単位を四捨五入しています。
遺族厚生年金の計算式と前提
遺族厚生年金 = 平均標準報酬額 × 5.481/1000 × 300月 × 3/4
たとえば月40万円相当の場合は、次のとおりです。
- 40万円 × 5.481/1000 × 300月 = 約65.8万円(報酬比例部分)
- 約65.8万円 × 3/4 = 約49.3万円
前提は次のとおりです。
- 夫は会社員として在職中に亡くなったものとします。加入期間が300月(25年)未満でも、300月とみなして計算します。
- 加入期間はすべて平成15年4月以降と仮定しています(乗率5.481/1000)。
- 「平均標準報酬額」は、賞与を含めた年収を12で割った額に近い数字です。
- 再評価率や従前額保障は考慮していません。子の加算は令和8年度の金額です。
あくまで目安です。加入月数が300月を超える方や、賞与が多い方は、実際の額が変わります。
子が18歳を過ぎたあと
遺族基礎年金と子の加算が終わり、遺族厚生年金が中心になります。現行制度では、次の妻に「中高齢寡婦加算」が上乗せされます。
- 夫が亡くなったとき40歳以上65歳未満で、子のいない妻
- 子が18歳の年度末を迎え、遺族基礎年金を受けられなくなった妻(40歳以上)
加算額は年635,500円(令和8年度)で、40歳から65歳になるまで支給されます。夫の厚生年金の加入期間が原則20年以上必要です(在職中の死亡など、300月みなしの場合は対象になります)。
この加算は、2028年4月から25年かけて段階的に縮小されます。すでに受け取っている方は影響を受けません。
専業主婦と共働きで、何が違う?
遺族年金の受け取り方は、だれが亡くなったかと、遺された人の働き方で変わります。
| 世帯の例 | 遺族年金(現行制度) | 確かめたい点 |
|---|---|---|
| 専業主婦(夫が亡くなった場合) | 早見表の額が目安です | 夫の収入が家計のほぼすべてです。今の生活費との差額を確かめます |
| 共働き(夫が亡くなった場合) | 妻の年収が850万円未満なら受け取れます | 育休・時短勤務の期間は収入が減ります。今後の働き方で考えます |
| 共働き(妻が亡くなった場合) | 子のある夫は遺族基礎年金を受け取れます。遺族厚生年金は、夫が55歳以上であることが条件です(支給は原則60歳から) | 20〜40代の夫は、原則として遺族厚生年金を自分では受け取れません。子が受け取る形になることがあります |
たとえば月収40万円相当・子2人なら、遺族年金は月約15.2万円です。住居費や教育費を含めた生活費と比べると、差額が出る家庭が多くなります。その差額が、保険で考える部分の土台になります。
2028年4月から、夫の「55歳以上」という年齢条件は廃止されます。60歳未満の夫も、妻と同じ条件で遺族厚生年金を受け取れるようになります。
妻の死亡保障の考え方は、共働き・専業主婦の妻に生命保険は必要?で詳しくまとめています。
2028年4月施行の遺族年金改正をわかりやすく
2025年6月に成立した年金制度改正法で、遺族年金が見直されます。施行は2028年(令和10年)4月です。
| 項目 | 現行 | 2028年4月から |
|---|---|---|
| 子のない60歳未満の配偶者 | 妻は30歳未満なら5年、30歳以上は期限なし。夫は55歳以上のみ | 男女とも原則5年の有期給付 |
| 子を育てている間 | 子が18歳の年度末まで支給 | 変わりません(その後は原則5年の有期給付) |
| 子の加算 | 1人目・2人目は各243,800円、3人目以降は各81,300円(令和8年度) | 全員同額で年281,700円(2024年度価格) |
| 遺族の収入要件 | 年収850万円未満 | 有期給付では廃止 |
| 中高齢寡婦加算 | 年635,500円(令和8年度) | 25年かけて段階的に縮小 |
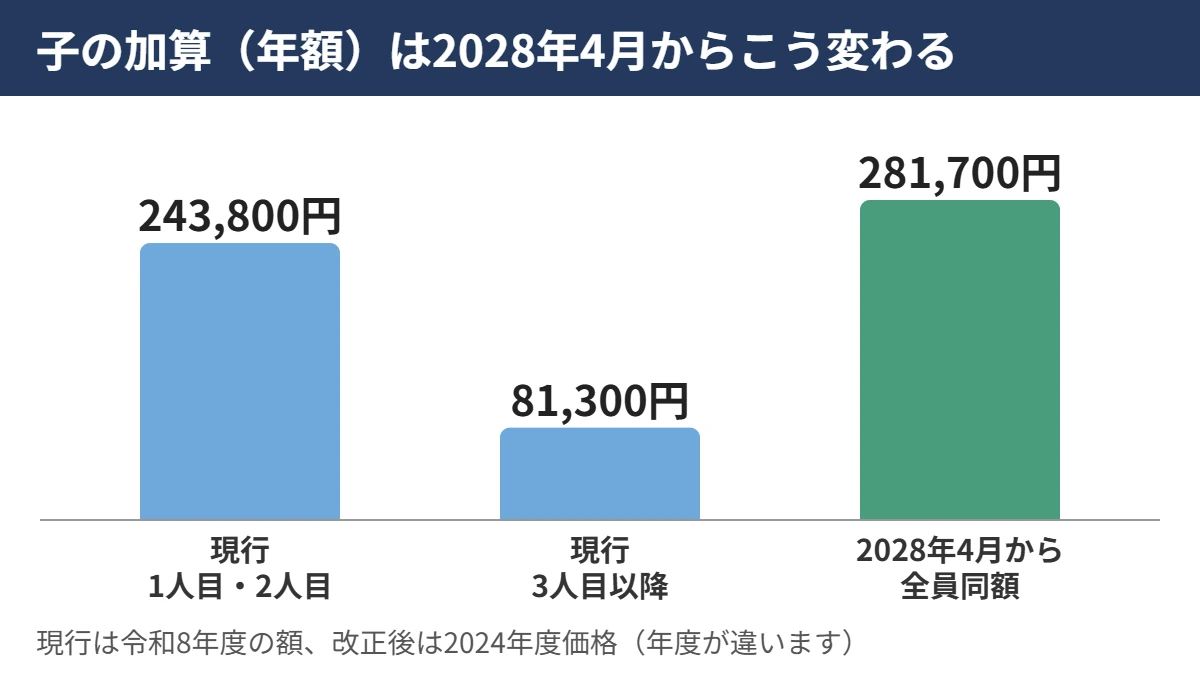
妻については、急に全員が対象になるわけではありません。
- 2028年度末時点で40歳未満の妻から対象になります。
- その後20年かけて、対象年齢が段階的に引き上げられます。
- 最終的に、男女とも「60歳未満」で同じ条件になります。
次の方は、見直しの影響を受けません。
- すでに遺族厚生年金を受け取っている方
- 60歳以上で配偶者を亡くした方
- 子を養育している方(養育している間)
- 2028年度に40歳以上になる女性
子の加算は、遺族厚生年金にも新設されます。両方を受け取る場合、加算は厚生年金の側にだけ付きます。上の早見表は現行額で計算しているため、改正後は特に子3人の欄が増える見込みです。
5年の有期給付になる代わりに、次の3つの仕組みが設けられます。
- 有期給付加算:亡くなった配偶者の老齢厚生年金の4分の1相当額が上乗せされ、5年間の年金は現行の約1.3倍になる見込みです。
- 死亡分割:婚姻期間中の厚生年金記録を分割し、遺された人の将来の老齢厚生年金を増やします。
- 継続給付:収入が少ないなど配慮が必要な場合は、所得に応じて最長65歳まで給付が続きます。単身で就労収入が年122万円程度以下なら全額支給とされています。
また、親の再婚など子自身が選べない事情では、子の遺族基礎年金が止まらなくなります。子のいない夫婦への影響は、新婚・子なし夫婦の生命保険と2028年改正で解説しています。
遺族年金を知ったら、次は「必要保障額」です
生命保険で備える金額は、次の式で考えます。
必要保障額 = 遺族の支出 −(遺族年金 + 貯蓄 + 配偶者の収入 + 団体信用生命保険など)
- 遺族の支出:生活費、住居費、教育費、葬儀費用などを足します。生活費は、亡くなった人の分が減ることも考えます。
- 遺族年金:この記事の早見表で、おおよその額がわかります。子が18歳を過ぎると減る点に注意します。
- 住宅ローン:団体信用生命保険(団信)に入っていれば、死亡時にローン残高が原則なくなります。住居費の多くを支出から外せます。
このほか、勤務先の死亡退職金や弔慰金も収入側に入れられます。必要保障額は子が小さいときに最も大きく、成長とともに小さくなっていきます。
計算の手順は死亡保障はいくら必要?必要保障額の計算方法、期間の考え方は死亡保障はいつまで必要?にまとめています。
早見表は、あくまで一般的な前提での目安です。実際には、加入記録や家族構成で金額が変わります。
- 遺族年金と必要保障額をざっくり試算する → 必要保障額シミュレーター
- 公的保障を踏まえて、わが家に必要な保障を一緒に整理する → 無料オンライン相談はこちら
よくある質問(Q&A)
- 子どもが1人いる専業主婦は、夫が亡くなったら遺族年金はいくらもらえますか?
-
夫が会社員で月収40万円相当なら、令和8年度の額で年約158万円(月約13.2万円)が目安です。
内訳は、遺族基礎年金と子の加算で約109万円、遺族厚生年金で約49万円です。 - 夫が自営業の場合、遺族年金はいくらですか?
-
夫が国民年金のみの自営業なら、遺族年金は遺族基礎年金と子の加算だけで、子1人で年約109万円、子2人で年約133万円(令和8年度)です。
遺族厚生年金の上乗せがないため、会社員世帯より公的な保障は少なくなります。 - 共働きで妻が亡くなった場合、夫は遺族年金をもらえますか?
-
子のある夫は遺族基礎年金を受け取れますが、遺族厚生年金は現行制度では妻の死亡時に夫が55歳以上であることが条件です。
2028年4月からはこの年齢条件がなくなり、60歳未満の夫も妻と同じ条件で受け取れるようになります。 - 遺族年金が「5年」になるのは誰ですか?
-
2028年4月以降に配偶者を亡くした、18歳年度末までの子がいない60歳未満の配偶者が対象です。
妻は2028年度末時点で40歳未満の方から対象となり、20年かけて段階的に広がります。 - 子どもが18歳を過ぎたら、遺族年金はどうなりますか?
-
子が18歳の年度末を迎えると、遺族基礎年金と子の加算は終わり、遺族厚生年金が中心になります。条件を満たす40歳以上の妻には、中高齢寡婦加算(年635,500円・令和8年度)が65歳まで上乗せされます。
まとめ
- 子育て中の会社員世帯なら、遺族年金は年約146万〜203万円が目安です(令和8年度・本記事の前提)。
- 遺族基礎年金と子の加算は、子が18歳の年度末で終わります。
- 自営業の世帯は遺族厚生年金がないため、公的保障が薄くなります。
- 2028年4月から、子のない60歳未満の配偶者は原則5年の給付になります。子の加算は引き上げられます。
- 保険で考えるのは、「支出−(公的保障・貯蓄・収入)」の不足分です。
遺族年金の額がわかると、必要以上の保険に入らずにすみます。
わが家の数字で確かめたい方は、無料オンライン相談をご利用ください。
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※本記事は公的年金制度の一般的な仕組みを説明するものです。特定の保険商品を勧めるものではありません。実際の受給額や受給資格は、加入記録や家族の状況によって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」令和8年4月分からの年金額
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html - 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」(中高齢寡婦加算額を含む)
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html - 日本年金機構「報酬比例部分」(計算式・乗率)
https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html - 日本年金機構「年金給付の概要」研修資料(令和8年度の年金額)
https://www.nenkin.go.jp/service/riyoushabetsu/nenkiniin/kenshu/1.files/kyufu2026_02.pdf - 厚生労働省「令和8年度の年金額改定について」(2026年1月23日公表)
https://www.mhlw.go.jp/stf/houdou/0000191631_00020.html - 厚生労働省「遺族厚生年金の見直しについて」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html - 厚生労働省「遺族厚生年金の見直しに対して寄せられている指摘への考え方」(社会保障審議会年金部会資料)
https://www.mhlw.go.jp/content/12500000/001499009.pdf - 厚生労働省「年金制度改正法の概要」および説明資料(概要版)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00017.html
https://www.mhlw.go.jp/content/12500000/001537487.pdf - 生命保険文化センター「2028年4月施行の遺族年金の改正」(2026年9月4日更新)
https://www.jili.or.jp/lifeplan/lifesecurity/10620.html