わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:死亡保障は「足りない分だけ」。家庭によって0円から数千万円まで幅があります
死亡保障は、遺された家族に「足りない分だけ」あれば足ります。
子育て世帯の必要保障額は次の式で出し、家庭によって0円から数千万円まで幅があります。
必要保障額 = 遺族の支出(生活費+教育費+住居費+葬儀費など)−(遺族年金+配偶者の収入+死亡退職金・弔慰金+団信+貯蓄)
本記事の計算例では、結果は次のように大きく分かれました。
- 会社員の夫35歳・専業主婦・子1人・賃貸なら、約7,000万円が目安です。
- 共働き・子2人・住宅ローンの団信ありなら、約300万円が目安です。
差を生むのは、配偶者の収入、住まい(団信の有無)、子の人数と年齢です。
「平均」ではなく「わが家の不足」で決めると、保障の持ちすぎや不足が出にくくなります。
この記事の年金額は、令和8年度(2026年4月分から)の額をもとにした概算です。計算例は一般的な前提にもとづく目安で、保険料の具体的な金額や個別の商品には触れていません。
必要保障額とは:遺された家族に「足りないお金」のことです
必要保障額は、「これから出ていくお金」から「これから入ってくるお金」を引いた差額です。
差額がプラスならその分を生命保険などで備え、ゼロやマイナスなら死亡保障を持たない選択もあります。
| 区分 | 項目 | 確かめること |
|---|---|---|
| 支出 | 遺族の生活費 | 末の子の独立まで+配偶者ひとりの期間 |
| 支出 | 教育費 | 子が大学を卒業するまで |
| 支出 | 住居費 | 家賃、または団信のない住宅ローン |
| 支出 | 葬儀費用など | 亡くなった直後に一度 |
| 収入・資産 | 遺族年金 | ねんきん定期便、年金事務所 |
| 収入・資産 | 配偶者の収入 | 今後の働き方の見込み(手取り) |
| 収入・資産 | 死亡退職金・弔慰金 | 就業規則・退職金規程 |
| 収入・資産 | 団信 | 住宅ローンの契約書類 |
| 収入・資産 | 貯蓄 | すぐに使えるお金 |
遺族年金や会社の制度を先に数えないと、保障が大きくなりすぎることがあります。
支出側の考え方
- 生活費:住居費・教育費を除いた今の生活費の7割(末の子の独立後は5割)が一つの目安です。
- 教育費:公的調査の平均では、3歳から大学卒業までの1人あたりの目安は、高校まで公立・大学が国公立で約1,080万円、大学が私立文系で約1,289万円です。
- 住居費:賃貸は家賃が続きます。団信付きの住宅ローンは返済を外せますが、団信がなければ残りの返済額を入れます。
- 葬儀費用など:本記事の計算例では200万円と仮定しています。
7割・5割は目安で、家計によって変わります。
進路ごとの教育費は、教育費シミュレーターで試算できます。
収入側の考え方
遺族年金:子が18歳の年度末までは手厚く、その後は大きく減ります
遺族年金は、必要保障額をもっとも大きく減らす公的保障です。
令和8年度の遺族基礎年金は年847,300円で、子の加算は1人目・2人目が各243,800円、3人目以降が各81,300円です。
会社員の夫が亡くなった場合は遺族厚生年金が上乗せされ、合計の目安は次のとおりです。
| 夫の平均標準報酬額 | 子1人 | 子2人 |
|---|---|---|
| 月30万円相当 | 年約146万円 | 年約170万円 |
| 月40万円相当 | 年約158万円 | 年約183万円 |
| 月50万円相当 | 年約171万円 | 年約195万円 |
| 自営業(国民年金のみ) | 年約109万円 | 年約133万円 |
遺族基礎年金と子の加算は、子が18歳になった年度末で終わります。
その後は遺族厚生年金(月40万円相当なら年約49.3万円)が中心になり、大学の学費がかかる時期は不足が大きくなりやすくなります。
くわしい額は、遺族年金はいくら?子育て世帯の早見表にまとめています。
遺族年金のほかに数えるもの
- 配偶者の収入:手取りで、「これからの働き方」の見込みで入れます。
- 死亡退職金・弔慰金:有無や金額は勤務先で異なります。わからなければ0円で計算します。
- 団信:対象は住宅ローンの契約者です。夫だけが契約者なら、妻が亡くなってもローンは残ります。
- 貯蓄:急な出費に備える分を残し、遺族の生活に使える分を入れます。
計算例1:会社員の夫35歳・専業主婦・子1人(賃貸)
夫が今(2026年)亡くなった場合として、現行制度の遺族年金で計算します。前提(仮定)は次のとおりです。
- 夫35歳・会社員(平均標準報酬額40万円相当)、妻33歳・専業主婦、子1人(0歳)
- 賃貸で家賃は月9万円(妻が65歳になるまで)
- 今の生活費(住居費・教育費を除く)は月25万円。子が22歳になるまでは70%、その後妻が65歳になるまでは50%
- 教育費は高校まで公立・大学は国公立。貯蓄300万円、死亡退職金0円、葬儀費用など200万円
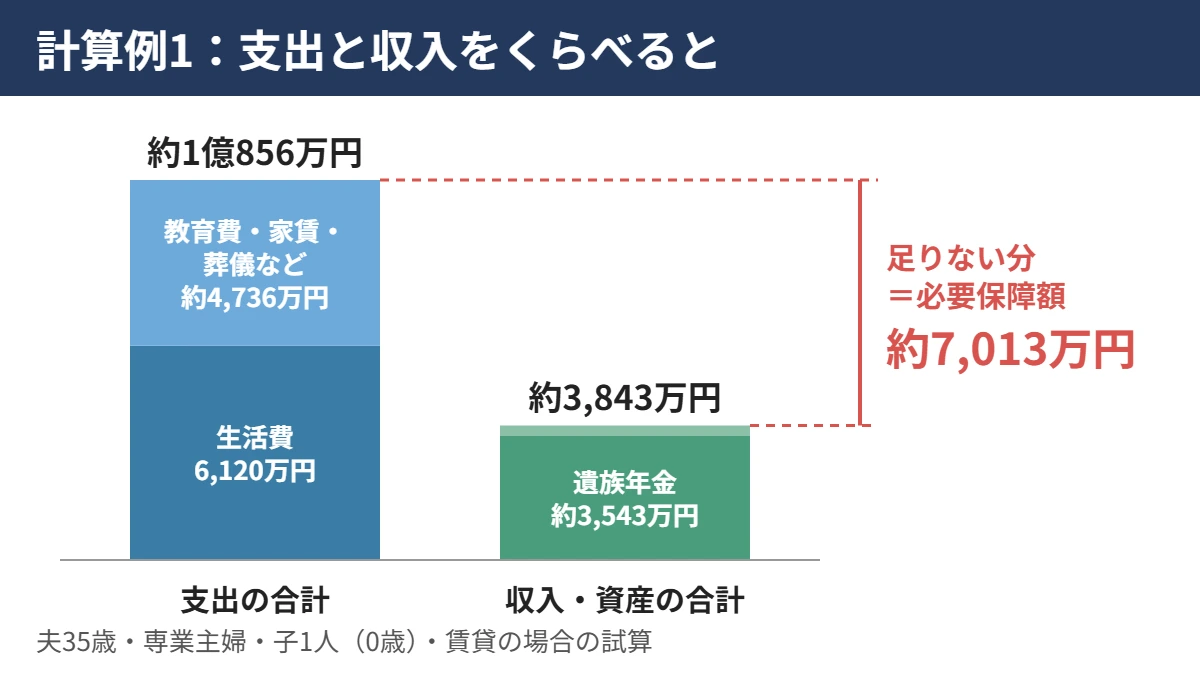
| 項目 | 計算 | 金額 |
|---|---|---|
| 生活費(子が22歳になるまで) | 25万円×12か月×70%×22年 | 4,620万円 |
| 生活費(妻ひとりの期間) | 25万円×12か月×50%×10年 | 1,500万円 |
| 教育費・家賃・葬儀費用など | 約1,080万円+3,456万円+200万円 | 約4,736万円 |
| 支出の合計 | 約1億856万円 | |
| 遺族年金 | 遺族基礎年金と子の加算18年分+遺族厚生年金32年分 | 約3,543万円 |
| 貯蓄 | 300万円 | |
| 収入・資産の合計 | 約3,843万円 | |
| 必要保障額の目安 | 支出−収入・資産 | 約7,013万円 |
必要保障額の目安は、約7,000万円です。
これは32年間の不足の合計で、1年あたりでは年約160万〜220万円(月約13万〜18万円)の不足が中心です。
※児童手当、中高齢寡婦加算、物価や昇給の変動、運用益、税金は考慮していません。中高齢寡婦加算(令和8年度は年635,500円。この例では合計約900万円)を見込める場合は、目安はその分小さくなります。
計算例2:共働き・子2人・住宅ローンあり(団信付き)
前提(仮定)は次のとおりで、そのほかは計算例1と同じです。
- 夫35歳・会社員(平均標準報酬額40万円相当)、妻33歳・会社員(時短勤務・年収200万円。手取りを年160万円と仮定し、65歳まで同じ収入)
- 子2人(0歳・3歳)
- 持ち家で、住宅ローン返済は月9万円・残り33年(夫が契約者・団信付き)
- 今の生活費(住居費・教育費を除く)は月28万円。教育費は高校まで公立・大学は私立(文系)
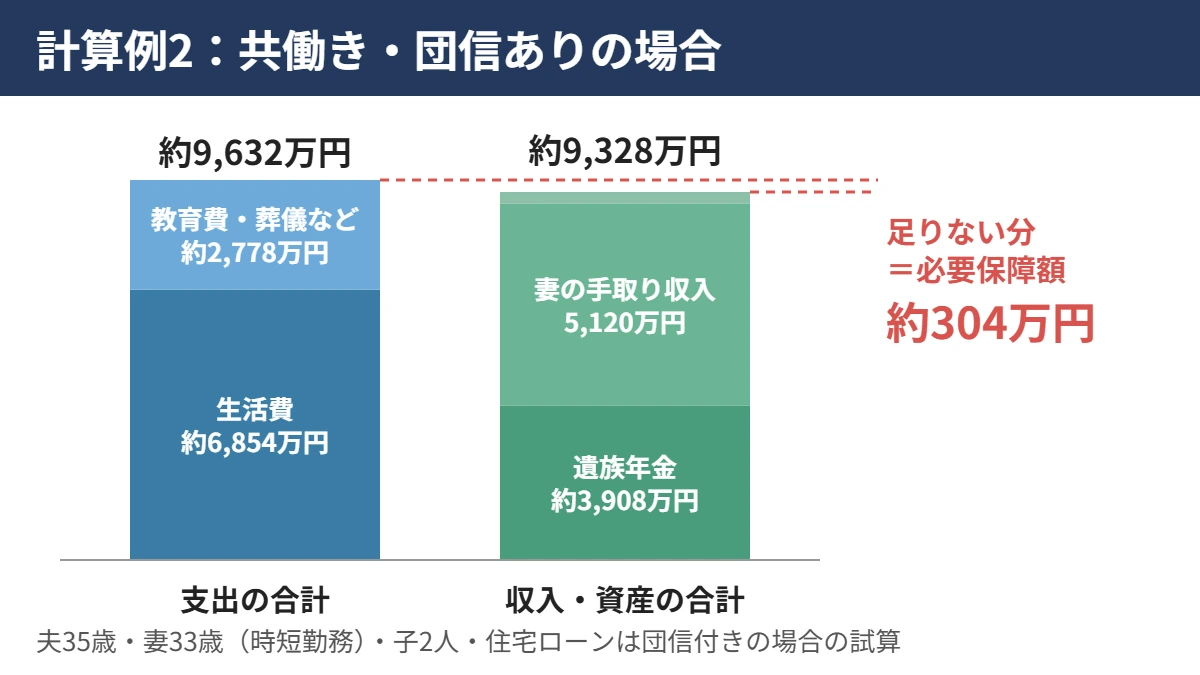
| 項目 | 計算 | 金額 |
|---|---|---|
| 生活費(下の子が22歳になるまで) | 28万円×12か月×70%×22年 | 約5,174万円 |
| 生活費(妻ひとりの期間) | 28万円×12か月×50%×10年 | 1,680万円 |
| 教育費(子2人)・葬儀費用など | 約2,578万円+200万円 | 約2,778万円 |
| 住居費 | 団信によりローン残高が原則なくなる | 0円 |
| 支出の合計 | 約9,632万円 | |
| 遺族年金 | 遺族基礎年金と子の加算18年分+遺族厚生年金32年分 | 約3,908万円 |
| 妻の手取り収入 | 160万円×32年 | 5,120万円 |
| 貯蓄 | 300万円 | |
| 収入・資産の合計 | 約9,328万円 | |
| 必要保障額の目安 | 支出−収入・資産 | 約304万円 |
必要保障額の目安は、約300万円です。
妻の収入と、団信による住居費の解消が効いています。
ただし年ごとに見ると、子が小さい時期は年約20万〜90万円の黒字、下の子が大学に入り遺族基礎年金が終わる18年後は年約410万円の不足です。
この黒字を貯めておける見込みなら、死亡保障を持たない選択もあります。
条件を1つ変えると、目安は大きく動きます
| 変える条件 | 変える前 | 変えた後 |
|---|---|---|
| 計算例1:妻が6年後から65歳まで年収100万円で働く | 約7,013万円 | 約4,933万円 |
| 計算例2:住宅ローンに団信が付いていない | 約304万円 | 約3,868万円 |
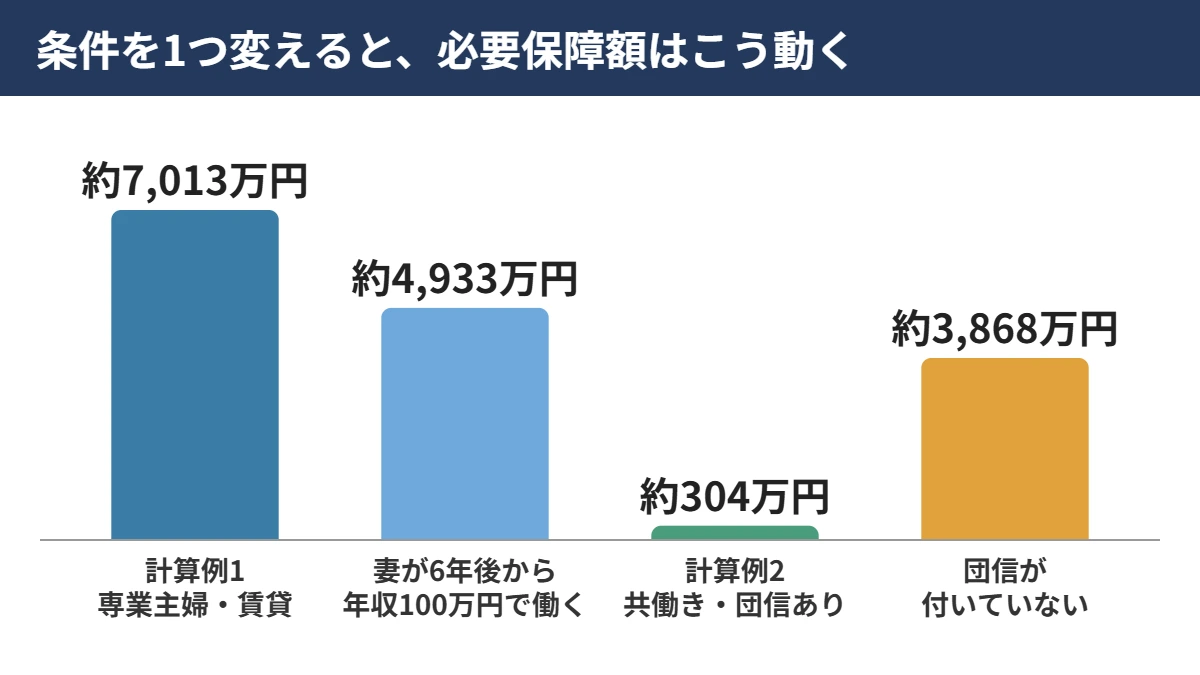
妻の働き方で約2,000万円、団信の有無で約3,560万円の差が出ました。
団信との重なりは、家を買ったら生命保険は減らせる?で扱っています。
必要保障額は、時間とともに減っていきます
計算例1の家庭で、夫が亡くなる時期を5年ずつずらした単純計算です(貯蓄額などはそのまま)。
| 夫が亡くなる時期 | 子の年齢 | 必要保障額の目安 |
|---|---|---|
| 今 | 0歳 | 約7,013万円 |
| 5年後 | 5歳 | 約6,179万円 |
| 10年後 | 10歳 | 約5,228万円 |
| 15年後 | 15歳 | 約4,201万円 |
| 20年後 | 20歳 | 約2,731万円 |
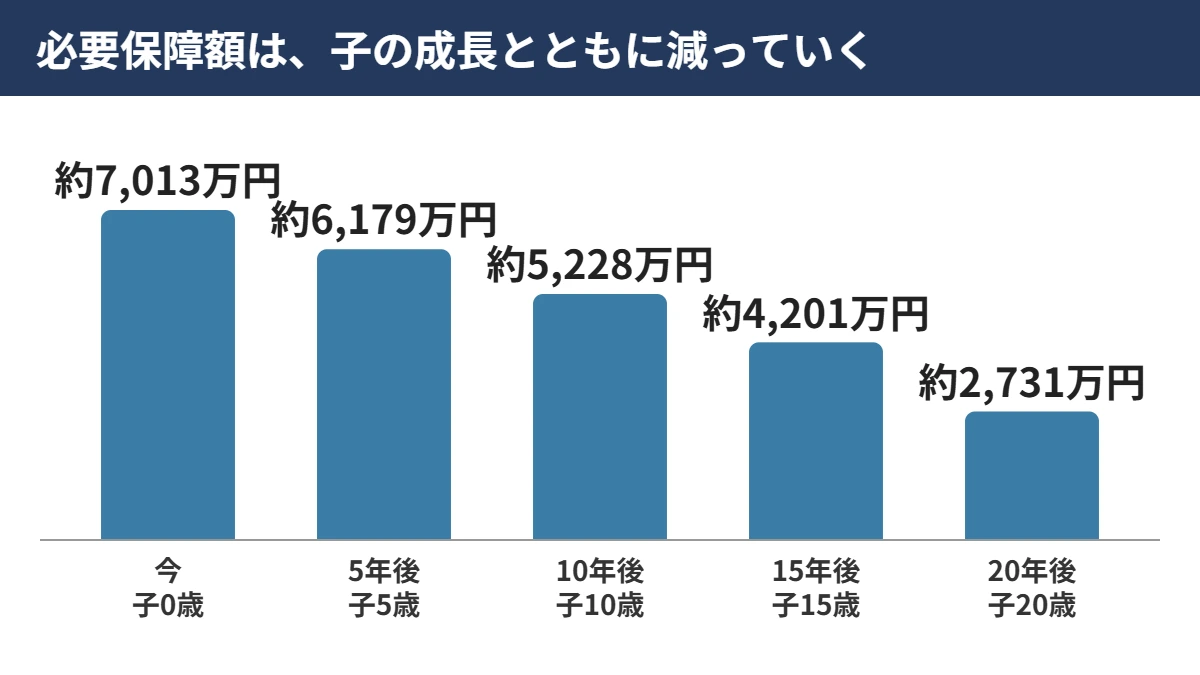
子が成長すると、残りの生活費や教育費の年数が短くなり、必要保障額は小さくなります。
計算例2のように子が小さい時期に黒字が出る家庭では、教育費がかかる時期が近づくと一時的に増えることもあります。
不足が年々減るなら、保障額も年々減る形のほうが不足の形に重なります。
子育て世帯で収入保障保険や逓減型の定期保険が使われることが多いのは、このためです。
| 保障の形 | 保障額の推移 | 使われる場面 |
|---|---|---|
| 一定額の定期保険 | 期間中ずっと同じ | 葬儀費用、教育費など、まとまった支出 |
| 収入保障保険 | 受取総額が年々減る | 毎月の生活費の補てん |
| 逓減型の定期保険 | 保険金額が年々減る | 減っていく必要保障額に合わせる |
保障を持つ期間は死亡保障はいつまで必要?、収入保障保険の条件は収入保障保険はやめたほうがいい?、出産時の見直しは子どもが生まれたら見直す保険で解説しています。
データで見る:みんなはいくら死亡保障をかけている?
生命保険文化センターの2024年度「生命保険に関する全国実態調査」(2人以上の世帯)の平均です。
- 世帯主の普通死亡保険金額:1,258万円(2021年度は1,386万円)
- 世帯主に万一のことがあった場合の家族の必要生活資金:総額6,283万円(年354万円・17.3年分)
必要生活資金には、遺族年金や配偶者の収入で補える分も含まれていると考えられるため、差がそのまま保障の不足というわけではありません。
平均は、条件がまったく違う世帯をまとめた数字です。
夫だけでなく、妻の死亡保障も考えます
共働きの家庭では、妻が亡くなった場合の不足も同じ式で確かめます。違いが出るのは、主に次の点です。
- 遺族年金:遺族基礎年金と子の加算は、子のある夫も受け取れます。遺族厚生年金は、現行では妻の死亡時に夫が55歳以上であることが条件で、夫が55歳未満のときは子が18歳の年度末まで受け取ります。
- 団信:契約者が夫だけなら、妻が亡くなってもローンは残ります。
- 支出:家事・育児を外部に頼む費用が増えることがあります。
くわしくは、共働き・専業主婦の妻に生命保険は必要?をご覧ください。
2028年4月の遺族年金改正と、必要保障額への影響
2025年6月に成立した年金制度改正法により、2028年4月から遺族年金が見直されます。必要保障額に関係する主な点は次のとおりです。
- 18歳年度末までの子がいない60歳未満の配偶者は、遺族厚生年金が原則5年の有期給付になります(妻は2028年度末時点で40歳未満の方から対象になり、20年かけて広がります)。
- 子がいる場合、子が18歳の年度末を迎えるまでは現行どおりです。その後は原則5年の有期給付に移り、収入が少ないなど配慮が必要な場合は最長65歳まで継続給付があります。
- 夫の「55歳以上」という年齢条件はなくなります。
- 遺族基礎年金の子の加算は、3人目以降も含めて1人あたり年281,700円(2024年度価格)に上がります。
- 中高齢寡婦加算は、25年かけて段階的に縮小されます(すでに受け取っている人は変わりません)。
計算例1・2は現行制度での計算です。
2028年4月以降に亡くなった場合は、子が18歳の年度末を迎えた後の遺族厚生年金が変わり、子の独立後の不足が大きくなることがあります。
子のいない夫婦への影響は、新婚・子なし夫婦の生命保険で説明しています。
わが家の必要保障額を、シミュレーターで試算してみましょう
ここまでの計算を、ご家庭の数字で一度に試算できるのが必要保障額シミュレーターです。
初期設定では2028年4月の改正後の制度で計算するため、この記事の計算例(現行制度)とは金額が少し異なります。
入力した内容は、送信も保存もされません。
よくある質問(Q&A)
- 死亡保障はいくらあれば安心ですか?
-
すべての家庭に当てはまる「安心な金額」はありません。
遺族の支出から、遺族年金・配偶者の収入・団信・貯蓄などを引いた不足額が、その家庭に必要な死亡保障の目安です。 - 必要保障額は「年収の何倍」で決めてもいいですか?
-
年収の倍率で決めるより、支出と公的保障から計算するほうが、保障の過不足が出にくくなります。
同じ年収でも、配偶者の収入や団信の有無、子の人数で、必要保障額は数千万円単位で変わるためです。 - 住宅ローンの団信があれば、生命保険はいりませんか?
-
団信で住居費はなくなりますが、生活費や教育費の不足が残る場合があります。
本記事の計算例2のように、団信と配偶者の収入で不足が小さくなり、保障を大きく減らせる家庭もあります。 - 共働きなら、死亡保障はいりませんか?
-
夫婦どちらか一方の収入と遺族年金で、生活費と教育費をまかなえるなら、死亡保障を持たない選択もあります。
ただし、育休や時短勤務の期間、大学の学費がかかる時期は不足が出やすいため、時期ごとに確かめましょう。 - 必要保障額は、いつ見直せばいいですか?
-
子どもが生まれたとき、住宅を購入したとき、配偶者の働き方が変わったときが、主な見直しのタイミングです。
大きな変化がなくても、数年に一度は計算し直すと、保障の持ちすぎや不足に気づきやすくなります。
まとめ
- 必要保障額は「遺族の支出−(遺族年金+配偶者の収入+死亡退職金・弔慰金+団信+貯蓄)」で出します。
- 計算例では、専業主婦・子1人・賃貸で約7,000万円、共働き・子2人・団信ありで約300万円と、大きな差が出ました。
- 必要保障額は子の成長とともに減るのが一般的です。わが家の数字で計算し、数年ごとに見直すと、過不足に気づきやすくなります。
まずはシミュレーターで、わが家の不足額をざっくり確かめてみましょう。
ねんきん定期便や勤務先の制度をもとに、夫婦で一緒に整理したい方は、無料オンライン相談をご利用ください。
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※本記事は死亡保障の一般的な考え方を説明するものです。特定の保険商品を勧めるものではありません。計算例は一般的な前提にもとづく目安であり、実際の必要保障額や年金額は、加入記録やご家庭の状況、今後の制度改正・年金額の改定によって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」令和8年4月分からの年金額
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html - 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」(中高齢寡婦加算を含む)
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html - 日本年金機構「報酬比例部分」(計算式・乗率)
https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html - 厚生労働省「遺族厚生年金の見直しについて」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html - 生命保険文化センター「2028年4月施行の遺族年金の改正」(2026年9月4日更新)
https://www.jili.or.jp/lifeplan/lifesecurity/10620.html - 文部科学省「令和5年度子供の学習費調査の結果を公表します」(令和6年12月25日)
https://www.mext.go.jp/content/20241225-mxt_chousa01_000039333_1.pdf - 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」(2021年12月)
https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf - 日本FP協会「くらしとお金のワークブック」PART7 生命保険・損害保険に入る・見直す(必要保障額の考え方)
https://www.jafp.or.jp/personal_finance/fresh/workbook/files/wb_part7.pdf - 生命保険文化センター「団体信用生命保険について知りたい」
https://www.jili.or.jp/lifeplan/lifeevent/644.html - 生命保険文化センター 2024(令和6)年度「生命保険に関する全国実態調査」(2025年1月発行)
https://www.jili.or.jp/research/report/9849.html
https://jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf