わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:学資保険は「全員に必要」でも「全員にいらない」でもありません
学資保険は、教育費を準備する手段の一つです。
入るかどうかは、次の3つの条件でほぼ決まります。
- 先取りで貯める仕組みがほしいか(自分で積み立てるのが苦手か)
- 契約者に万一のとき、以後の保険料が免除される保障を重視するか
- 元本割れや途中解約のリスクを受け入れて、長く続けられるか
当てはまるなら、学資保険は候補になります。
一方、収入保障保険などの死亡保障に教育費をすでに含めている家庭や、新NISA・預貯金で自分で管理できる家庭では、なくても困らない場合があります。
この記事の金額は、文部科学省「令和5年度子供の学習費調査」、日本政策金融公庫「令和3年度 教育費負担の実態調査結果」、令和6年10月からの児童手当制度などをもとにした目安です。特定の保険商品や金融商品をすすめるものではありません。
学資保険とは:「貯蓄」と「保障」の2つの顔があります
学資保険(こども保険)は、子どもの教育資金を準備するための保険です。
一般的には、親が契約者、子どもが被保険者になります。
毎月などの保険料を払い、決まった時期にお金を受け取ります。
受け取り方には、入学や進学に合わせて祝金や満期保険金を受け取るタイプと、18歳から22歳までなど数年にわたって学資年金を受け取るタイプがあります。
親などの契約者が亡くなった場合は、一般的にその後の保険料の払込みが免除され、予定していた祝金や満期保険金は受け取れます。この「払込免除」が、預貯金や新NISAとのいちばん大きな違いです。子どもが亡くなった場合の死亡給付金は少額で、子どもの死亡に備える保険ではありません。
返戻率の考え方:元本割れと途中解約に注意します
返戻率は、払った保険料の合計に対して、受け取るお金の合計が何%かを示す数字です。
返戻率(%)= 受け取る金額の合計 ÷ 払い込む保険料の合計 × 100
100%を上回れば、払った額より多く受け取れます。
100%を下回れば、受け取る額が払った額より少ない「元本割れ」です。
返戻率は、同じような商品でも契約の内容で変わります。一般的な傾向は次のとおりです。
- 保険料の払込期間:短く払い終えるほど高くなりやすい
- 受け取る時期:受け取りが遅いほど高くなりやすい
- 特約(育英年金・医療など):付けるほど低くなりやすい
- 契約者の年齢:若いほど高くなりやすい(保障の費用が小さいため)
- 元本割れ:特約を多く付けた場合や途中で解約した場合は、受け取る総額が払い込んだ保険料の総額を下回ることがあります。
- 途中解約:早い時期に解約すると、戻るお金が払った保険料の合計を下回るのが一般的です。保険料は、無理なく18年続けられる額にします。
- 物価の上昇:受け取る金額は契約時に決まった額です。学費が上がると、同じ金額で払える教育費は少なくなります。
円建ての貯蓄型保険を使う場合の注意点は、円建ての貯蓄型保険を教育資金に使うときの強みと注意点で解説しています。
教育費はいくら?公的調査の目安
幼稚園から高校までは、文部科学省「令和5年度子供の学習費調査」の学習費総額(学校教育費・給食費・学校外活動費の合計)が目安になります。
| 学校種 | 公立(年額) | 私立(年額) |
|---|---|---|
| 幼稚園 | 184,646円 | 347,338円 |
| 小学校 | 336,265円 | 1,828,112円 |
| 中学校 | 542,475円 | 1,560,359円 |
| 高校(全日制) | 597,752円 | 1,030,283円 |
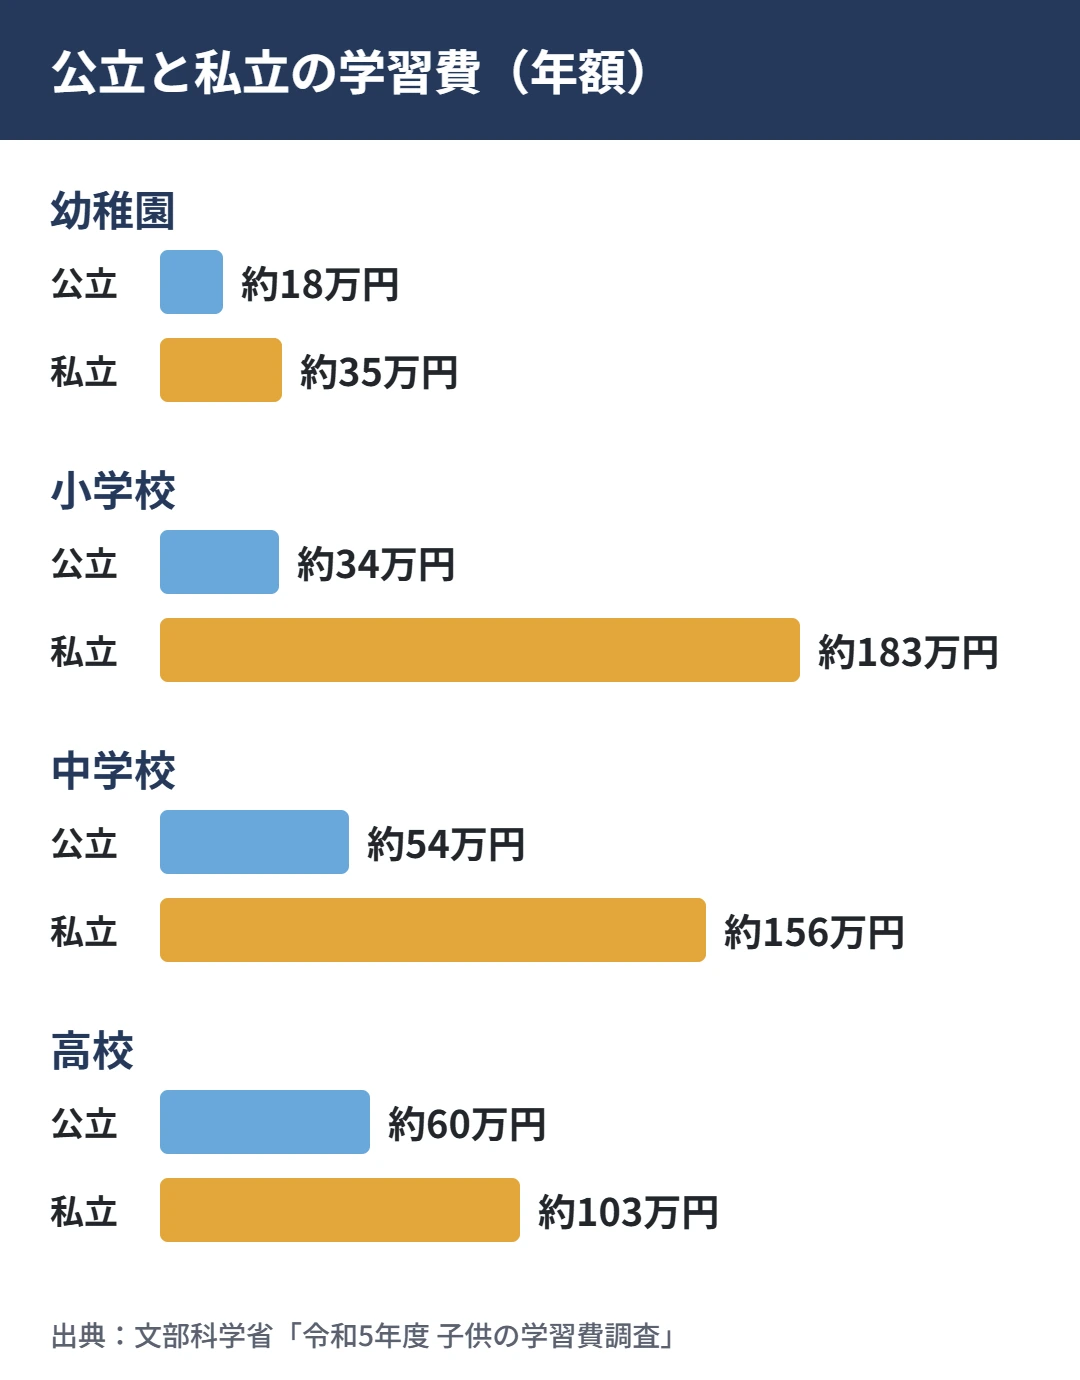
文部科学省の資料では、幼稚園3歳から高校3年生までの15年間で、すべて公立なら約596万円、すべて私立なら約1,976万円とされています。
大学は、日本政策金融公庫「令和3年度 教育費負担の実態調査結果」が目安になります。4年間の合計は「入学費用+在学費用×4年」の単純計算で、自宅外通学の仕送りは含みません。
- 国公立大学:入学費用67.2万円+在学費用 年103.5万円×4年=約481万円
- 私立大学(文系):入学費用81.8万円+在学費用 年152.0万円×4年=約690万円
進路別の教育費の目安(子ども1人・3歳〜21歳)
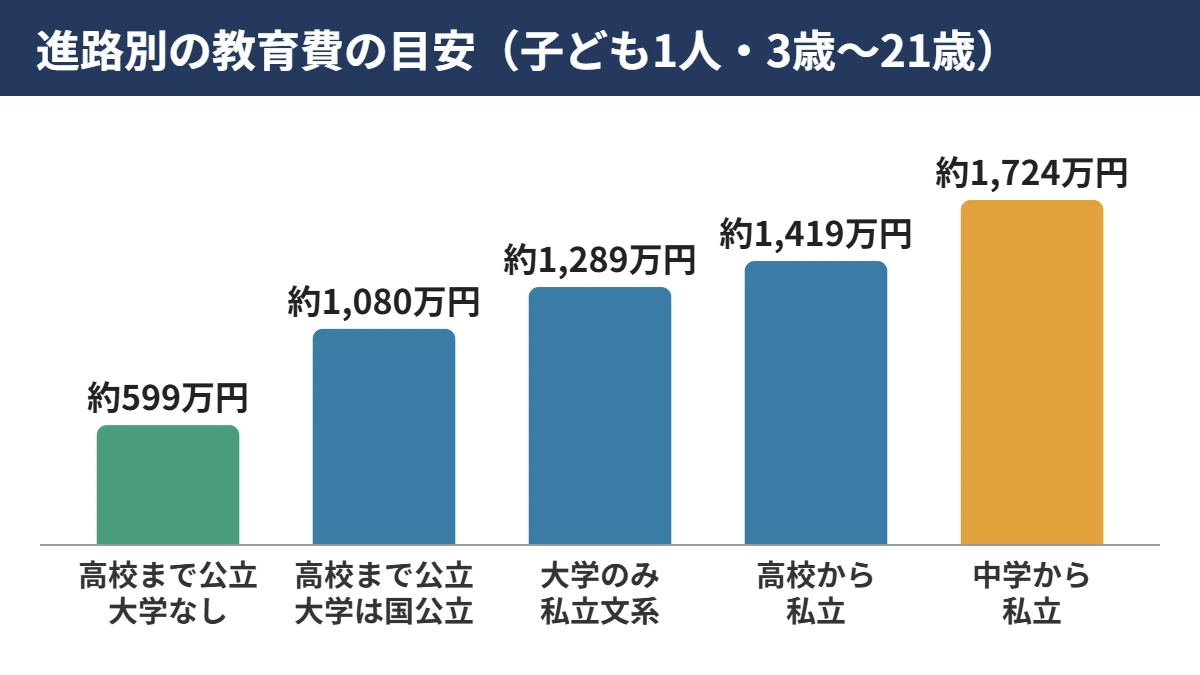
| 進路のパターン | 教育費の目安 |
|---|---|
| 高校まで公立・大学進学なし | 約599万円 |
| 公立中心(幼稚園〜高校は公立・大学は国公立) | 約1,080万円 |
| 高校まで公立・大学は私立(文系) | 約1,289万円 |
| 高校から私立・大学は私立(文系) | 約1,419万円 |
| 中学から私立・大学は私立(文系) | 約1,724万円 |
※幼稚園3年・小学校6年・中学校3年・高校3年の学習費総額(年額)に、大学4年間の費用を足した単純計算です。
大きな負担がくるのは、大学の入学から卒業までです。国公立大学の約481万円を0歳から18年(216か月)で貯めるなら、毎月約2.2万円です。私立文系の約690万円なら、毎月約3.2万円です(いずれも利息や運用益を考えない単純計算)。
わが家の進路で試算するときは、教育費シミュレーターをお使いください。
児童手当はいくらもらえる?総額の目安
令和6年10月からの児童手当は、第1子・第2子が3歳未満で月15,000円、3歳から高校生年代までが月10,000円です。第3子以降は月30,000円です。所得制限はなく、18歳の誕生日後の最初の3月31日までの子が対象です。
第1子・第2子で、生まれた月の翌月分から受け取った場合の目安です。
| 生まれた月 | 3歳の誕生月まで(15,000円) | その後〜18歳年度末(10,000円) | 合計の目安 |
|---|---|---|---|
| 3月生まれ | 36か月 | 180か月 | 約234万円 |
| 10月生まれ | 36か月 | 185か月 | 約239万円 |
| 4月生まれ(2日以降) | 36か月 | 191か月 | 約245万円 |
※出生月の翌月分から受け取った場合の単純計算です。申請が遅れると、その分少なくなります。第3子以降として数えられる期間は、月30,000円になります。
児童手当を使わずに貯めると、国公立大学4年間の目安(約481万円)の約半分になります。約234万円を貯めれば、残りは約247万円です。0歳から18年で割ると、毎月約1.1万円の積み立てになります(単純計算)。
新NISA(つみたて投資枠)との比較
新NISAは、投資で得た利益に税金がかからない制度です。18歳以上が口座を開けます。つみたて投資枠は年120万円、成長投資枠は年240万円で、非課税で持てる上限は合計1,800万円です。
ただし、元本は保証されていません。大学入学の直前に相場が下がると、予定より少ない額で売ることになります。使う時期が近づいたら少しずつ預金に移すなど、値下がりの影響を小さくする工夫が考えられます。
2027年1月から、つみたて投資枠の年齢要件がなくなり、0〜17歳も積み立てられます(年間60万円、非課税で持てる上限600万円。払い出しには制限があります)。
| 比べる点 | 学資保険 | 預貯金 | 新NISA(つみたて投資枠) | 児童手当を貯める |
|---|---|---|---|---|
| 元本 | 途中解約や特約しだいで元本割れの可能性 | 減らない | 保証なし(値下がりの可能性) | 減らない(預金で貯めた場合) |
| 増え方 | 契約時にほぼ決まる | 低金利 | 運用しだいで増減 | 預け先しだい |
| 引き出しやすさ | 解約すると不利になりやすい | いつでも | いつでも売却できる(値下がり時は損失) | いつでも |
| 契約者の死亡時 | 以後の保険料が免除され、予定の額を受け取れる | 保障なし | 保障なし | 保障なし(手当は子が対象のため継続) |
| 強制力 | 高い(引き落としで先取り) | 自分しだい | 自分しだい(自動積立は可能) | 自分しだい |
| 税金 | 保険料が生命保険料控除の対象になり得る | 利息に課税 | 運用益が非課税 | ― |
どれか一つが正解というわけではありません。複数を組み合わせる家庭も多くあります。
預金・こどもNISA・円建て保険を含めた比べ方は、教育資金の準備はどれがいい?で整理しています。
学資保険が向いている人・いらない人
学資保険を検討する価値がある人
- □ 毎月、先取りで貯める仕組みがほしい(自分で積み立てるのが苦手)
- □ 元本が大きく減るのは避けたい、投資の値動きが気になる
- □ 契約者に万一のことがあっても、大学費用の一部は確保したい
- □ 死亡保障を最小限にしていて、教育費分の保障が足りていない
- □ 保険料を18年前後、無理なく払い続けられる見込みがある
学資保険がいらない(なくても困らない)可能性がある人
- □ 収入保障保険や定期保険の保障額に、教育費をすでに含めている
- □ 新NISAや預貯金で、教育費を自分で管理して積み立てられる
- □ 児童手当と毎月の積み立てで、大学費用の目安に届く見込みがある
- □ 近いうちに収入の変化や大きな出費があり、途中解約の可能性がある
- □ 物価上昇に備えて、増える可能性のある方法も使いたい
両方に当てはまる場合は、大学費用の一部だけを学資保険にする方法もあります。
ポイント:払込免除と死亡保障は「重なる」ことがあります
学資保険の払込免除は、「契約者が亡くなっても、教育費の一部が確保される」機能です。収入保障保険などの死亡保障も、多くの家庭で教育費を含めて金額を決めています。両方に入っていると、同じ教育費に2回保険をかけている状態になることがあります。
必要保障額 = 遺された家族の支出(生活費+住居費+教育費など)−(遺族年金+配偶者の収入+貯蓄など)
学資保険で受け取る予定の額は、契約者が亡くなっても受け取れます。
そのため、教育費のうち学資保険で準備できる分は、必要保障額から差し引いて考えられます。
計算例(一般的な例・目安)
- 夫:32歳・会社員(学資保険の契約者)、妻:30歳・時短勤務
- 子:1人(0歳)、教育方針は公立中心(幼稚園〜高校は公立・大学は国公立)
- 学資保険で、18歳時に受け取る予定の額:仮に200万円
| 項目 | 学資保険なし | 学資保険あり |
|---|---|---|
| これから必要な教育費(3歳〜21歳) | 約1,080万円 | 約1,080万円 |
| 学資保険で確保される分(夫が亡くなっても受け取れる) | 0円 | −200万円 |
| 死亡保障で備える教育費 | 約1,080万円 | 約880万円 |
※金額はこの記事の進路別の目安を使った単純計算です。学資保険の受取額200万円は説明のための仮の数字で、特定の商品の内容ではありません。
この例では、死亡保障で備える教育費を約200万円小さくできます。学資保険に入ったのに死亡保障を減らしていないなら、保障が重なっている可能性があります。
払込免除は、原則として「契約者」が亡くなったときに働きます。夫が契約者なら、妻が亡くなっても払込免除にはなりません。共働き家庭では、どちらを契約者にするかで、夫・妻それぞれの必要保障額の計算が変わります。
| 組み立て方 | 内容 | 重視する点 |
|---|---|---|
| A:学資保険+死亡保障を小さく | 大学費用の一部を学資保険で確保し、その分、死亡保障を減らす | 先取りで貯める仕組みと、受け取る額が決まっていること |
| B:死亡保障(掛け捨て)+新NISA・預貯金 | 教育費も含めて掛け捨ての死亡保障で備え、貯蓄は自分で管理する | 引き出しやすさや増える可能性 |
死亡保障の形は収入保障保険はやめたほうがいい?、遺族年金の額は遺族年金はいくら?子育て世帯の早見表で確かめられます。
学資保険の保険料と生命保険料控除
学資保険の保険料は、受取人が契約者本人・配偶者・その他の親族であることなどの条件を満たすと、一般に「一般生命保険料控除」の対象になり得ます。
平成24年1月1日以後の契約(新制度)の場合、所得税の一般生命保険料控除の上限は4万円です。令和8年分・令和9年分は、23歳未満の扶養親族がいる場合、この上限が6万円に引き上げられています。一般・介護医療・個人年金の3つを合わせた上限は、12万円のままです。
他の生命保険で上限に達している場合は、控除額は増えません。個別の判断は、税務署または税理士にご確認ください。
判断の手順:5つのステップで決めましょう
- 教育費の目標を決める:進路別の目安から、「大学費用だけ」か「高校以降も」かを決めます。
- 児童手当を貯める前提にする:第1子・第2子なら約234万〜245万円です。
- 残りを毎月いくら貯めるか出す:目標額−児童手当を、18歳までの月数で割ります。
- 貯め方を選ぶ:学資保険・預貯金・新NISAを、確実性・保障・引き出しやすさで比べます。
- 死亡保障と重なりを整理する:学資保険で確保できる分を、必要保障額から差し引きます。
よくある質問(Q&A)
- 学資保険はいらないって本当ですか?
-
一律にいらない保険ではありません。
死亡保障に教育費を含めていて、新NISAや預貯金で自分で貯められる家庭では、なくても困らない場合があります。
確実に貯める仕組みや、契約者が亡くなったときの払込免除を重視するなら、候補になります。 - 学資保険と新NISA、どっちがいいですか?
-
確実性と払込免除の保障を重視するなら学資保険、増える可能性と引き出しやすさを重視するなら新NISAが合いやすいです。
新NISAは元本保証がなく、使う時期に値下がりしている可能性もあるため、両方を組み合わせる家庭もあります。 - 児童手当は総額でいくらもらえますか?
-
令和6年10月からの制度で、第1子・第2子が0歳から高校生年代まで受け取ると、合計は約234万〜245万円です。
生まれ月によって受け取る月数が変わり、3月生まれは少なめ、4月生まれは多めになります。 - 学資保険は元本割れしますか?
-
特約を多く付けた場合や、途中で解約した場合は、受け取る額が払った保険料を下回ることがあります。
契約前に返戻率と、解約した場合に戻る額の推移を確認しておきましょう。 - 学資保険に入ったら、生命保険を減らせますか?
-
学資保険で受け取る予定の額は、契約者が亡くなっても受け取れるため、その分を必要保障額の教育費から差し引いて考えられます。
ただし、払込免除になるのは原則として契約者が亡くなった場合なので、夫婦のどちらを契約者にしたかで計算が変わります。
まとめ
- 学資保険は、教育費の「貯蓄」と、契約者が亡くなったときの「払込免除=保障」を合わせた保険です。
- 返戻率は契約内容で変わり、特約や途中解約で元本割れになることがあります。
- 教育費の目安は、子ども1人で公立中心なら約1,080万円です。大きな負担は大学費用です。
- 児童手当を貯めると約234万〜245万円になり、国公立大学4年間の約半分をまかなえます。
- 学資保険の払込免除と死亡保障は重なります。学資保険で準備する分は、必要保障額から差し引けます。
- 教育費を含めた必要保障額を試算する → 必要保障額シミュレーター
- 学資保険・新NISA・死亡保障の分け方を夫婦で整理する → 無料オンライン相談
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※貯蓄型の保険は、保険会社が経営破綻した場合、生命保険契約者保護機構による補償はあるものの、受け取り額が減ることがあります。
※本記事は教育資金の準備と保障の一般的な考え方を説明するものです。特定の保険商品や金融商品を勧めるものではありません。投資には元本保証がなく、価格変動により損失が生じる可能性があります。計算例は一般的な例であり、実際の金額は、ご家庭の状況や各保険会社・金融機関の取扱いによって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 教育資金の準備はどれがいい?預金・NISA・学資保険・円建て保険を比べる
- 一時払い保険で教育資金を準備する方法(祖父母の援助・まとまったお金)
- 死亡保障はいくら必要?必要保障額の計算方法
- 子どもが生まれたら見直す保険(時系列)
- 貯蓄型保険のデメリット|終身保険はいらない?
出典一覧
出典一覧を開く
- 文部科学省「令和5年度子供の学習費調査の結果について」(令和6年12月25日公表。学習費総額・15年間の合計)
https://www.mext.go.jp/content/20241225-mxt_chousa01_000039333_1.pdf - 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」(2021年12月公表。大学の入学費用・在学費用)
https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf - 大阪府「児童手当の制度改正(拡充)(令和6年10月分以降)」(月額・対象年齢・支給月・所得制限の撤廃)
https://www.pref.osaka.lg.jp/o090135/kateishien/teate/jite_202410.html - 板橋区「子どもの手当 よくある質問」(3歳の誕生月まで月額15,000円)
https://www.city.itabashi.tokyo.jp/faq/kosodate/josei/teate/1001332.html - こども家庭庁「児童手当制度のご案内」
https://www.cfa.go.jp/policies/kokoseido/jidouteate - 生命保険文化センター「こども保険」(受け取り方のタイプ、契約者死亡時の払込免除、育英年金、受取総額が払込総額を下回る場合)
https://www.jili.or.jp/knows_learns/basic/kind_main/32.html - 生命保険文化センター「教育資金準備のための生命保険を知りたい」
https://www.jili.or.jp/lifeplan/lifeevent/760.html - 金融庁「新しいNISA」概要資料(年間投資枠・非課税保有限度額・無期限化・18歳以上)
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/summary.pdf - 金融庁「NISAを知る」(NISA特設ウェブサイト。2027年1月から、つみたて投資枠の年齢要件が撤廃され、0歳から17歳も利用可能)
https://www.fsa.go.jp/policy/nisa2/know/index.html - 大和総研「こどもNISA」に関する解説(2026年5月26日。2026年度税制改正法の成立、2027年1月開始、年間60万円・総枠600万円・払出し制限)
https://www.dir.co.jp/report/research/law-research/tax/20260526_025774.html - 国税庁「No.1140 生命保険料控除」(一般生命保険料控除の対象・控除額)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm - 山田&パートナーズ「令和7年度税制改正 生命保険料控除の拡充」(上限4万円→6万円、合計12万円は据え置き)
https://www.yamada-partners.jp/reform/r7/k02-expansion-of-life-insurance-premium-deduction