
わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
この記事の要点
- 収入保障保険は、やめたほうがいい保険でも、誰にでも必要な保険でもありません
- 受取総額が年々減る仕組みは、子育て世帯の必要保障額の減り方と合いやすい形です
- 「貯蓄性がない」「解約返戻金がない」などは、保障と積立を分ければ受け止めやすい特徴です
- 月額は「生活費−(遺族年金+配偶者の収入など)」、満期は末の子の独立時期が目安です
結論:収入保障保険は「合う家庭」と「合わない家庭」がはっきり分かれます
収入保障保険は、やめたほうがいい保険でも、誰にでもすすめられる保険でもありません。
合うかどうかは、次の3つの条件でほぼ決まります。
- 子どもが小さく、これから必要な生活費が長く続くか
- 遺族年金・配偶者の収入・貯蓄を足しても、毎月の生活費が足りないか
- 保険に「貯める機能」を求めていないか
3つとも当てはまるなら、収入保障保険は無駄の少ない備え方の候補になります。
逆に、貯蓄が十分ある家庭や、子が独立間近の家庭では、必要性は小さくなります。
大切なのは、商品の評判ではなく「わが家の不足額の形」です。
不足額が年々減っていく家庭ほど、収入保障保険の形と合いやすくなります。
この記事の年金額は、令和8年度(2026年4月分から)の額をもとにした概算です。保険料の具体的な金額や個別の商品には触れていません。実際の保障内容や条件は、各保険会社の資料でご確認ください。
収入保障保険とは:毎月の「お給料」のように受け取る死亡保障です
仕組み
収入保障保険は、掛け捨て型の死亡保障の一種です。
保険期間中に亡くなった場合、その時点から満期まで、毎月(または毎年)決まった額を受け取ります。
生命保険文化センターも、年金を受け取れる回数は「いつ死亡するかによって変わる」と説明しています。
たとえば「月10万円・60歳満期」で考えてみます。
| 亡くなった年齢 | 受け取る期間 | 受取総額(概算) |
|---|---|---|
| 30歳 | 30年間 | 月10万円×360か月=3,600万円 |
| 40歳 | 20年間 | 月10万円×240か月=2,400万円 |
| 50歳 | 10年間 | 月10万円×120か月=1,200万円 |
※最低支払保証期間を考えない場合の単純計算です。
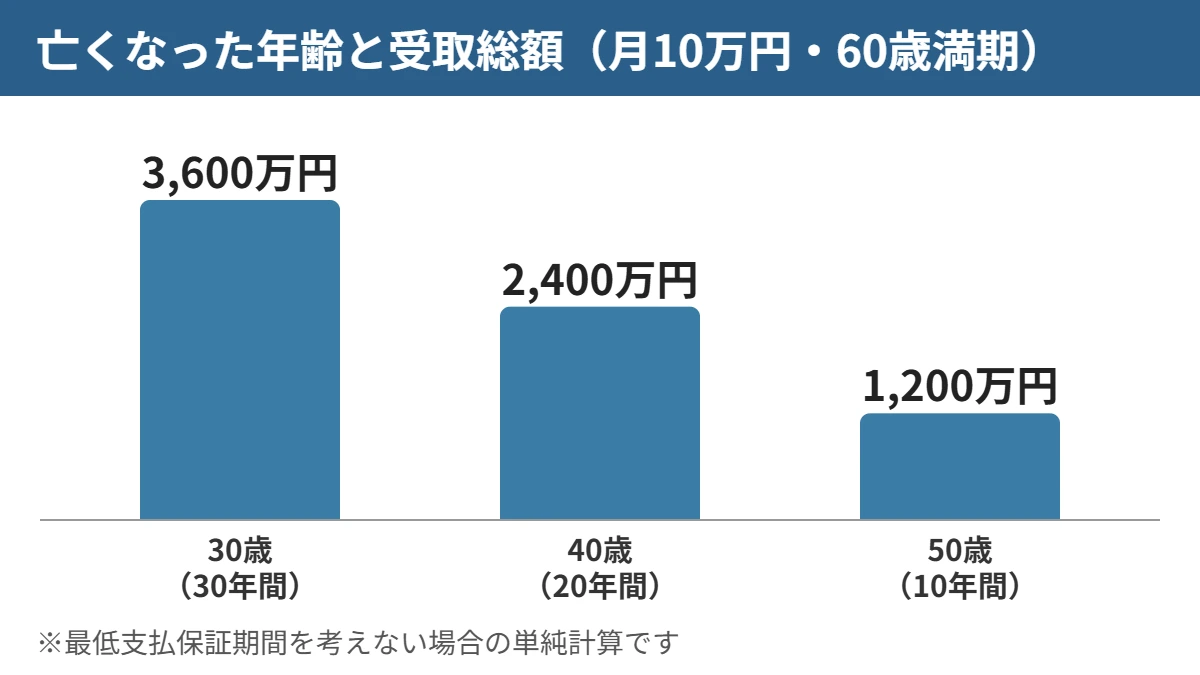
時間がたつほど、受取総額は小さくなります。
これが、収入保障保険のいちばんの特徴です。
なぜ子育て世帯と相性がよいのか
子育て世帯の必要保障額も、子が成長するにつれて小さくなります。
子が0歳なら、独立まで20年以上の生活費と教育費が必要です。
子が15歳なら、残りは数年分です。
「必要額が減る」と「受取総額が減る」の形が似ています。
そのため、同じ保障を一定額のまま持ち続けるより、無駄が出にくいと考えられています。
定期保険との違い
| 比べる点 | 収入保障保険 | 定期保険(一定額) |
|---|---|---|
| 受け取り方 | 毎月・毎年の年金形式が基本(一時金も選べることが多い) | 一時金 |
| 保障額の推移 | 時間とともに受取総額が減る | 期間中ずっと同じ |
| 合う使い道 | 毎月の生活費の補てん | 葬儀費用、住宅資金、教育費のまとまった支出 |
どちらが優れているかではなく、用途が違います。
生活費は収入保障型、まとまった支出は一定額の定期保険、と分けて考える方法もあります。
「やめたほうがいい」と言われる5つの理由と、その受け止め方
よく挙げられる5つの理由と、受け止め方を先に一覧にします。
| 理由 | 言われること | 受け止め方 |
|---|---|---|
| 理由1:貯蓄性がない | 掛け捨てで、満期保険金もない | 「保障」と「積立」を分けて考える |
| 理由2:年金形式の受け取り | まとまったお金が手に入りにくい | 一時金での受け取りも選べることが多い(総額は少なくなる) |
| 理由3:満期の直前 | 受け取る期間が短くなる | 「最低支払保証期間」が設けられている |
| 理由4:解約返戻金がない | 途中で解約しても、戻るお金はない(または、ごくわずか) | その代わりに、保険料が抑えられる設計 |
| 理由5:インフレに弱い | 受け取る月額は、契約時に決まった金額 | 一定額の定期保険でも同じ。数年ごとに見直す方法がある |
理由1:貯蓄性がない(掛け捨て)
収入保障保険は掛け捨てで、満期保険金もありません。
「払ったお金が戻らないから損」と感じる方もいます。
受け止め方
掛け捨ては、保障だけを買う仕組みです。
貯蓄は、保険とは別に新NISAや預金などで考えることもできます。
「保障」と「積立」を分けると、それぞれの目的に合った方法を選びやすくなります。
理由2:年金形式の受け取りで、まとまったお金が手に入りにくい
毎月の受け取りが基本のため、葬儀費用など一度に必要なお金には使いにくい形です。
受け止め方
多くの場合、一時金での受け取りも選べます。
ただし、生命保険文化センターによると、一時金は「年金現価相当額」となり、年金で受け取る総額より少なくなります。
まとまった支出は貯蓄や一時金の保障で、毎月の生活費は年金形式で、と役割を分けると考えやすくなります。
また、年金形式と一時金とでは、税金の扱いが異なります。
受け取り方で手取りが変わる場合があるため、具体的には税務署や税理士にご確認ください。
理由3:満期の直前に亡くなると、受け取る額が少ない
満期近くで亡くなると、受け取る期間が短くなります。
そのために「最低支払保証期間」が設けられています。
生命保険文化センターは、最低保証の例として「2年・5年など」を挙げています。
受け止め方
満期が近いころは、子も大きくなり、必要保障額も小さくなっているはずです。
受取額が減ることは、仕組みどおりの動きです。
ただし「最低でもこの額は残したい」という場合は、最低保証の期間や、一定額の保障との組み合わせを確認します。
理由4:解約返戻金がない(または、ごくわずか)
途中で解約しても、戻るお金はない(または、ごくわずかな)タイプが一般的です。
いわゆる「無解約返戻金型」です。
受け止め方
解約返戻金をなくす代わりに、保険料が抑えられる設計です。
途中で解約しても、それまでの保障期間は守られていたことになります。
見直すときは、新しい保障が始まってから古い契約を解約する順番が大切です。
健康状態によっては新しく加入できないこともあるため、先に解約しないようにしましょう。
理由5:インフレに弱い
受け取る月額は、契約時に決まった金額です。
物価が上がると、同じ10万円で買えるものは少なくなります。
受け止め方
これは、一定額の定期保険でも同じです。
遺族年金は、毎年度の改定で物価や賃金の変動がある程度反映されます。
公的保障が土台にあり、そのうえに保険を重ねる考え方なら、影響を少し和らげられます。
不安な場合は、月額にゆとりを持たせる、数年ごとに見直す、といった方法があります。
チェックリスト:収入保障保険がいる人・いらない人
検討する価値がある人
- □ 子どもが未就学〜小学生で、独立まで10年以上ある
- □ 遺族年金と配偶者の収入を足しても、毎月の生活費が足りない
- □ 配偶者が専業主婦(主夫)・パート・育休や時短勤務中である
- □ 自営業・フリーランスで、遺族厚生年金がない
- □ 賃貸住まいで、亡くなったあとも家賃がかかり続ける
- □ 保険に貯蓄機能は求めず、保険料を抑えたい
必要性が小さい人
- □ 子どもがいない、または近いうちに独立する
- □ 貯蓄が、遺された家族の不足額を十分まかなえる
- □ 夫婦とも同じくらいの収入があり、片方の収入で生活できる
- □ 勤務先の死亡退職金・団体保険で、不足額がほぼ埋まる
- □ 住宅ローンの団信で住居費がなくなり、不足が小さい
上のリストに多く当てはまる人ほど、検討する価値があります。
下のリストに多く当てはまる人は、無理に入る必要はありません。
どちらにも当てはまる場合は、金額と期間を小さくして考えます。
夫婦それぞれの「月額いくら×何歳まで」の決め方
月額と満期は、次の5つの手順で決めます。
| 手順 | すること |
|---|---|
| 手順1 | 遺された家族の毎月の生活費を出す |
| 手順2 | 遺族年金の月額を確かめる |
| 手順3 | 配偶者の収入と、その他の収入を足す |
| 手順4 | 毎月の不足額を出す |
| 手順5 | 「何歳まで」を決める |
手順1:遺された家族の毎月の生活費を出す
今の生活費から、亡くなった人の分(食費・通信費・小遣いなど)を引きます。
賃貸なら家賃は残ります。
住宅ローンがあり団信に入っていれば、ローン返済は原則なくなります。
くわしく見る:夫婦それぞれの「月額いくら×何歳まで」の決め方
手順2:遺族年金の月額を確かめる
遺族年金はいくら?子育て世帯の早見表で、おおよその額が分かります。
たとえば、会社員の夫(平均標準報酬額40万円相当)が亡くなり、妻と子2人が遺された場合です。
遺族年金は年約183万円(月約15.2万円)が目安です(令和8年度・遺族年金早見表の前提)。
手順3:配偶者の収入と、その他の収入を足す
配偶者の手取り収入、勤務先の死亡退職金、児童手当などを確認します。
育休中・時短勤務中なら、その時期の収入で考えます。
手順4:毎月の不足額を出す
毎月の不足額 = 遺族の生活費 −(遺族年金+配偶者の収入+その他の収入)
これに、教育費などの「将来の大きな支出」を月割りで足します。
手順5:「何歳まで」を決める
一般的には、末の子が独立する年齢(大学卒業の22歳ごろなど)を目安にします。
満期を長くするほど保険料は上がるため、必要な期間にしぼることが大切です。
計算例:夫が亡くなった場合(一般的な例)
前提(仮定)
- 夫:会社員・平均標準報酬額40万円相当、妻:時短勤務・手取り月10万円
- 子2人(0歳・2歳)、賃貸住まい
- 夫が亡くなったあとの生活費:月28万円(家賃込み)
- 教育費:生活費とは別に、子2人で合計1,000万円を準備したい
計算
| 項目 | 月額 |
|---|---|
| 遺族の生活費 | 28万円 |
| 遺族年金(子2人の間) | −約15.2万円 |
| 妻の手取り収入 | −10万円 |
| 生活費の不足 | 約2.8万円 |
| 教育費の月割り(1,000万円÷下の子が22歳までの22年÷12か月) | 約3.8万円 |
| 毎月の不足額の目安 | 約6.6万円 |
※児童手当、死亡退職金、物価・昇給の変動、税金は考慮していません。
注意:子が18歳を過ぎると、遺族年金が大きく減ります
この例では、上の子が18歳の年度末を迎えると、子の加算(年243,800円)が1人分なくなります。
下の子も18歳の年度末を迎えると、遺族基礎年金そのものが終わります。
その後は、遺族厚生年金(この例では年約49.3万円)が中心です。
さらに2028年4月以降は、子のない60歳未満の配偶者の遺族厚生年金は原則5年の有期給付になります(対象年齢は段階的に広がります)。
つまり、受取総額は年々減っても、月々の不足額は子が大きくなる時期に増えることがあります。
月額は、いちばん不足が大きくなる時期も見て決めます。
妻が働く時間を増やせる見込みがあれば、その分、不足は小さくなります。
妻が亡くなった場合の考え方
共働き・妻が時短勤務の家庭なら、妻の収入分がなくなります。
加えて、家事・育児を外部に頼む費用(保育延長、ベビーシッター、家事代行など)が増えることがあります。
公的保障は次のとおりです。
- 遺族基礎年金と子の加算は、子のある夫も受け取れます(子2人で年1,334,900円、令和8年度)。
- 遺族厚生年金は、現行では妻の死亡時に夫が55歳以上であることが条件です。
- 2028年4月からは、この年齢条件がなくなります。
夫に収入があるため、妻の死亡保障は夫より小さくなるのが一般的です。
ただし「小さい=ゼロ」ではありません。
妻の収入と、増える支出の両方から月額を考えましょう。
夫婦それぞれの不足額は、必要保障額シミュレーターでざっくり試算できます。
よくある質問(Q&A)
- 収入保障保険は本当にやめたほうがいいのですか?
-
一律にやめたほうがいい保険ではありません。
子が小さく、遺族年金と配偶者の収入を足しても毎月の生活費が足りない家庭では、不足額の減り方と合いやすい備え方の一つです。 - 共働きでも収入保障保険は必要ですか?
-
夫婦どちらかの収入だけで生活と教育費をまかなえるなら、必要性は小さくなります。
育休や時短勤務で収入が下がる期間がある場合は、その時期の収入で不足額を確かめましょう。 - 収入保障保険と定期保険は、どちらがいいですか?
-
毎月の生活費の補てんには収入保障保険、葬儀費用や教育費などまとまった支出には一定額の定期保険が選ばれることが多いです。
用途で分けて、両方を小さく組み合わせる方法もあります。 - 解約返戻金がないのは損ではありませんか?
-
無解約返戻金型は、戻るお金をなくす代わりに保険料を抑える設計です。
保障と積立を分けて考えるなら、解約返戻金がないことは大きな問題にならない場合が多いです。 - 月額と満期はどうやって決めればいいですか?
-
遺された家族の生活費から、遺族年金・配偶者の収入などを引いた毎月の不足額をもとに月額を決めます。
満期は末の子の独立時期を目安にし、子が18歳を過ぎて遺族年金が減る時期の不足も確認しましょう。 - 妻にも収入保障保険は必要ですか?
-
妻に収入がある場合や、家事・育児を外部に頼む費用が増える場合は、妻の死亡保障も検討します。
一般的には夫より小さい額で考えますが、夫婦の収入バランスで判断することが大切です。 - 収入保障保険は、一括で受け取ることもできますか?
-
多くの場合、一時金での受け取りも選べます。ただし一時金は「年金現価相当額」となり、年金形式で受け取る総額より少なくなります。
- 満期の直前に亡くなると、ほとんど受け取れないのですか?
-
受け取る期間は短くなりますが、そのために「最低支払保証期間」が設けられています。生命保険文化センターは、最低保証の例として2年・5年などを挙げています。
- 保険を見直すとき、解約のタイミングで注意することは?
-
新しい保障が始まってから古い契約を解約する順番が大切です。健康状態によっては新しく加入できないこともあるため、先に解約しないようにしましょう。
まとめ
- 収入保障保険は、やめたほうがいい保険でも、誰にでも必要な保険でもありません。
- 受取総額が年々減る仕組みは、子育て世帯の必要保障額の減り方と合いやすい形です。
- 「貯蓄性がない」「解約返戻金がない」などは、保障と積立を分ければ受け止めやすい特徴です。
- 月額は「生活費−(遺族年金+配偶者の収入など)」、満期は末の子の独立時期が目安です。
- 子が18歳を過ぎると遺族年金が減るため、その時期の不足も確認しましょう。
わが家に合う形かどうか、数字で確かめたい方へ。
- 不足額をざっくり試算する → 必要保障額シミュレーター
- 遺族年金とあわせて夫婦で整理する → 無料オンライン相談はこちら
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※本記事は保障の一般的な考え方を説明するものです。特定の保険商品を勧めるものではありません。計算例は一般的な例であり、実際の必要保障額や保険の条件は、ご家庭の状況や各保険会社の取扱いによって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 遺族年金はいくら?子育て世帯の早見表
- 子どもが生まれたら見直す保険(時系列)
- 新婚・子なし夫婦の生命保険と2028年改正
- 死亡保障はいくら必要?必要保障額の計算方法
- 貯蓄型保険のデメリット|終身保険はいらない?
出典一覧
出典一覧を開く
- 生命保険文化センター「収入保障保険」(年金形式の受け取り、最低保証、一時金は年金現価相当額)
https://www.jili.or.jp/knows_learns/basic/kind_main/40.html - 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」令和8年4月分からの年金額
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html - 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html - 日本年金機構「報酬比例部分」
https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html - 厚生労働省「遺族厚生年金の見直しについて」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html - 生命保険文化センター「2028年4月施行の遺族年金の改正」(2026年9月4日更新)
https://www.jili.or.jp/lifeplan/lifesecurity/10620.html