わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:出産後の見直しは「公的手続き→死亡保障→その他」の順番で進めます
子どもが生まれたら、まず公的な手続きを済ませます。次に、親の死亡保障を見直します。子どもの医療保険や学資の準備は、そのあとで間に合います。
見直しの優先順位は、次のとおりです。
- 出生届・健康保険・児童手当・乳幼児医療費助成(期限があるもの)
- 親の死亡保障の上乗せ(子が生まれて、必要保障額がいちばん大きくなるため)
- 受取人・契約内容の確認
- 子どもの医療保険(自治体の医療費助成があれば、優先度は低め)
- 教育資金の準備(学資保険は手段の一つ)
産後は体力も時間も限られます。すべてを一度に片づけようとせず、時期ごとに一つずつ進めれば足ります。
手続きの期限や助成の内容は、お住まいの自治体や加入している健康保険によって異なります。必ず自治体・勤務先・健康保険の窓口でご確認ください。
時系列チェックリスト(全体像)
出生直後〜1か月
- 公的な手続き:出生届、健康保険の加入、児童手当、乳幼児医療費助成、出産育児一時金の差額
- 保険の見直し:急ぎの見直しはなし。保険証券を1か所に集める
育休中
- 公的な手続き:育児休業給付金、出産手当金(会社員)
- 保険の見直し:親の死亡保障の上乗せ、受取人の確認
1歳まで
- 公的な手続き:児童手当の受給確認、予防接種・健診
- 保険の見直し:子どもの医療保険・教育資金の方針を決める
保育園入園・
- 公的な手続き:保育園の手続き、勤務先の福利厚生の確認
- 保険の見直し:収入の変化に合わせて保障額を再点検
出生直後〜1か月:まずは「期限のある手続き」
この時期は、期限のある手続きを先に済ませます。
| 手続き | 期限の目安 | 窓口 |
|---|---|---|
| 出生届 | 生まれた日を含めて14日以内(14日目が閉庁日なら翌開庁日まで) | 届出人の所在地・子の本籍地・出生地のいずれかの市区町村 |
| 健康保険への加入 | 出生後できるだけ早く | 会社員は勤務先、国民健康保険は市区町村 |
| 児童手当 | 出生日の翌日から15日以内 | 住所のある市区町村(公務員は勤務先) |
| 子ども医療費助成 | 健康保険の手続きのあと、早めに | 住所のある市区町村 |
| 出産育児一時金の差額 | 加入している健康保険に確認 | 加入している健康保険 |
共働きの場合、子をどちらの扶養に入れるかは収入などで決まります。健康保険の資格が確認できないと医療費助成の手続きが進みにくいため、健康保険を先に済ませます。
児童手当は、原則として申請した月の翌月分からの支給で、さかのぼって受け取れません。出生日の翌日から15日以内に申請すれば、出生した月の翌月分から受け取れます(例:船橋市の案内)。
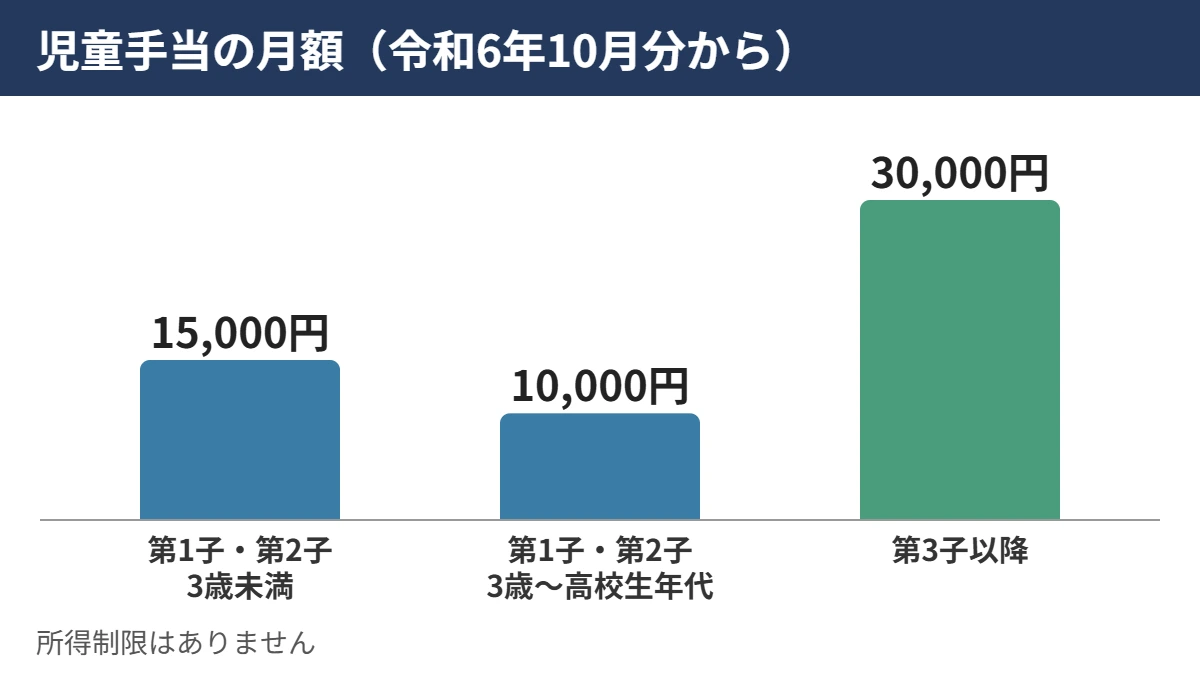
令和6年10月からの児童手当(月額)
| 子の年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 15,000円 | 30,000円 |
| 3歳〜高校生年代 | 10,000円 | 30,000円 |
- 対象は、18歳の誕生日後の最初の3月31日までの子を養育している方です。
- 所得制限は、令和6年10月分から廃止されました。
- 支給は年6回(2月・4月・6月・8月・10月・12月)で、前月分までの2か月分ずつです。
- 第3子以降の数え方は、22歳の誕生日後の最初の3月31日までの子が対象です(条件あり)。
子ども医療費助成の内容は、自治体ごとに大きく違います。こども家庭庁の調査(令和7年4月1日現在)では、全1,741市区町村のうち、高校生年代まで通院費を助成するのは約9割(1,576)、自己負担なしは約76%(1,319)でした。自己負担の有無や対象年齢は、お住まいの自治体の案内で確認します。
出産育児一時金は、子1人につき原則50万円です。直接支払制度を使い、出産費用が50万円を下回った場合は、差額を受け取れます。
この時期は、保険の契約を急ぐ必要はありません。家にある保険証券や契約内容のお知らせを、1か所に集めておけば、育休中に落ち着いて見直す準備になります。
育休中:親の死亡保障の見直しを考えたいタイミング
育休中は、次の公的な給付を受け取れます。
| 給付 | 対象 | 金額・期間の目安 |
|---|---|---|
| 出産手当金 | 会社の健康保険・共済組合に加入している本人 | 出産日以前42日(多胎は98日)から出産の翌日以後56日目まで。1日あたり標準報酬日額の3分の2 |
| 育児休業給付金 | 雇用保険の加入者 | 休業開始から180日までは休業前賃金の67%相当、その後は50%相当 |
| 出生後休業支援給付金 | 夫婦ともに14日以上の育休を取るなどの条件を満たす方 | 最大28日間、13%相当を上乗せ(合わせて80%) |
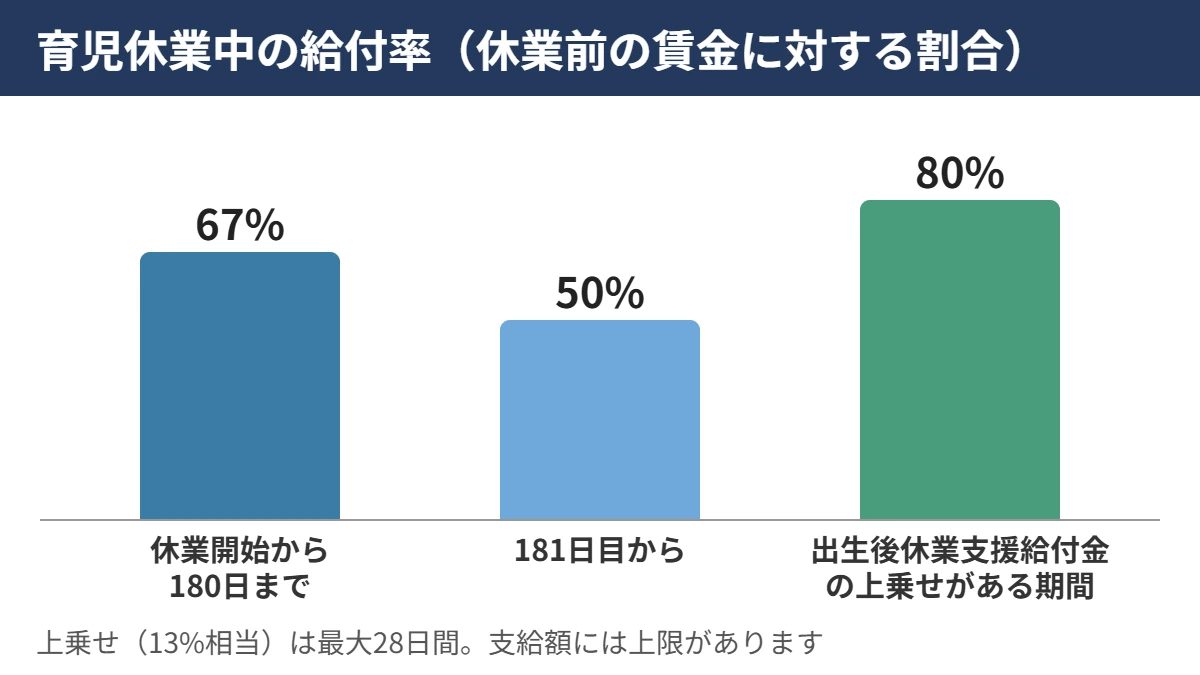
国民健康保険には、原則として出産手当金はありません。支給額には上限があり、条件も細かいため、勤務先やハローワークでご確認ください。
死亡保障の上乗せを考える
子が生まれた直後は、必要保障額がいちばん大きい時期です。これから20年以上の生活費と教育費が必要になるからです。見直しの手順は、次のとおりです。
- 遺族年金の額を確かめる:遺族年金はいくら?子育て世帯の早見表で目安が分かります。会社員の夫(平均標準報酬額40万円相当)が亡くなり妻と子1人が遺された場合、年約158万円(月約13.2万円)です(令和8年度・遺族年金早見表の前提)。
- 不足額を出す:遺族の生活費から、遺族年金・配偶者の収入・貯蓄・死亡退職金などを引きます。
- 期間を決める:末の子が独立するまでを目安にします。
- 形を選ぶ:不足額は年々減るため、掛け捨ての定期保険や収入保障型で考えるのが一般的です。
収入保障保険が合うかどうかは、収入保障保険はやめたほうがいい?いる人・いらない人の条件で詳しく解説しています。
共働きなら、妻が亡くなった場合も考えます。妻の収入がなくなるだけでなく、家事・育児を外部に頼む費用が増えることがあります。育休中は収入が下がっていても、復職後の収入で考えます(共働き・専業主婦の妻に生命保険は必要?)。
受取人と契約内容の確認
独身時代の保険の受取人が、親のままになっていないか確認します。子どもを受取人にすると、子が未成年のうちは、保険金の受け取りや管理に親権者などの関与が必要になります。
手続きが複雑になることがあるため、一般的には配偶者を受取人にするケースが多いです(ご家庭の事情によって適した形は変わります)。あわせて、住所変更や指定代理請求人の登録状況も確認します。
保険を入れ替えるとき
新しい契約の保障が始まってから、古い契約を解約します。先に解約すると、健康状態によっては新しく加入できないことがあるためです。
1歳まで:子どもの医療保険と教育資金の方針を決める
子どもの医療費は、医療費助成で自己負担がない、または少ない自治体が多くあります。加えて、健康保険の高額療養費制度もあります。そのため、子どもの医療保険の優先度は、一般的に高くありません。
ただし、次のような費用は助成の対象外です。
- 入院時の差額ベッド代
- 入院中の食事代の一部(自治体による)
- 付き添いのための親の交通費や、仕事を休むことによる収入減
これらを貯蓄でまかなえるなら、子どもの医療保険は不要と考える家庭も多いです。助成が少ない自治体や引っ越しの予定がある場合の考え方は、子どもの医療保険はいらない?にまとめています。
子どもが他人にけがをさせたり、物を壊したりしたときの備えは、火災保険や自動車保険などの「個人賠償責任特約」が一般的です。家族全員が対象になる場合も多いため、重複していないかを確かめます。
教育資金の準備方法には、主に次のようなものがあります。
| 方法 | 主な特徴 |
|---|---|
| 預貯金 | 元本が減らない。いつでも引き出しやすい |
| 学資保険 | 決まった時期に受け取れる。契約者が亡くなると以後の保険料が不要になるものが多い。途中解約では元本割れの可能性 |
| 新NISAなどの投資 | 運用で増える可能性があるが、元本保証はない |
| 児童手当を貯める | 0歳から高校生年代まで受け取ると、第1子・第2子で約234万円(月額をもとにした単純計算) |
※児童手当の合計は、3歳未満15,000円×36か月+3歳〜18歳年度末まで10,000円×約15年分(180か月)の単純計算です。生まれ月によって前後します。
どれが合うかは、家計や考え方によって違います。死亡保障と教育資金を混ぜずに、それぞれ必要な分を分けて考えます。使う時期ごとの比べ方は、教育資金の準備はどれがいい?をご覧ください。
保育園入園・復職時:収入の変化に合わせて再点検
復職や入園の時期は、家計の収入と支出が変わります。次の4点を確かめます。
- 復職後の収入で保障額を見直す:妻が復職すると、遺された場合の家計の収入が増え、上乗せが少なくてすむ場合があります。時短勤務で収入が下がるなら、その状態での不足額を確認します。
- 勤務先の福利厚生:死亡退職金・弔慰金、団体定期保険・団体医療保険、傷病手当金への上乗せ給付を、夫婦それぞれ確認します。知らずに保険に入ると、保障が重なることがあります。
- 働けなくなったとき:会社員には健康保険の傷病手当金があります。連続3日間休んだあと4日目から支給され、支給期間は通算1年6か月です。国民健康保険には原則ありません(傷病手当金はいくら・いつまで?)。
- 住宅購入:団信に入ると、死亡時にローン残高が原則なくなり、死亡保障を減らせる場合があります。ペアローンでは、自分の団信は自分のローンにしか効きません(家を買ったら生命保険は減らせる?)。
よくある質問(Q&A)
- 子どもが生まれたら、保険はいつ見直すのがいいですか?
-
出生届や児童手当など期限のある手続きを先に済ませ、育休中の落ち着いた時期に親の死亡保障を見直す流れが進めやすいです。
復職や住宅購入のタイミングでも、もう一度確認します。 - 子どもが生まれたら、生命保険はいくら上乗せすべきですか?
-
遺族の生活費と教育費から、遺族年金・配偶者の収入・貯蓄などを引いた不足額が目安です。
家庭ごとに大きく違うため、必要保障額シミュレーターなどで数字を確かめてから決めましょう。 - 赤ちゃんの医療保険は必要ですか?
-
多くの自治体で乳幼児医療費助成があり、自己負担がない、または少ないため、優先度は一般的に高くありません。
助成の内容は自治体で異なるので、お住まいの自治体の案内で対象年齢や自己負担を確認しましょう。 - 生命保険の受取人は、子どもにしたほうがいいですか?
-
子どもが未成年のうちは、保険金の受け取りや管理に親権者などの関与が必要になり、手続きが複雑になることがあります。
一般的には配偶者を受取人にするケースが多いですが、家庭の事情に合わせて確認しましょう。 - 児童手当の申請が遅れるとどうなりますか?
-
児童手当は原則として申請した月の翌月分からの支給で、さかのぼって受け取れません。
出生日の翌日から15日以内に申請すれば出生月の翌月分から受け取れるため、早めに手続きしましょう。
まとめ
- 出産後は、出生届・健康保険・児童手当・子ども医療費助成など、期限のある手続きを先に済ませます。
- 児童手当は申請の翌月分からの支給です。出生日の翌日から15日以内の申請が目安です。
- 親の死亡保障は、子が生まれた直後がいちばん大きく必要です。育休中は、落ち着いて見直しやすい時期です。
- 子どもの医療保険は、自治体の医療費助成があれば優先度は低めです。
- 学資保険は教育資金の手段の一つです。預貯金・投資・児童手当と並べて考えます。
- 復職・住宅購入のタイミングで、もう一度保障額を点検します。
わが家に必要な保障を数字で確かめたい方へ。
- 必要保障額をざっくり試算する → 必要保障額シミュレーター
- 公的保障を踏まえて夫婦で整理する → 無料オンライン相談はこちら
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※本記事は公的制度と保障の一般的な考え方を説明するものです。特定の保険商品を勧めるものではありません。手続きの期限や助成の内容は自治体・健康保険・勤務先によって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 新宿区「出生届」(届出期間・届出人・届出地の例。最終更新日2025年5月26日)
https://www.city.shinjuku.lg.jp/todokede/koseki02_000003.html - 船橋市「児童手当の申請」(出生日の翌日から15日以内の特例。2026年10月27日更新)
https://www.city.funabashi.lg.jp/kodomo/teate/001/p004246.html - 福島県「児童手当制度の改正について」(令和6年10月からの月額・所得制限廃止・支給月。2024年11月15日更新)
https://www.pref.fukushima.lg.jp/sec/21035a/kosodate-jidouteate-seidokaisei.html - 香川県「令和6年10月児童手当制度改正について」(第3子以降のカウント対象)
https://www.pref.kagawa.lg.jp/kosodate/jidoteate/seidokaisei.html - こども家庭庁「児童手当制度のご案内」
https://www.cfa.go.jp/policies/kokoseido/jidouteate - こども家庭庁「令和7年度「こどもに係る医療費の助成についての調査」」(令和7年4月1日現在、2025年12月公表)
https://www.cfa.go.jp/policies/boshihoken/kodomoiryouhityousa-r7 - 厚生労働省「出産育児一時金について」(原則50万円・直接支払制度・差額の支給)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/shussan - 厚生労働省 働く女性の心とからだの応援サイト「出産手当金」
https://www.bosei-navi.mhlw.go.jp/glossary/provide02.html - 厚生労働省 職業安定局「財政運営(育児休業給付)について」(雇用保険部会資料3、令和6年11月20日。育児休業給付の給付率・出生後休業支援給付金)
https://www.mhlw.go.jp/content/11601000/001334939.pdf - 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
https://www.kyoukaikenpo.or.jp/g3/sb3040/r139 - 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」令和8年4月分からの年金額
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html