わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:妻の死亡保障は「ゼロか同額か」ではなく、わが家の不足額で決めます
妻の生命保険は、夫と同じ額にする必要はありません。
一方で、「妻には保険はいらない」と決めつけるのも早すぎます。
- 共働きの妻:妻の収入がなくなる分と、家事・育児の外注費が不足の中心です。
- 専業主婦の妻:収入は減りませんが、家事・育児の外注費や夫の働き方の変化で支出が増えます。
- 公的保障:子のある夫は遺族基礎年金を受け取れます(子1人で年1,091,100円、令和8年度)。
- 2028年4月から:夫の遺族厚生年金の「55歳以上」要件がなくなり、男女差が解消されます。
本記事の計算例では、妻の不足額は夫の不足額の約4〜5分の1でした。
「遺された側の支出 −(遺族年金+遺された側の収入+貯蓄)」を、夫婦それぞれで計算することが出発点です。
この記事の年金額は、令和8年度(2026年4月分から)の額をもとにした概算です。計算例は一般的な前提による目安で、実際の受給額や必要保障額はご家庭の状況によって異なります。
なぜ「妻の生命保険」は迷いやすいのか
妻の死亡保障は「入るべきか」「いくらか」で迷う方が多いテーマです。理由は主に3つです。
- 妻の働き方が時期によって変わる:産休・育休、時短勤務、退職、再就職と変化しやすいからです。
- 家事・育児の価値が見えにくい:給与明細に出ないため、亡くなったときの影響を数字にしにくいのです。
- 夫が受け取れる遺族年金が妻と違う:現行制度では男女で条件が異なり、2028年に変わります。
妻が亡くなったとき、夫と子が受け取れる遺族年金
子のある夫は、遺族基礎年金を受け取れます。妻が専業主婦(国民年金の第3号被保険者)でも、要件を満たせば対象です。遺族厚生年金は、2028年4月を境に夫の条件が変わります。
| 年金の種類 | 現行(2028年3月まで) | 2028年4月から |
|---|---|---|
| 遺族基礎年金 | 子のある夫が受け取ります(子が18歳になった年度末まで)。夫に年齢の条件はありません。 | 受け取る人は同じです。子の加算は1人あたり年281,700円の見込み(2024年度価格)で、第3子以降も同額になります。 |
| 遺族厚生年金(夫) | 妻が会社員・公務員で、妻の死亡時に夫が55歳以上の場合だけです。受給は原則60歳からです。 | 「55歳以上」の要件がなくなります。子が18歳の年度末を迎えた後は、原則5年の有期給付に移ります(有期給付加算により、現行の約1.3倍の額になる見込み)。 |
| 遺族厚生年金(子) | 夫が受け取れない場合などに、子が受け取る形になるケースがあります(加入期間などの条件によります)。 | 子を育てている間は、現行に近い給付が続きます。 |
20〜40代の夫は、現行制度では原則として自分では遺族厚生年金を受け取れません。遺族基礎年金と子の加算の額(令和8年度)は、次のとおりです。
| 子の人数 | 遺族基礎年金+子の加算(年額) | 月額換算 |
|---|---|---|
| 子1人 | 1,091,100円 | 約9.1万円 |
| 子2人 | 1,334,900円 | 約11.1万円 |
| 子3人 | 1,416,200円 | 約11.8万円 |
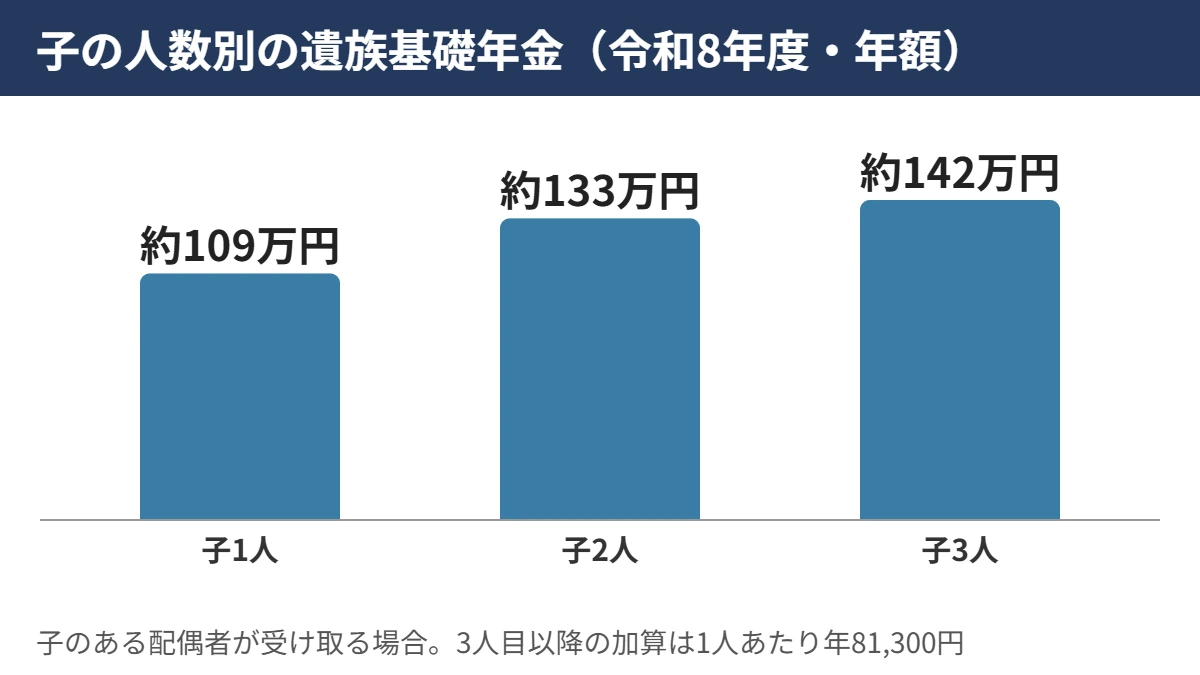
※遺族基礎年金847,300円、子の加算は1人目・2人目が各243,800円、3人目以降が各81,300円です(昭和31年4月2日以後生まれの場合)。
妻が会社員なら、これに遺族厚生年金(子が受け取る分)が加わります。額は妻の報酬比例部分の4分の3で、平均標準報酬額が月30万円相当なら年約37.0万円が目安です。計算式と前提は、遺族年金はいくら?子育て世帯の早見表で解説しています。
夫の年収が850万円以上の場合は注意
遺族年金を受け取るには、前年の年収が850万円未満(または所得655万5千円未満)であることが目安です。夫の年収が850万円以上だと、夫は遺族基礎年金を受け取れません。
現行制度では、子に生計を同じくする父または母がいる間は、子の遺族基礎年金も支給されません。2028年4月からは、この場合も子が受け取れるようになります。
子のない夫婦への改正の影響は、新婚・子なし夫婦の生命保険で解説しています。
共働きの妻が亡くなると、何が足りなくなる?
共働きの妻が亡くなった場合の不足は、主に次の3つから生まれます。
- 妻の手取り収入がなくなる:生活費は妻1人分(食費・通信費・被服費など)が減ります。しかし、家賃や住宅ローン、教育費はほとんど減りません。
- 夫の収入も減ることがある:送迎や看病を夫1人で担うため、残業を減らしたり、時短勤務を選んだりする場面が出てきます。
- 家事・育児を外部に頼む費用が増える:延長保育、ベビーシッター、家事代行などの支出です。
短時間勤務や残業免除を使うと、その分の収入は減ります。雇用保険の「育児時短就業給付」は、2歳未満の子を育てるための時短勤務中に賃金の原則10%が支給されるもので、減った収入のすべてを補うものではありません。
こうした「毎月の収入減と支出増」には、毎月一定額を受け取る収入保障型の保険を充てる使い方があります。貯蓄や夫の収入で足りるなら、保険に入らない選択もあります。
収入保障型の仕組みは、収入保障保険はやめたほうがいい?で整理しています。
専業主婦の妻が亡くなると、何が足りなくなる?
専業主婦の妻が亡くなっても、世帯の収入は直接は減りません。
しかし、妻が担っていた家事・育児を、誰かが代わりに担う必要があります。
内閣府経済社会総合研究所は、家事などの「無償労働」を金額に置き換えて試算しています。
2021年の値で、無業で配偶者のいる女性1人あたりの家事活動の評価額は、次のとおりです。
| 評価の方法 | 1人あたり年額 |
|---|---|
| 機会費用法(家事をせずに働いた場合に得られた収入で評価) | 約242万円 |
| 代替費用法・スペシャリストアプローチ(家事を炊事・育児などの専門職の賃金で評価) | 約200万円 |
| 代替費用法・ジェネラリストアプローチ(家事全般を担う人の賃金で評価) | 約173万円 |
※全国の統計にもとづく平均的な評価額です。子育て世帯の実際の外注費とは一致しません。
すべてを外部に頼むわけではありません。実際の外注費は、延長保育やファミリー・サポート・センターなど、使うサービスと地域で大きく変わります。ひとり親家庭(父子家庭を含む)向けに、家事や保育の支援員を派遣する自治体もあるため、お住まいの市区町村で確認しておきます。
専業主婦の家庭での確かめ方は、専業主婦の生命保険はいらない?でくわしく解説しています。
夫婦の保障を配分する2つの考え方
手軽なのは、世帯の収入に占める割合で考える方法です。夫の年収500万円、妻の年収400万円なら、夫56%・妻44%です。ただし、この比率どおりに分けると、多くの場合は妻の保障が大きくなりすぎます。
より実態に近いのは、夫が亡くなった場合と妻が亡くなった場合の不足額を、別々に計算する方法です。
必要保障額 = 遺された側の支出 −(遺族年金+遺された側の収入+貯蓄+死亡退職金など)
夫婦で同額にしなくてよい理由
- 遺された側の収入が違う:収入の多い側が遺されれば、不足は小さくなります。
- 遺族年金の額が違う:亡くなった人の厚生年金の加入状況で、遺族厚生年金の額が変わります。
- 団信の効き方が違う:夫単独のローンなら、妻が亡くなってもローンは残ります。
- 増える支出が違う:家事・育児の分担の割合で、外注費の大きさが変わります。
計算の手順は死亡保障はいくら必要?で、わが家の数字は必要保障額シミュレーターで確かめられます。
計算例1:共働き・子1人(賃貸)
前提(仮定。2026年中の現行制度で計算)
- 夫33歳・年収500万円(手取り年390万円と仮定)、妻32歳・年収400万円(手取り年310万円と仮定)。ともに会社員
- 子1人(0歳)、賃貸、貯蓄300万円。期間は子が22歳になるまでの22年間
- 生活費:月36万円(家賃込み、亡くなった人の分を除く)。教育費1,000万円、葬儀・生活を整える資金200万円
- 家事・育児の外注費:小学校入学までの6年間は月6万円、小学生の6年間は月3万円(合計648万円)
- 遺された側の収入減:子が12歳になるまで手取りが年50万円減る(合計600万円)
- 遺族年金(子が18歳の年度末までの18年分):妻が亡くなった場合は年約150.2万円、夫が亡くなった場合は年約160.5万円
| 区分 | 項目 | 妻が亡くなった場合 | 夫が亡くなった場合 |
|---|---|---|---|
| 支出 | 生活費(月36万円×22年) | 9,504万円 | 9,504万円 |
| 支出 | 家事・育児の外注費 | 648万円 | 648万円 |
| 支出 | 教育費・葬儀等 | 1,200万円 | 1,200万円 |
| 支出の合計 | 1億1,352万円 | 1億1,352万円 | |
| 収入 | 遺された側の手取り(22年)− 収入減 | 7,980万円 | 6,220万円 |
| 収入 | 遺族年金(18年分) | 約2,704万円 | 約2,889万円 |
| 収入 | 貯蓄 | 300万円 | 300万円 |
| 収入の合計 | 約1億984万円 | 約9,409万円 | |
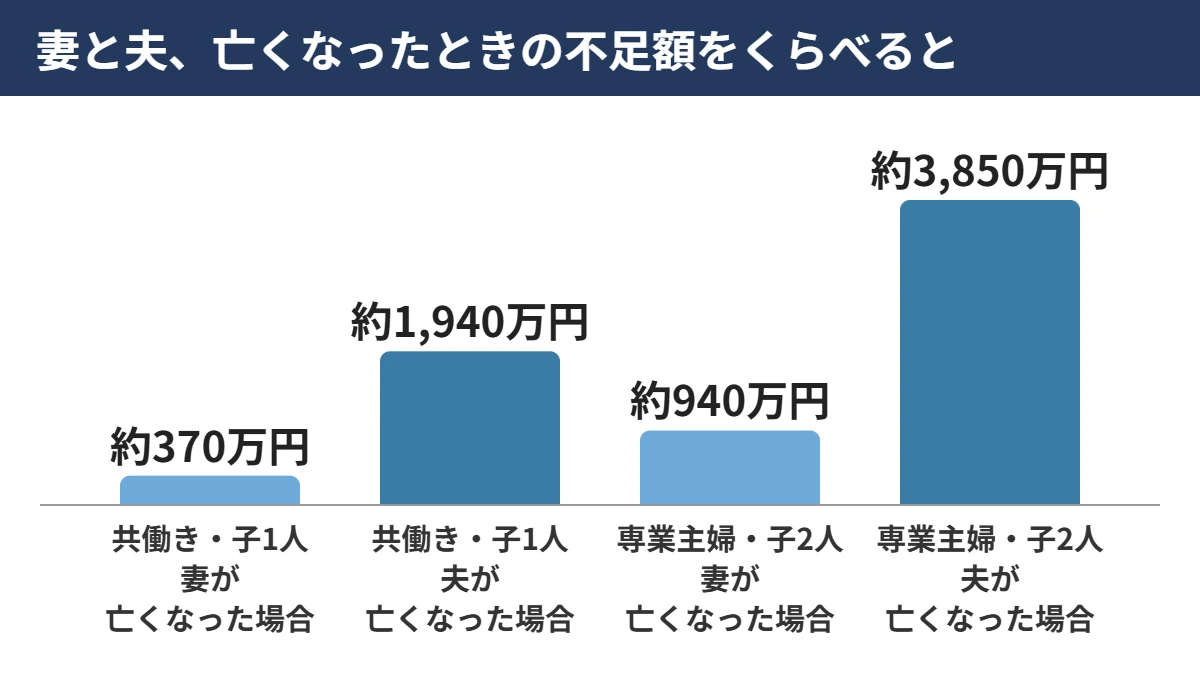
| 不足額(必要保障額の目安) | 約370万円 | 約1,940万円 |
※児童手当(子1人で0歳から高校生年代までの合計 約230万円の目安)、死亡退職金、税金、昇給や物価の変動は考慮していません。
夫婦の収入比率は56:44ですが、不足額は約1,940万円と約370万円でした。収入の多い夫が遺されるため、妻が亡くなった場合の不足は小さくなります。この例では、貯蓄でまかなえるなら妻は保険に入らない選択もあります。
条件が変わると不足額も変わります。たとえば夫が子の小学校入学まで時短勤務をし、その6年間の手取りが年100万円減る場合、妻の不足額は約670万円に増えます。
計算例2:専業主婦・子2人(持ち家・夫単独の住宅ローン)
前提(仮定。2026年中の現行制度で計算)
- 夫35歳・会社員・年収600万円(手取り年460万円と仮定)、妻33歳・専業主婦
- 子2人(3歳・0歳)、夫単独名義の住宅ローン(団信は夫のみ)、貯蓄400万円。期間は下の子が22歳になるまでの22年間
- 教育費は子2人で2,000万円、葬儀・生活を整える資金200万円
- 妻が亡くなった場合:生活費は月38万円(ローン返済を含む)。外注費は下の子の小学校入学までの6年間は月8万円、小学生の6年間は月4万円(合計864万円)。夫の収入減は、最初の3年は年110万円、その後9年は年40万円(合計690万円)
- 夫が亡くなった場合:団信で住宅ローンがなくなり、生活費は月28万円。妻は下の子が3歳になってからパートで手取り年100万円(19年で1,900万円)
- 遺族年金(18年分):妻が亡くなった場合は1,334,900円×15年+1,091,100円×3年=約2,330万円。夫が亡くなった場合は遺族厚生年金 年約61.7万円が加わり、約3,440万円
| 区分 | 項目 | 妻が亡くなった場合 | 夫が亡くなった場合 |
|---|---|---|---|
| 支出 | 生活費(22年) | 1億32万円 | 7,392万円 |
| 支出 | 家事・育児の外注費 | 864万円 | — |
| 支出 | 教育費・葬儀等 | 2,200万円 | 2,200万円 |
| 支出の合計 | 1億3,096万円 | 9,592万円 | |
| 収入 | 遺された側の手取り(収入減を引いた後) | 9,430万円 | 1,900万円 |
| 収入 | 遺族年金(18年分) | 約2,330万円 | 約3,440万円 |
| 収入 | 貯蓄 | 400万円 | 400万円 |
| 収入の合計 | 約1億2,160万円 | 約5,740万円 | |
| 不足額(必要保障額の目安) | 約940万円 | 約3,850万円 |
※児童手当(子2人で合計 約470万円の目安)、死亡退職金、税金、昇給や物価の変動は考慮していません。
専業主婦の妻でも、子が小さい家庭では1,000万円近い不足が出ることがあります。主な原因は、家事・育児の外注費、夫の収入減、残る住宅ローンです。不足は最初の数年に集中します。
チェックリスト:妻の死亡保障を考える前に確認すること
妻の保障を検討したほうがよいサイン
- □ 妻の手取り収入が、世帯の手取りの3割以上を占めている
- □ 夫の収入だけでは、今の生活費と教育費をまかなえない
- □ 子が未就学児で、送迎や延長保育が欠かせない
- □ 近くに頼れる親族がいない
- □ 夫が時短勤務や残業免除を選ぶと、収入が大きく下がる
- □ ペアローンで妻のローンがある、または夫単独ローンで妻が亡くなっても返済が残る
- □ 夫の年収が850万円以上で、現行制度では遺族基礎年金が出ない
妻の保障が小さくてよい(いらない)可能性があるサイン
- □ 夫の収入と遺族年金で、生活費と教育費をまかなえる
- □ 貯蓄で、葬儀費用と当面の外注費をまかなえる
- □ 親族の支援を受けられ、外注費があまりかからない
- □ 勤務先の死亡退職金や団体保険で、不足がほぼ埋まる
- □ 子が中学生以上で、家事・育児の外注がほとんど必要ない
妻の死亡保障を考えるときの3つのコツ
不足額が分かったら、保障の形を考える前に、次の3点を確かめます。
- 期間を区切る:末の子の小学校卒業や中学校卒業までなど、不足が出る時期に絞って考えます。
- 働き方が変わったら見直す:育休からの復職、時短勤務の終了、転職などで不足額は変わります(子どもが生まれたら見直す保険)。
- 医療保障や就業不能への備えと分けて考える:病気やけがで働けない場合は、健康保険の傷病手当金など別の公的制度が関わります。分けて考えると、保障の重複を防げます。
わが家の数字で確かめてみましょう
- 夫婦それぞれが亡くなった場合の不足額をざっくり試算する → 必要保障額シミュレーター
- 遺族年金と家事・育児の外注費を含めて、夫婦で一緒に整理する → 無料オンライン相談
よくある質問(Q&A)
- 共働きの妻にも生命保険は必要ですか?
-
妻の収入がなくなった後、夫の収入と遺族年金・貯蓄で生活費や教育費をまかなえない場合は、検討する価値があります。
夫の収入だけで足りる家庭では、葬儀費用程度の備えで十分なこともあり、入らない選択もあります。 - 専業主婦の妻に死亡保障はいりませんか?
-
一律にいらないとはいえません。
子が小さい家庭では、家事・育児の外注費や夫の収入減で不足が出ることがあり、本記事の計算例では約940万円の不足でした。 - 妻が亡くなったら、夫は遺族年金をもらえますか?
-
子のある夫は、年収850万円未満などの条件を満たせば遺族基礎年金を受け取れます(子1人で年1,091,100円、令和8年度)。
遺族厚生年金は、現行では妻の死亡時に夫が55歳以上であることが条件で、2028年4月からはこの年齢条件がなくなります。 - 妻の死亡保障はいくらが目安ですか?
-
決まった目安はなく、「遺された夫と子の支出 −(遺族年金+夫の収入+貯蓄など)」で計算します。
本記事の計算例では、共働き・子1人で約370万円、専業主婦・子2人で約940万円でした。
わが家の数字は必要保障額シミュレーターで試算できます。 - 夫婦で同じ額の保険に入るべきですか?
-
同じ額にする必要はありません。
遺された側の収入、遺族年金、団信の効き方、増える支出が夫婦で違うため、それぞれが亡くなった場合の不足額をもとに決めます。
まとめ
- 妻の死亡保障は「ゼロか同額か」ではなく、夫婦それぞれが亡くなった場合の不足額で決めます。
- 子のある夫は遺族基礎年金を受け取れます。遺族厚生年金の夫の55歳以上要件は、2028年4月に廃止されます。
- 共働きの妻は「収入の減少」、専業主婦の妻は「家事・育児の外注費と夫の収入減」が不足の中心です。
- 妻の不足は子が小さい時期に集中するため、期間を区切って考えやすい性質があります。
- 夫の収入と遺族年金・貯蓄で足りるなら、妻は保険に入らない選択もあります。
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※本記事は公的制度と保障の一般的な考え方を説明するものです。特定の保険商品を勧めるものではありません。計算例は一般的な前提による目安であり、実際の受給額や必要保障額はご家庭の状況によって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 遺族年金はいくら?子育て世帯の早見表
- 死亡保障はいくら必要?必要保障額の計算方法
- 専業主婦の生命保険はいらない?
- 新婚・子なし夫婦の生命保険と2028年改正
- 収入保障保険はやめたほうがいい?いる人・いらない人の条件
- 子どもが生まれたら見直す保険:やることを時系列で
出典一覧
出典一覧を開く
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」令和8年4月分からの年金額
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html - 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html - 日本年金機構「遺族年金ガイド 令和8年度版」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf - 日本年金機構「年金用語集:生計維持」
https://www.nenkin.go.jp/service/yougo/sagyo/20160824.html - 日本年金機構「報酬比例部分」(計算式・乗率)
https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html - 厚生労働省「年金制度改正法の概要」説明資料(概要版)
https://www.mhlw.go.jp/content/12500000/001537487.pdf - 厚生労働省「遺族厚生年金の見直しについて」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html - 生命保険文化センター「2028年4月施行の遺族年金の改正」(2026年9月4日更新)
https://www.jili.or.jp/lifeplan/lifesecurity/10620.html - 内閣府経済社会総合研究所「無償労働の貨幣評価」(2023年7月公表・2021年の値)
https://www.esri.cao.go.jp/jp/sna/sonota/satellite/roudou/contents/pdf/2021musyou00.pdf - 厚生労働省「短時間勤務等の措置」(育児休業制度特設サイト)
https://www.mhlw.go.jp/seisakunitsuite/bunya/koyou_roudou/koyoukintou/ryouritsu/ikuji/shortworking/ - 厚生労働省「所定外労働の制限(残業免除)」(育児休業制度特設サイト)
https://www.mhlw.go.jp/seisakunitsuite/bunya/koyou_roudou/koyoukintou/ryouritsu/ikuji/unscheduled/ - 厚生労働省「育児時短就業給付」リーフレット(2026年8月1日時点版)
https://www.mhlw.go.jp/content/11600000/001395102.pdf - 千葉市「延長保育」(2026年5月18日更新)
https://www.city.chiba.jp/kodomomirai/yojikyoiku/unei/enchou.html - 新宿区「新宿区立保育園・子ども園 延長保育のご案内」(2026年2月24日更新)
https://www.city.shinjuku.lg.jp/kodomo/file04_07_00017.html - 神戸市「ファミリー・サポート・センター」
https://www.city.kobe.lg.jp/a64411/kosodate/chiiki/familysupport.html - 大田区「令和8年度 大田区ベビーシッター利用支援事業(一時預かり利用支援)のご案内」
https://www.city.ota.tokyo.jp/seikatsu/kodomo/shien/babysitter_itiziazukari.files/reiwa8-guidance.pdf - 千葉市「ひとり親家庭等日常生活支援事業」(2025年3月19日更新)
https://www.city.chiba.jp/kodomomirai/kodomomirai/kateishien/lifesupport.html - こども家庭庁「児童手当制度のご案内」
https://www.cfa.go.jp/policies/kokoseido/jidouteate