わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
この記事の要点
- 子のいない新婚夫婦は、死亡保障が大きく必要になる時期ではありません
- 2028年4月から、子のない60歳未満の配偶者の遺族厚生年金は原則5年になります
- 配偶者の収入・住宅ローン・妊娠予定で、必要額は大きく変わります
- 子が生まれると必要保障額は大きく増えるため、そのタイミングで見直します
結論:子なし新婚夫婦の死亡保障は「小さく、必要な分だけ」で考える
子のいない新婚夫婦は、死亡保障が大きく必要になる時期ではありません。
多くの場合、遺された配偶者は自分の収入で生活を立て直せるからです。
まずは葬儀費用や生活を整える資金を、貯蓄でまかなえるかを確認します。
ただし、次の3つで必要額は大きく変わります。
- 配偶者の収入:専業主婦(主夫)や収入が少ない場合は、必要額が増えます。
- 住宅ローン:団体信用生命保険(団信)の有無や、ペアローンかどうかで変わります。
- 妊娠の予定:子が生まれると、必要保障額は一気に大きくなります。
さらに2028年4月から、子のいない60歳未満の配偶者が受け取る遺族厚生年金は、原則5年の有期給付になります。
「遺族年金がずっと続く」前提で考えていた方は、見直しが必要です。
2028年の遺族年金改正で、子なし夫婦に何が起きる?
現行と、2028年4月からの違いを先に一覧にします。
| 項目 | 現行 | 2028年4月から |
|---|---|---|
| 子のない妻 | 30歳未満の妻は5年間の給付 | 60歳未満は原則5年の給付(2028年度末時点で40歳未満の妻から対象。その後20年かけて拡大) |
| 子のない夫 | 妻が亡くなったとき55歳未満だと受け取れない | 60歳未満の夫も原則5年の給付を受け取れる |
| 5年間の額 | — | 現行の約1.3倍になる見込み(有期給付加算) |
| 収入要件 | 年収850万円未満 | なくなる |
子のない配偶者の遺族厚生年金は「原則5年」に
2028年4月から、遺族厚生年金の仕組みが変わります。
18歳年度末までの子がいない60歳未満の配偶者は、原則5年の給付になります。
妻の場合は、段階的に対象が広がります。
- 2028年度末時点で40歳未満の妻から対象です。
- その後20年かけて、対象年齢が60歳未満まで引き上げられます。
現行制度でも、子のない30歳未満の妻は5年間の給付です。
改正後は、30代の妻も原則5年になります。
新婚世帯の多くが、この対象に入ると考えてよいでしょう。
夫も遺族厚生年金を受け取れるようになります
現行では、妻が亡くなったとき夫が55歳未満だと、遺族厚生年金は受け取れません。
改正後はこの年齢条件がなくなり、60歳未満の夫も原則5年の給付を受け取れます。
共働き夫婦にとっては、妻の死亡時の保障が少し厚くなる改正です。
5年の給付を補う仕組みもあります
| 仕組み | 内容 |
|---|---|
| 有期給付加算 | 5年間は、現行の約1.3倍の額になる見込みです |
| 死亡分割 | 亡くなった配偶者の婚姻期間中の厚生年金記録を分割し、自分の将来の年金を増やせます |
| 継続給付 | 収入が少ないなど配慮が必要な場合、所得に応じて最長65歳まで受け取れます |
| 収入要件の廃止 | 年収850万円未満という条件がなくなります |
つまり「短い期間に、手厚く」支給する形に変わります。
5年後に自分の収入で暮らせるかどうかが、保障を考えるカギになります。
改正の詳しい内容や、子どもがいる世帯の遺族年金額は、遺族年金はいくら?子育て世帯の早見表で解説しています。
結婚したらやること:5つのチェックリスト
□ 1. 独身時代の保険の「受取人」を確認する
独身時代に入った保険の受取人は、親になっていることが多いです。結婚後もそのままにしている方は少なくありません。
受取人を配偶者にするかどうか、夫婦で話し合って決めましょう。あわせて、保障内容が今の暮らしに合っているかも見直します。
□ 2. 会社の団体保険・福利厚生を確認する
勤務先によっては、死亡退職金や弔慰金の制度があります。団体定期保険や、会社が保険料を負担する保障がある場合もあります。
就業規則や福利厚生の案内を、夫婦それぞれ確認しておきましょう。これらを知らずに保険に入ると、保障が重なることがあります。
□ 3. 夫婦それぞれの「収入が減るリスク」を確認する
死亡よりも起こりやすいのが、病気やけがで働けなくなることです。会社員なら、健康保険の傷病手当金があります。
支給額は1日あたり、支給開始前12か月の標準報酬月額の平均を30で割った額の3分の2(おおむね給与日額の3分の2)です。支給開始から通算1年6か月まで受け取れます。
一方、自営業やフリーランスの方は、国民健康保険に傷病手当金がありません。
夫婦の働き方によって、備えるべきリスクは違います。
□ 4. 医療保険は「高額療養費」を前提に考える
日本の健康保険には、高額療養費制度があります。1か月の医療費の自己負担に上限がある仕組みです。
厚生労働省によると、年収約370万〜約770万円の方が100万円の医療を受けても、自己負担は約9.3万円に抑えられます。2026年8月からは、年間の上限も設けられました。
ただし、差額ベッド代や食事代、先進医療の技術料は対象外です。
まず貯蓄でどこまでまかなえるかを確かめ、足りない分を考えましょう。
□ 5. 妊娠前に、保障を一度考えておく
妊娠すると、医療保険などに入るときに条件が付く場合があります。
一般に、妊娠中は加入できる保障の範囲が限られることがあるためです(扱いは保険会社によって異なります)。
また、出産には公的な支援もあります。
健康保険から出産育児一時金として、原則50万円が支給されます。
公的な支援を知ったうえで、本当に必要な保障だけを検討しましょう。
このチェックリストに出てきた公的な制度を、一覧にまとめます。
| 公的な制度 | 内容 |
|---|---|
| 傷病手当金(会社員) | おおむね給与日額の3分の2を、支給開始から通算1年6か月まで |
| 高額療養費制度 | 100万円の医療を受けても、自己負担は約9.3万円(年収約370万〜約770万円の方) |
| 出産育児一時金 | 原則50万円 |
| 遺族厚生年金(子のない配偶者) | 2028年4月から原則5年の給付 |
モデルケースで考える:必要保障額はいくら?
必要保障額は、次の式で考えます。
くわしく見る:モデルケースで考える
必要保障額 = 遺族の支出 −(遺族年金 + 貯蓄 + 配偶者の収入 + 団信・死亡退職金など)
以下は一般的な例です。
年金額は令和8年度の制度をもとにした概算で、2028年4月以降の死亡を想定しています。
実際の金額は、加入記録や家計の状況によって変わります。
ケース1:共働き・子なし(賃貸住まい)
前提(仮定)
- 夫30歳・会社員・年収500万円、妻29歳・会社員・年収400万円
- 賃貸住まい、夫婦の貯蓄300万円
- 当面、子を持つ予定はない
夫が
- 遺族厚生年金(概算):年約51万円(平均標準報酬額を約41.7万円、300月みなしで計算)
- 改正後は有期給付加算で約1.3倍となり、年約67万円×5年=約334万円の見込みです。
- 妻には年収400万円の収入があります。
支出側で
- 葬儀費用、手続きや引っ越しなど生活を整える資金
- 収入が1人分になる間の、生活水準の調整にかかる期間
考え方
妻は自分の収入で生活を続けられます。
5年間の遺族厚生年金と貯蓄で、葬儀費用や生活を整える資金はまかなえる計算です。
このケースでは、死亡保障の必要性は小さいといえます。
逆に妻が亡くなった場合も、改正後は夫が遺族厚生年金を受け取れます(概算で年約41万円、5年間は約1.3倍)。
夫婦の収入差が大きくなければ、お互いに「大きな死亡保障は不要」となりやすいケースです。
こんなときは
- ペアローンで住宅を買ったとき:自分の団信は自分のローンにしか効きません。相手のローン返済が残る点に注意します。
- どちらかが仕事を辞める・減らすとき:遺された側の収入が下がり、必要額が増えます。
ケース2:妻が妊娠予定(1〜2年以内に第1子を希望)
前提(仮定)
- 夫31歳・会社員・年収550万円、妻30歳・会社員・年収350万円
- 出産後、妻は時短勤務で年収150万円になる想定
- 賃貸住まい(家賃込みの生活費は、夫死亡後に月28万円と仮定)
- 夫婦の貯蓄300万円、教育費は子1人で1,000万円と仮定
今
ケース1と同じ考え方です。
妻には収入があり、遺族厚生年金は原則5年になります。
死亡保障の必要額は、まだ大きくありません。
子が
| 区分 | 項目 | 18年間の合計(概算) |
|---|---|---|
| 支出 | 生活費(月28万円×12か月×18年) | 約6,050万円 |
| 支出 | 教育費 | 約1,000万円 |
| 支出 | 葬儀・生活を整える資金 | 約200万円 |
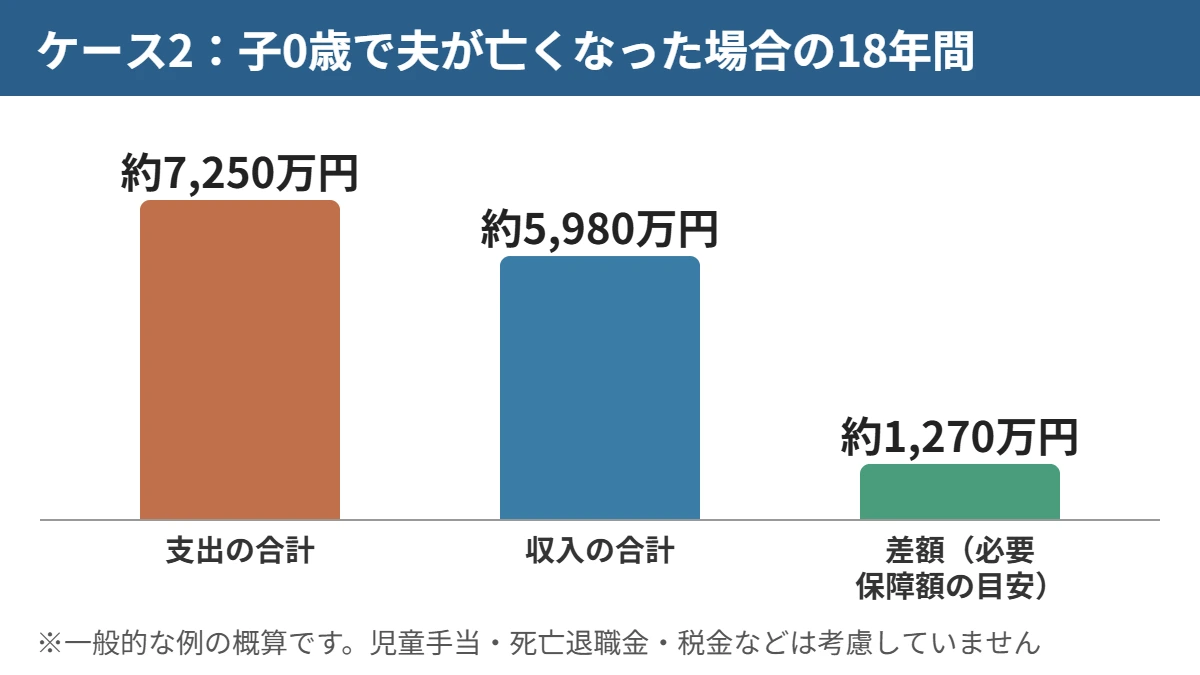
| 支出の合計 | 約7,250万円 | |
| 収入 | 遺族年金(年約166万円×18年) | 約2,980万円 |
| 収入 | 妻の収入(年150万円×18年) | 約2,700万円 |
| 収入 | 貯蓄 | 300万円 |
| 収入の合計 | 約5,980万円 | |
| 差額(必要保障額の目安) | 約1,270万円 |
※遺族年金は、遺族基礎年金+子の加算(年1,091,100円)と遺族厚生年金(概算年約56.5万円)の合計です。2028年改正後の子の加算の引上げは含めていません。
※児童手当、勤務先の死亡退職金、税金・社会保険料、物価や昇給の変動は考慮していません。
考え方
子が生まれると、必要保障額は大きく増えます。
この例では、子が0歳のときに約1,300万円規模の不足が出ます。
子が成長するにつれて、この不足額は小さくなっていきます。
また、子が18歳になったあとは、遺族年金が原則5年の有期給付に移ります。
妻の老後資金まで含めて考えると、必要額はさらに増える場合があります。
一方、住宅を買って団信に入れば、住居費の多くを支出から外せます。
ポイント
- 妊娠前は「小さく」、出産後に「必要な期間だけ増やす」考え方が合理的です。
- 必要額が年々減っていくため、掛け捨ての定期保険や収入保障型で考えるのが一般的です。
- どの形が合うかは家計や貯蓄で異なるため、数字で確認することが大切です。
子どもが生まれたあとの保障の考え方は、子どもが生まれたら見直す保険で詳しく解説します。
ケース2(妻が妊娠予定の夫婦)で、子が0歳のときに夫が亡くなった場合の18年間の合計は、次のとおりです。内訳は、上の「くわしく見る」の表にあります。
よくある質問(Q&A)
- 新婚で子どもがいない夫婦に、生命保険は必要ですか?
-
共働きで、お互いが自分の収入で生活できるなら、大きな死亡保障は必要ないケースが多いです。
葬儀費用などを貯蓄でまかなえるかをまず確認し、不足分だけを考えましょう。 - 2028年からの「遺族年金5年」は、新婚夫婦にどう影響しますか?
-
2028年4月以降、子のいない60歳未満の配偶者が受け取る遺族厚生年金は原則5年になり、妻は2028年度末時点で40歳未満の方から対象になります。
「遺族年金が長く続く」前提ではなく、5年後に自分の収入で暮らせるかを基準に考えることが大切です。 - 専業主婦(主夫)の新婚家庭では、保障はどう考えればいいですか?
-
配偶者に収入がない場合は、遺族厚生年金が原則5年で終わったあとの生活費を、就職までの期間も含めて見込む必要があります。
収入が少ない場合は継続給付の仕組みもありますが、金額は所得で変わるため個別の確認が必要です。 - 結婚したら、独身時代の保険はどうすればいいですか?
-
まず受取人が親のままになっていないかを確認し、夫婦で話し合って変更するかどうかを決めましょう。
あわせて、勤務先の福利厚生と保障が重なっていないかも確認します。 - 医療保険は、妊娠する前に入ったほうがいいですか?
-
妊娠中は加入時に条件が付く場合があるため、妊娠前に一度検討しておくと選択肢が広がります。
ただし高額療養費制度や出産育児一時金(原則50万円)があるので、貯蓄で足りない分だけを考えます。 - 夫婦の収入差が大きい場合は、どちらの保障を厚くすべきですか?
-
一般的には、亡くなったときに家計への影響が大きい、収入の多い側の保障を優先して考えます。
ただし2028年以降は夫も遺族厚生年金を受け取れるため、夫婦それぞれの死亡時を同じ条件で比べることが大切です。 - 結婚したら、会社の福利厚生も確認したほうがいいですか?
-
はい、確認しておくと安心です。勤務先によっては死亡退職金や弔慰金、団体定期保険などがあり、知らずに保険に入ると保障が重なることがあります。
- 会社員が病気で働けなくなったら、収入はどうなりますか?
-
健康保険の傷病手当金があり、1日あたり、支給開始前12か月の標準報酬月額の平均を30で割った額の3分の2(おおむね給与日額の3分の2)を、支給開始から通算1年6か月まで受け取れます。自営業やフリーランスの国民健康保険には傷病手当金がありません。
- ペアローンで家を買ったら、保障で気をつけることは?
-
自分の団信は自分のローンにしか効かない点に注意が必要です。配偶者が亡くなっても、自分のローン返済は残るため、住宅購入のタイミングで保障を見直しましょう。
まとめ
- 子なし新婚夫婦の死亡保障は、小さく、必要な分だけで考えます。
- 2028年4月から、子のない60歳未満の配偶者の遺族厚生年金は原則5年になります。
- 配偶者の収入・住宅ローン・妊娠予定で、必要額は大きく変わります。
- 結婚したら、受取人・福利厚生・収入減リスク・医療費・妊娠前の検討の5つを確認しましょう。
- 子が生まれると必要保障額は大きく増えるため、そのタイミングで見直します。
わが家の場合はどうなるか、数字で確かめたい方へ。
- 必要保障額をざっくり試算する → 必要保障額シミュレーター
- 公的保障を踏まえて夫婦で整理する → 無料オンライン相談はこちら
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
FP歴14年(銀行員歴6年を含む)/FP相談実績2,000件
※本記事は公的制度と保障の一般的な考え方を説明するものです。特定の保険商品を勧めるものではありません。モデルケースは一般的な例であり、実際の必要保障額はご家庭の状況によって異なります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 生命保険文化センター「2028年4月施行の遺族年金の改正」(2026年9月4日更新)
https://www.jili.or.jp/lifeplan/lifesecurity/10620.html - 厚生労働省「遺族厚生年金の見直しについて」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html - 厚生労働省「遺族厚生年金の見直しに対して寄せられている指摘への考え方」(社会保障審議会年金部会資料)
https://www.mhlw.go.jp/content/12500000/001499009.pdf - 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」令和8年4月分からの年金額
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html - 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html - 日本年金機構「報酬比例部分」
https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html - 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html - 厚生労働省「出産育児一時金の支給額・支払方法について」(2023年4月から50万円)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000198659_00015.html - 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
https://www.kyoukaikenpo.or.jp/g3/sb3040/r139