わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
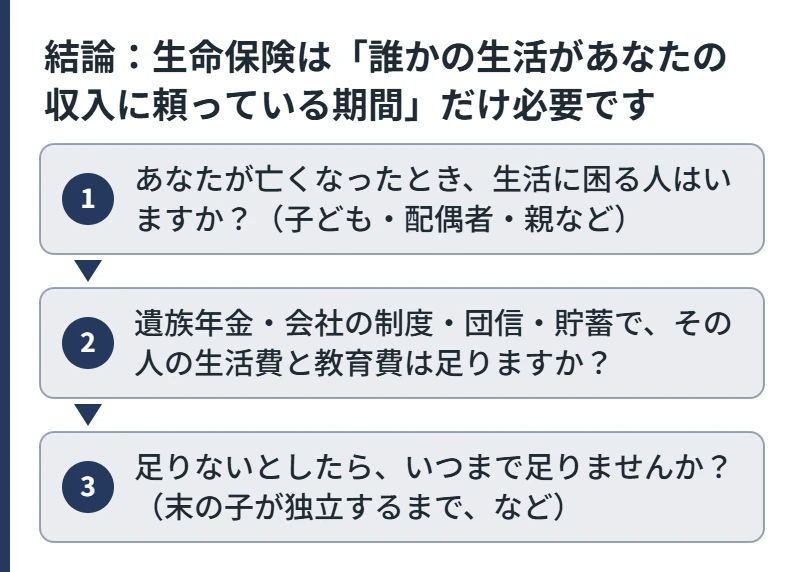
結論:生命保険は「誰かの生活があなたの収入に頼っている期間」だけ必要です
「生命保険はいらない」という意見は、半分は正しいです。日本には遺族年金や高額療養費制度などの公的保障があり、会社員なら勤務先の制度もあります。住宅ローンを組んでいれば、団体信用生命保険(団信)でローンが消えることもあります。これらを差し引くと、民間の保険で備える必要がない人は少なくありません。
一方で、小さな子どもがいる家庭や、配偶者の収入が少ない家庭では、公的保障だけでは生活費や教育費が足りないことがあります。必要かどうかは、次の3つの質問で分かれます。
- あなたが亡くなったとき、生活に困る人はいますか?(子ども・配偶者・親など)
- 遺族年金・会社の制度・団信・貯蓄で、その人の生活費と教育費は足りますか?
- 足りないとしたら、いつまで足りませんか?(末の子が独立するまで、など)
1つ目が「いいえ」なら、死亡保障の生命保険は基本的に不要です。2つ目が「足りる」なら、やはり不要です。2つ目が「足りない」ときだけ、3つ目の期間に限って、足りない額を備えます。
この記事は、保険の「いる・いらない」を一般的な考え方で整理するものです。個別の保険商品をおすすめするものではありません。
それでも多くの人が生命保険に入っている
生命保険文化センターの「生活保障に関する調査」(2025年度)では、生命保険(共済などを含む)の加入率は全体で80.0%(男性78.2%、女性81.5%)でした。多くの人が加入していることは確かですが、加入率が高いことは「誰にでも必要」という意味ではありません。
「周りが入っているから」「勧められたから」で入った保険が、家族構成や公的保障と合っていないことはよくあります。大切なのは、平均ではなく、わが家の不足額です。
「生命保険はいらない」と言われる4つの理由
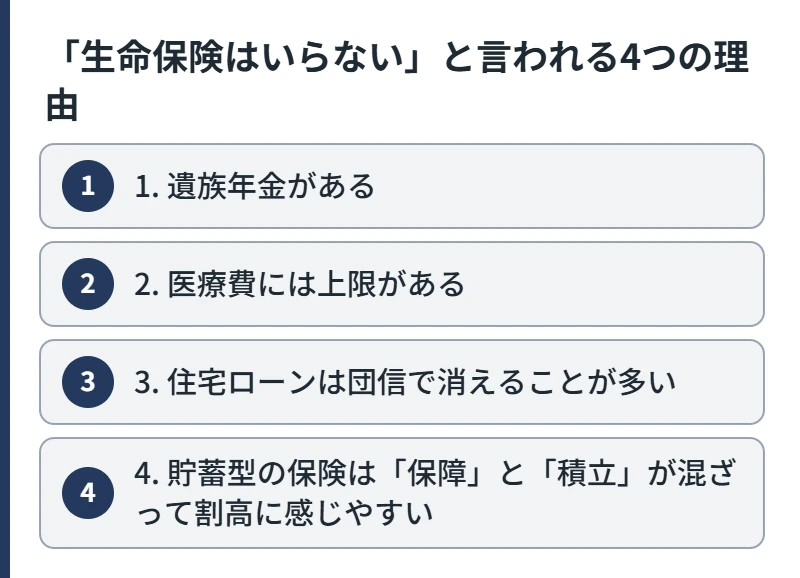
1. 遺族年金がある
会社員や公務員が亡くなると、子どものいる配偶者には遺族基礎年金と遺族厚生年金が支給されます。子どもが1〜2人いる会社員世帯なら、年150万円前後になることもあります。自営業の場合は遺族基礎年金だけになるため、会社員より不足が大きくなりやすい点に注意が必要です。
→ 金額の目安は遺族年金はいくら?子育て世帯の早見表で確認できます。
2. 医療費には上限がある
健康保険には、1か月の医療費の自己負担に上限を設ける高額療養費制度があります。2026年8月からは年間の上限も設けられました。医療費のための保険は、貯蓄で足りるかを先に確かめます(医療保険はいらない?)。
3. 住宅ローンは団信で消えることが多い
住宅ローンを組むと、多くの場合は団信に加入します。ローンの名義人が亡くなるとローンの残りが保険で支払われるため、遺族の住居費は大きく下がります(家を買ったら生命保険は減らせる?)。
4. 貯蓄型の保険は「保障」と「積立」が混ざって割高に感じやすい
終身保険や個人年金保険、変額保険、外貨建て保険など、貯蓄や運用の機能をもつ保険は、保険料が高くなりがちです。途中で解約すると、払った保険料より受け取るお金が少なくなる時期もあります。「保険は損」という印象の多くは、ここから来ています。
生命保険がいらない可能性が高い人・必要になりやすい人
| 家族の状況 | 公的保障などで足りるか | 死亡保障の生命保険の目安 |
|---|---|---|
| 独身・扶養する家族がいない | 困る人がいない | 基本的に不要(葬儀費用は貯蓄で) |
| 子どものいない共働き夫婦 | 互いの収入で暮らせることが多い | 基本的に不要か少額 |
| 子どもが独立した・貯蓄が十分 | 生活費の不足が小さい | 基本的に不要 |
| 子どもが小さい会社員世帯 | 遺族年金だけでは不足しやすい | 不足分だけ、子の独立まで |
| 専業主婦(主夫)・片働き世帯 | 働き手の死亡で収入がなくなる | 不足分だけ、子の独立まで |
| 自営業・フリーランス | 遺族厚生年金がないため不足が大きい | 会社員世帯より厚めに検討 |
| ひとり親世帯 | 遺族は子どものみになる | 子の独立まで、不足分を検討 |
子どものいない夫婦は、2028年4月から遺族厚生年金の仕組みが変わり、60歳未満の配偶者は原則5年の給付になります。共働きでも、配偶者の収入が少ない場合は確認しておきましょう(新婚・子なし夫婦の生命保険)。
必要な場合の「ちょうどいい」入り方
不足額があると分かった場合も、大きな保険は必要ありません。次の3つを守ると、保険料を抑えながら必要な保障を持てます。
- 足りない額だけ:遺族年金・団信・貯蓄・配偶者の収入を差し引いた額にします。
- 必要な期間だけ:必要額は子どもの成長とともに減ります。期間を区切った保障(定期保険や収入保障保険など)が選択肢になります。
- 保障と積立は分ける:将来のためのお金は、預貯金やNISAなど保険以外の方法とあわせて考えます。
→ 期間を区切る保障の考え方は収入保障保険はやめたほうがいい?、金額の出し方は死亡保障はいくら必要?で解説しています。
生命保険に入っていない人が、まずやること
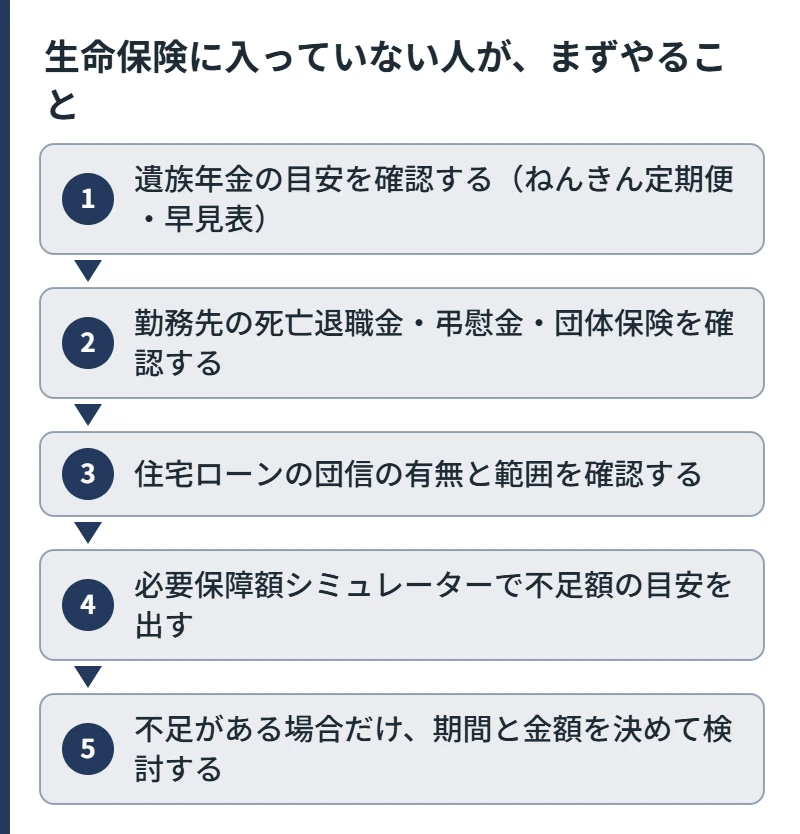
- 遺族年金の目安を確認する(ねんきん定期便・早見表)
- 勤務先の死亡退職金・弔慰金・団体保険を確認する
- 住宅ローンの団信の有無と範囲を確認する
- 必要保障額シミュレーターで不足額の目安を出す
- 不足がある場合だけ、期間と金額を決めて検討する
加入中の保険を「いらない」と感じたときの注意点
今の保険が多すぎると感じても、すぐに解約するのは避けてください。健康状態によっては、あとで必要になったときに新しい保険に入れないことがあります。貯蓄型の保険は、解約の時期によって受け取れるお金が大きく変わります。
解約のほかに、保障額を減らす(減額)、保険料の払込みをやめて保障を小さくして続ける(払済保険)などの方法もあります。新しい保険を検討する場合は、新しい契約が始まったことを確かめてから、今の契約の扱いを決めるのが基本です。
よくある質問
- 生命保険に入っていないのはおかしいですか?
-
おかしくありません。扶養している家族がいない場合や、公的保障と貯蓄で家族の生活費が足りる場合は、死亡保障の生命保険は必要ありません。家族構成が変わったとき(結婚・出産・住宅購入)に、改めて確かめれば十分です。
- 独身でも生命保険は必要ですか?
-
扶養している家族がいなければ、死亡保障は基本的に不要です。葬儀費用などは貯蓄で準備できます。親の生活を支えている場合は、その分だけ検討します。
- 20代で生命保険に入っていなくても大丈夫ですか?
-
扶養する家族がいなければ大丈夫です。「若いうちに入ると保険料が安い」と言われますが、必要のない期間にも保険料を払い続けることになります。必要になったタイミングで、必要な額を検討するのが基本です。
- 生命保険は無駄ですか?
-
必要のない人が入れば無駄になり、必要な人が入っていなければ家族が困ります。公的保障を差し引いて不足がある場合だけ、その分を備えるのが無駄のない入り方です。
- 貯蓄があれば生命保険はいりませんか?
-
遺族の生活費と教育費の不足額を、貯蓄でまかなえるなら不要です。ただし子どもが小さいうちは不足額が数千万円になることもあり、貯蓄だけでは足りないことがあります。シミュレーターで不足額を確かめてください。
まとめ
- 生命保険が必要なのは、「誰かの生活があなたの収入に頼っている期間」だけです。
- 遺族年金・会社の制度・団信・貯蓄を差し引いて、不足がなければ不要です。
- 不足がある場合も、足りない額だけ、必要な期間だけ、保障と積立を分けて備えます。
- 今の保険をすぐに解約せず、減額や払済も含めて確かめましょう。
「わが家にちょうどいい保障」を数字で確かめる
保険を「いる・いらない」で決める前に、公的保障や今ある備えを差し引いた「足りない分」を出してみてください。足りない分がなければ、保険を増やす必要はありません。足りない分があれば、その分だけを、必要な期間だけ備えます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 死亡保障はいくら必要?子育て世帯の必要保障額の計算方法
- 遺族年金はいくら?子育て世帯の早見表
- 貯蓄型保険のデメリット|終身保険はいらない?
- 払済保険とは?保険料を払うのをやめたいときの選択肢
- 独身・20代に生命保険はいらない?
- 生命保険に入っていない人は約2割
出典一覧
出典一覧を開く
- 生命保険文化センター「生命保険の加入率」(2025年度 生活保障に関する調査)
https://www.jili.or.jp/lifeplan/lifesecurity/provision/8.html - 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html - 厚生労働省「遺族厚生年金の見直しについて」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。