わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
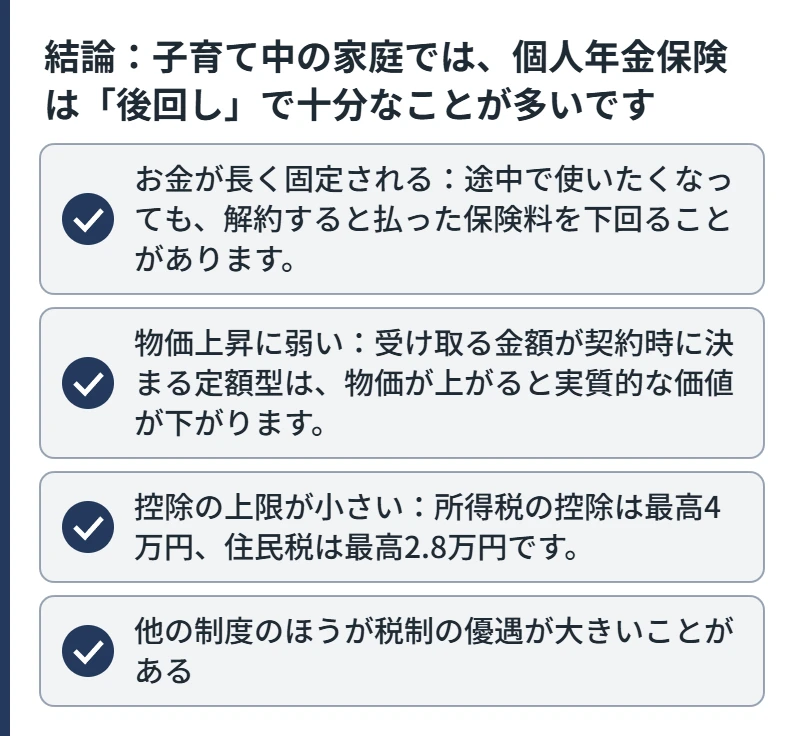
結論:子育て中の家庭では、個人年金保険は「後回し」で十分なことが多いです
個人年金保険は、保険料を積み立てて、60歳や65歳から年金として受け取る保険です。「確実に老後資金を貯められる」「税金の控除がある」というよさがある一方で、次のようなデメリットもあります。
- お金が長く固定される:途中で使いたくなっても、解約すると払った保険料を下回ることがあります。
- 物価上昇に弱い:受け取る金額が契約時に決まる定額型は、物価が上がると実質的な価値が下がります。
- 控除の上限が小さい:所得税の控除は最高4万円、住民税は最高2.8万円です。
- 他の制度のほうが税制の優遇が大きいことがある:iDeCo(個人型確定拠出年金)は掛金の全額が所得控除の対象です。
「個人年金はやめたほうがいい」と言われるのは、こうした理由からです。ただし、自分で貯めるのが苦手な人や、元本が大きく減るのは避けたい人には、合うこともあります。子育て期は、死亡保障や生活防衛資金、教育費の準備を先に整え、そのうえで老後資金の方法を選ぶのがおすすめの順番です。
この記事は、個人年金保険の一般的な仕組みと、iDeCo・新NISAとの違いを整理するものです。特定の保険商品や金融商品をおすすめするものではありません。
個人年金保険の仕組み
個人年金保険は、決められた期間に保険料を払い込み、決められた年齢から年金を受け取る保険です。受け取り方には、決められた期間だけ受け取る「確定年金」、生きている間受け取る「終身年金」などがあります。払込期間中に亡くなった場合は、払い込んだ保険料に近い額が死亡給付金として遺族に支払われるのが一般的です。
受け取る年金額が契約時に決まる「定額型」と、運用の成果によって変わる「変額型(変額個人年金保険)」、外国の通貨で積み立てる「外貨建て」があります。変額型と外貨建ては、元本割れの可能性がより大きくなります。
個人年金保険の5つのデメリット
1. 途中で解約すると損をしやすい
払込期間の途中で解約すると、受け取る解約返戻金が払い込んだ保険料の合計を下回ることがあります。特に加入から年数が浅いうちは、差が大きくなりやすいです。子どもの進学や住宅購入など、途中でお金が必要になりそうな家庭には向きにくい理由です。
2. 物価が上がると目減りする
定額型は、受け取る年金額が契約時に決まります。20〜30年後に物価が上がっていれば、同じ金額でも買えるものが減ります。
3. 契約時の利率がずっと続く
定額型は、契約時の予定利率が満期まで続くのが一般的です。金利が低い時期に契約すると、その後に金利が上がっても利率は変わりません。
4. 控除の上限が小さい
個人年金保険料控除の上限は、所得税で4万円、住民税で2.8万円です(2012年以降の契約)。控除を受けるには、年金受取人が契約者本人か配偶者であること、保険料の払込期間が10年以上であること、確定年金なら60歳以降に10年以上受け取ることなどの条件があります。
5. 資金の自由度が低い
年金として受け取る形が基本のため、まとまったお金が必要になったときに使いにくいことがあります。
個人年金保険が向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| 毎月決まった額を、確実に積み立てる仕組みがほしい | 教育費や住宅購入で、途中でお金を使う可能性が高い |
| 元本が大きく減るのは避けたい | 物価上昇に備えて、増やすことを重視したい |
| iDeCoや新NISAをすでに上限近くまで使っている | iDeCoや新NISAをまだ使っていない |
| 生命保険料控除の個人年金枠が空いている | 子育て期の死亡保障や生活防衛資金がまだ足りない |
iDeCo・新NISAとの違い
老後資金を準備する方法は、個人年金保険だけではありません。代表的な3つを比べると、次のようになります。
| 比べる点 | 個人年金保険(定額型) | iDeCo | 新NISA |
|---|---|---|---|
| お金の増え方 | 契約時に受け取る額が決まる | 選んだ商品の運用成果による(元本確保型もある) | 選んだ商品の運用成果による |
| 元本割れ | 途中解約で起こりうる | 運用商品によっては起こりうる | 起こりうる |
| 税金の優遇 | 保険料の一部が所得控除(所得税最高4万円) | 掛金の全額が所得控除。運用益は非課税 | 運用益が非課税 |
| 引き出し | 解約は可能だが損をしやすい | 原則60歳まで引き出せない | いつでも売却できる |
| 掛けられる額 | 契約で決めた保険料 | 上限あり(2026年12月分から引き上げ) | 年360万円まで(生涯1,800万円) |
| 途中でやめる | 解約・払済・減額など | 掛金の停止は可能 | 積立の停止・売却は自由 |
iDeCoは2026年12月分の掛金から、加入できる年齢が70歳未満に広がり、会社員(企業年金なし)の掛金の上限は月6.2万円、自営業などは月7.5万円に引き上げられます。企業年金がある会社員や公務員は、企業年金などの掛金を差し引いた額が上限になります。
どの方法が合うかは、「途中で使う可能性」「元本が減ることへの考え方」「税金の優遇をどれだけ使えるか」で変わります。投資信託などの個別の運用については、金融機関や専門家にご確認ください。
子育て世帯の「お金の準備」の順番
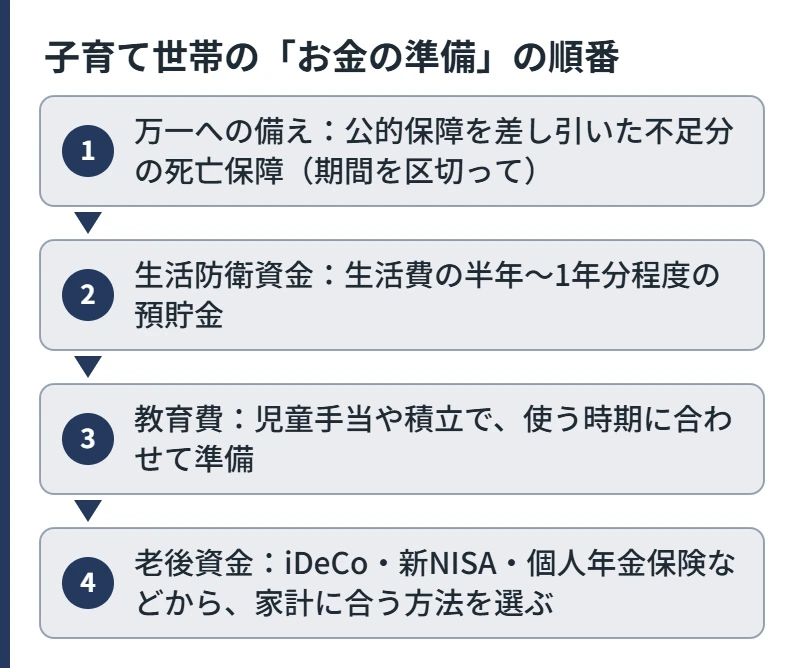
- 万一への備え:公的保障を差し引いた不足分の死亡保障(期間を区切って)
- 生活防衛資金:生活費の半年〜1年分程度の預貯金
- 教育費:児童手当や積立で、使う時期に合わせて準備
- 老後資金:iDeCo・新NISA・個人年金保険などから、家計に合う方法を選ぶ
個人年金保険は4番目の選択肢のひとつです。1〜3が整っていない段階で大きく積み立てると、途中で解約して損をする可能性が高くなります。
すでに個人年金保険に入っている人が確認すること
「やめたほうがよかったかも」と感じても、すぐに解約する前に、次の点を確かめてください。
- 契約日と予定利率:以前の契約は、今より予定利率が高いことがあります。その場合、続けたほうが有利なこともあります。
- 今解約した場合の解約返戻金:払った保険料の合計と比べます。
- 控除を受けているか:年末調整や確定申告で個人年金保険料控除を使っているか確認します。
- 払済・減額:保険料の払込みをやめて、それまでの積立をもとに年金額を小さくして続ける方法(払済)や、保険料を減らす方法(減額)が使える場合があります。
- 解約後のお金の使い道:解約したお金をどう準備し直すかを、先に決めておきます。
具体的な金額や手続きは、ご契約の保険会社で確認できます。
よくある質問
- 個人年金保険は入らないほうがいいですか?
-
途中でお金を使う可能性が高い家庭や、iDeCo・新NISAをまだ使っていない家庭では、優先度は高くありません。確実に積み立てる仕組みがほしい人や、元本が大きく減るのを避けたい人には合うこともあります。
- 個人年金保険とiDeCoはどっちが得ですか?
-
税金の優遇はiDeCoのほうが大きいのが一般的です。ただしiDeCoは原則60歳まで引き出せず、運用する商品によっては元本割れもあります。途中で使う可能性と、元本への考え方で選びます。
- 個人年金保険と新NISAはどう違いますか?
-
個人年金保険は受け取る額が契約時に決まる定額型が中心で、新NISAは運用の成果によって増減します。新NISAはいつでも売却できますが、元本の保証はありません。
- 個人年金保険を解約すると損ですか?
-
解約の時期によっては、払った保険料の合計を下回ります。以前の契約は予定利率が高いこともあるため、解約返戻金と今後の受取額を確認してから決めましょう。
- 個人年金保険料控除はいくら戻りますか?
-
控除額は所得税で最高4万円、住民税で最高2.8万円です。戻る税額は所得税率によって変わり、控除額そのものが戻るわけではありません。
まとめ
- 個人年金保険のデメリットは、途中解約で損をしやすいこと、物価上昇に弱いこと、控除の上限が小さいことです。
- 子育て期は、死亡保障・生活防衛資金・教育費を先に整え、老後資金はそのあとに選ぶのが基本です。
- 老後資金の方法は、iDeCo・新NISAも含めて、途中で使う可能性と元本への考え方で選びます。
- 加入中の人は、予定利率や解約返戻金を確かめてから判断しましょう。
「わが家にちょうどいい保障」を数字で確かめる
老後資金の前に、まず「もしものときの不足額」を確かめておきましょう。死亡保障を必要な分だけにすると、老後資金に回せるお金も見えてきます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 生命保険は入るべき?いらない?分かれ目になる3つの質問
- 学資保険は必要?いらない?児童手当・新NISAとの比べ方
- 貯蓄型保険のデメリット|終身保険はいらない?
- 払済保険とは?保険料を払うのをやめたいときの選択肢
出典一覧
出典一覧を開く
- 国税庁「No.1140 生命保険料控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm - 厚生労働省「iDeCo(個人型確定拠出年金)の拠出限度額の引上げについて」(国家公務員・地方公務員向け資料)
https://www.mhlw.go.jp/content/12500000/001726957.pdf - マネックス証券「iDeCo制度改正について」(2026年5月14日)
https://info.monex.co.jp/news/2026/20260514_01.html - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。