わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:ドル建て保険は「為替と手数料の二重のリスク」を理解して選ぶ保険。保障が目的なら円建てで足ります
ドル建て保険(外貨建て保険)は、保険料の払込みや保険金・解約返戻金の受け取りを、米ドルなど外国の通貨で行う保険です。円建ての保険より予定利率が高いことが多い一方で、次のようなリスクがあります。
- 為替のリスク:円に換えるときに円高になっていると、円での受取額が払った保険料を下回ることがあります。
- 為替の手数料:円をドルに換えるとき、ドルを円に換えるときに手数料がかかります。
- 途中解約のリスク:加入から年数が浅いうちに解約すると、ドルの金額でも払った保険料を下回ることがあります。
子育て期に必要な「もしものときの保障」は、円で必要になるお金です。保障が目的なら、為替の影響を受けない円建ての保障で十分です。すでに加入している人は、為替だけを見て解約を決めず、解約返戻金や払済などの方法を確かめてから判断しましょう。
この記事は、外貨建て保険の一般的な仕組みとリスクを整理するものです。特定の保険商品をおすすめしたり、加入中の契約の解約をすすめたりするものではありません。
外貨建て保険の相談は増えてきました
国民生活センターには、外貨建て生命保険に関する相談が寄せられています。2014年度の144件から2018年度には538件と、3倍以上に増えました。相談の約半数は70歳以上の方からで、「為替のリスクや手数料があることを理解していなかった」「元本保証だと思っていた」という内容が多く見られます。
国民生活センターは、販売元にかかわらず元本割れのリスクがあること、勧誘されてもすぐに契約せず慎重に検討すること、届いた書類をすぐに確認することを呼びかけています。
ドル建て保険の仕組み
ドル建て保険は、払い込んだ保険料をドルで運用します。米国の金利が日本より高い時期には、円建ての保険より予定利率が高くなります。終身保険・養老保険・個人年金保険など、さまざまな種類があります。
| お金の流れ | 通貨 | 起こること |
|---|---|---|
| 保険料を払う | 円で払い、ドルに換える(ドルで払う方法もある) | 円→ドルの為替手数料がかかる |
| 積み立て・運用 | ドル | ドルでの予定利率で増える |
| 保険金・解約返戻金を受け取る | ドルで受け取るか、円に換えて受け取る | ドル→円の為替手数料がかかる。円高だと円での受取額が減る |
「ドル建て保険はやめたほうがいい」と言われる4つの理由
1. 円高になると、円で受け取るお金が減る
ドルでの金額が増えていても、受け取るときに円高になっていると、円での金額は減ります。払ったときより円高になると、払った保険料(円)を下回ることもあります。
2. 手数料が見えにくい
保険の費用に加えて、両替のたびに為替の手数料がかかります。予定利率だけを見ると、手数料を差し引いたあとの実際の増え方が分かりにくくなります。
3. 途中で解約すると、ドルの金額でも損をすることがある
加入から年数が浅いうちは、解約返戻金がドルの金額でも払った保険料を下回ることがあります。さらに為替の影響が重なります。
4. 保障の必要額は「円」で決まる
遺族の生活費や教育費は円で必要になります。保障額がドルで決まっていると、円高のときに円での保障額が足りなくなることがあります。
ドル建て保険が向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| 長期間(10年以上など)使う予定のないお金で準備できる | 教育費や住宅購入で、途中でお金を使う可能性がある |
| 将来、ドルのまま使う予定がある(海外での生活・教育など) | 子育て期の死亡保障を、円で確実に持ちたい |
| 為替が動くことを理解し、受け取る時期をずらせる | 受け取る時期が決まっていて、ずらせない |
| 円の資産だけに偏らないようにしたい | 元本が減ることを避けたい |
すでにドル建て保険に入っている人が確認すること
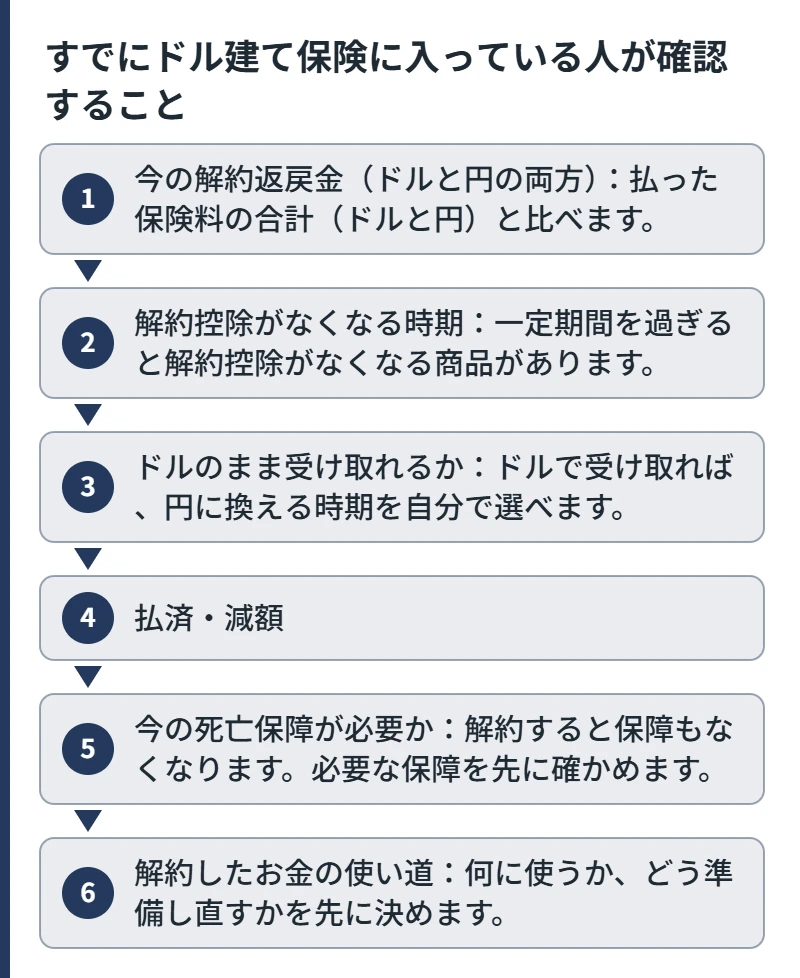
「円安の今が解約のタイミングでは?」と考える人も多いですが、為替だけで判断すると損をすることがあります。次の点を確認してから決めましょう。
- 今の解約返戻金(ドルと円の両方):払った保険料の合計(ドルと円)と比べます。
- 解約控除がなくなる時期:一定期間を過ぎると解約控除がなくなる商品があります。
- ドルのまま受け取れるか:ドルで受け取れば、円に換える時期を自分で選べます。
- 払済・減額:保険料の払込みをやめて保障を小さくして続ける方法や、保険金額を減らす方法が使える場合があります。
- 今の死亡保障が必要か:解約すると保障もなくなります。必要な保障を先に確かめます。
- 解約したお金の使い道:何に使うか、どう準備し直すかを先に決めます。
具体的な金額や手続きは、ご契約の保険会社で確認できます。説明と実際の契約内容が違うと感じる場合は、消費者ホットライン「188」に相談することもできます。
よくある質問
- ドル建て保険はやめたほうがいいですか?
-
子育て期の死亡保障が主な目的なら、為替の影響を受けない円建ての保障で十分です。長期間使わないお金で、為替の変動を理解して準備できる人には合うこともあります。
- 円安のうちにドル建て保険を解約すべきですか?
-
為替だけで決めるのは避けましょう。解約返戻金のドルと円の金額、解約控除がなくなる時期、ドルのまま受け取れるか、払済・減額が使えるかを確認してから判断します。
- ドル建て保険の解約タイミングはいつがいいですか?
-
一概には言えません。解約控除の期間が終わっているか、解約返戻金が払った保険料を上回っているか、そのお金をいつ何に使うかで判断します。ドルのまま受け取れる場合は、円に換える時期を分ける方法もあります。
- ドル建て保険は元本保証ですか?
-
元本保証ではありません。為替の変動や途中解約によって、円での受取額が払った保険料を下回ることがあります。
- ドル建て保険の手数料はどこで分かりますか?
-
契約概要や注意喚起情報に、為替の手数料や保険の費用が記載されています。分からない場合は、保険会社に確認しましょう。
まとめ
- ドル建て保険には、為替のリスク・為替の手数料・途中解約のリスクがあります。
- 保障の必要額は円で決まるため、子育て期の保障が目的なら円建てで十分です。
- 加入中の人は、為替だけで判断せず、解約返戻金・解約控除・払済などを確認してから決めましょう。
「わが家にちょうどいい保障」を数字で確かめる
ドル建て保険を続けるか迷ったら、まず「今の家族に必要な死亡保障」を円で確かめてください。保障の必要額が分かると、今の保険に期待する役割を整理できます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 変額保険はやめたほうがいい?解約前に確認すること
- 個人年金保険はやめたほうがいい?iDeCo・新NISAとの比べ方
- 払済保険とは?保険料を払うのをやめたいときの選択肢
- 生命保険は入るべき?いらない?分かれ目になる3つの質問
- 円安のドル建て保険、解約か継続か
出典一覧
出典一覧を開く
- 国民生活センター「外貨建て生命保険に関する相談」(2020年2月20日公表)
https://www.kokusen.go.jp/news/data/n-20200220_2.html - 金融庁「外貨建保険の販売会社における比較可能な共通KPIについて」(2022年1月18日)
https://www.fsa.go.jp/news/r3/hoken/20220118/20220118.html - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。