わが家の教育費が「いつ・いくら」必要かは、子どもの年齢と進路で大きく変わります。まずは教育費シミュレーターで、年ごとの金額を確かめてみてください(入力3分・登録不要)。
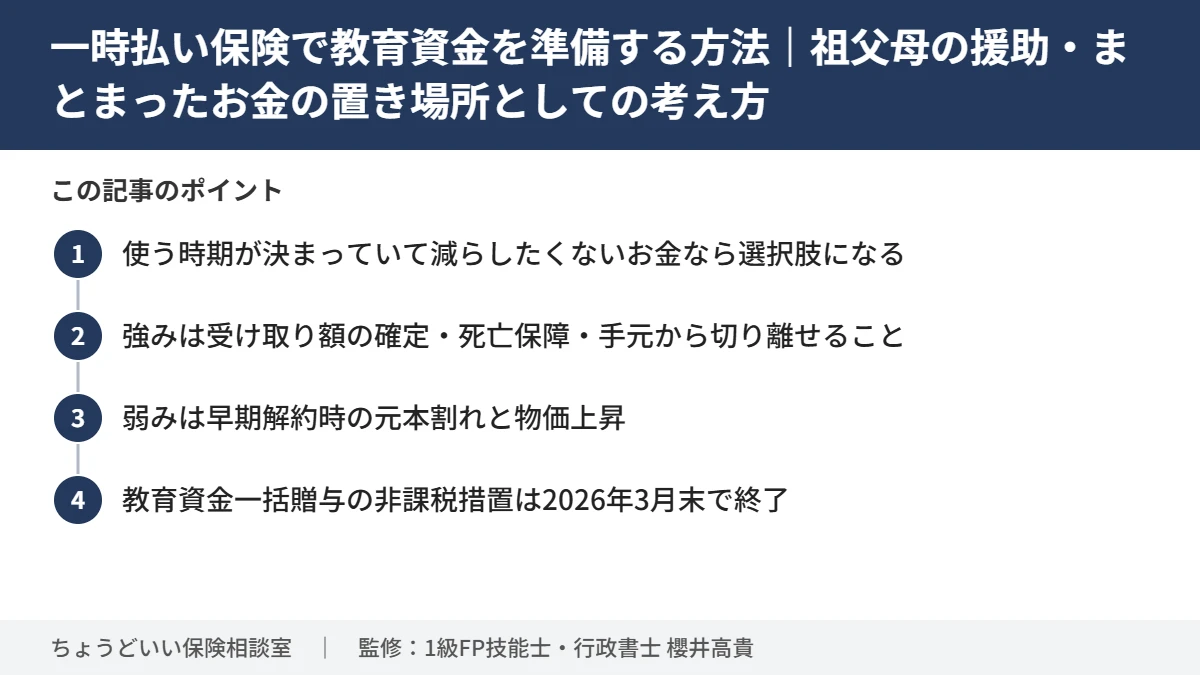
「祖父母が孫の教育費を援助したいと言ってくれている」「退職金や相続で、まとまったお金が手元にある」。こうしたとき、預金のまま置いておくか、運用するか、一時払いの保険にするかで迷われる方は少なくありません。この記事では、まとまったお金を教育費に充てるときの選択肢として一時払い保険の仕組みを整理し、向いている場合・向いていない場合を同じ重さで整理します。
結論:「使う時期が決まっていて、減らしたくないお金」なら選択肢になる
- 一時払い保険は、保険料を契約時に一括で払い、一定期間後に払込額を上回る額を受け取れる設計が多い保険です
- 受け取り額の見通しが契約時に立つこと、死亡保障があること、手元から切り離せることが特徴です
- 反対に、早期に解約すると払込額を下回ることが多く、物価上昇には弱い面があります
- 使う時期まで5年未満の資金や、いつ使うかわからない資金には向きません
一時払い保険の基本的な仕組み
一時払い保険には、主に「一時払終身保険」と「一時払養老保険」があります。
| 種類 | 保障期間 | 受け取り方 | 教育費との相性 |
|---|---|---|---|
| 一時払養老保険 | 満期まで(例:5年・10年) | 満期に満期保険金を受け取る | 使う時期が決まっている教育費に合わせやすい |
| 一時払終身保険 | 一生涯 | 必要な時期に解約して解約返戻金を受け取る(使わなければ死亡保障として残る) | 使う時期に幅がある場合や、使わなければ相続に回したい場合 |
いずれも円建ての場合、契約時の予定利率で将来の受け取り額がほぼ決まります。ただし、予定利率は払込額全体にかかる利回りではありません。保険料の一部は保障や経費に充てられるため、実際の受け取り額から計算した利回り(実質利回り)は予定利率より低くなります。比べるときは、予定利率ではなく「いくら払って、何年後にいくら受け取れるか」で見るのが確実です。
また、一時払いの保険には、解約するときの金利の水準によって解約返戻金が増減する仕組み(市場価格調整)があるものもあります。保険会社が経営破綻した場合は、生命保険契約者保護機構による補償はあるものの、受け取り額が減ることがあります。
預金・運用と比べたときの違い
| 預金 | 投資信託など(NISA含む) | 円建ての一時払い保険 | |
|---|---|---|---|
| 元本 | 減らない | 値動きで減ることがある | 早期解約時は減ることが多い。満期・一定期間後は払込額を上回る設計が多い |
| 受け取り額の見通し | 利息は小さいが確定 | 運用次第で読めない | 契約時にほぼ確定 |
| 途中で使えるか | いつでも | いつでも(売却) | 解約は可能だが、早期は不利 |
| 万一のとき | 残高のみ | 残高のみ | 死亡保険金を受け取れる |
| 物価上昇への強さ | 弱い | 比較的強い | 弱い |
「増える可能性」では運用に、「いつでも使える自由さ」では預金に分があります。一時払い保険は、その中間で「増え方は控えめでも、受け取り額の見通しが立ち、万一のときの保障もある」という位置づけです。
教育費は、入学や進学の時期に必ず必要になり、相場の回復を待って支払いを先に延ばすことができません。運用で失敗できないお金だからこそ、受け取り額を契約時に確定できることに価値があります。まとまったお金のうち、とくに減らせない部分をどう確保するか、という観点で検討するとよいでしょう。
一時払い保険が選択肢になるケース
- 使う時期がはっきりしている:たとえば「8年後の大学入学時に使う」など、満期を合わせられる
- 元本を減らしたくない、預金より少し増やしたい:相場の上下を気にしたくない
- 手元にあると使ってしまいそう:生活費と分けて、教育費として確保しておきたい
- 万一のときにも教育費を残したい:死亡保障があることで、預けている間の備えにもなる
向いていないケース
- 使うまで5年未満など、期間が短い(解約時に払込額を下回りやすい)
- 生活防衛資金まで入れてしまう(急な出費に対応できなくなる)
- 長期で、多少の値動きは待てる(運用のほうが増える可能性は高い)
- インフレへの備えを重視したい
祖父母からの援助と、贈与税の考え方
祖父母から孫の教育費の援助を受ける場合、贈与税の扱いを押さえておく必要があります。
- 必要な都度、教育費に直接充てる援助:扶養義務者(祖父母を含む)が、必要な都度、学費などに直接充てる場合は、通常、贈与税はかかりません
- 暦年贈与:受け取る人ごとに年110万円までの基礎控除があります
- 教育資金の一括贈与の非課税措置:2026年3月末で終了し、新たな贈与には使えなくなりました
一括贈与の非課税措置が終わったことで、まとまった額を一度に渡す方法は以前より選びにくくなりました。「必要なときに必要な分を援助してもらう」「暦年贈与の範囲で少しずつ受け取る」といった方法と組み合わせて考えることになります。
また、保険は誰が契約者(保険料を払う人)で、誰が受取人かによって、受け取るときの税金の種類(所得税・贈与税・相続税)が変わります。祖父母の資金で保険に加入する場合は、契約の形にとくに注意が必要です。
贈与税・相続税は、一般的な仕組みをご説明します。個別の税額は税理士にご確認ください。
一時払い保険を検討するときのチェックポイント
- 何年後に、いくら受け取れるか(予定利率ではなく受け取り額で比べる)
- 受け取れる額が払込額を上回るのは、契約から何年後か
- 途中で解約したら、いくら戻るか(年ごとの解約返戻金)
- 契約者・被保険者・受取人を誰にするか(税金の種類が変わる)
- 預金や運用に残す分と、どう分けるか
よくある質問
- 一時払い保険とNISA、まとまったお金ならどちらがいい?
-
目的によります。使うまでの期間が長く、値下がりを待てるならNISAの増える可能性は魅力です。一方、使う時期と金額が決まっていて減らしたくない部分には、受け取り額の見通しが立つ保険が合います。全額をどちらかに寄せるより、役割で分けるのが一般的です。
- 予定利率が上がっているなら、今が契約のタイミング?
-
以前と比べて条件が見直されているのは事実ですが、今後さらに上がる可能性も下がる可能性もあり、タイミングを当てることはできません。「その時期に、その額が必要か」を基準に考えるのがおすすめです。
- 外貨建ての一時払い保険はどうですか?
-
外貨建ては予定利率が高めに設定されることが多い一方、為替の動きで円での受け取り額が増減します。教育費のように円で、決まった時期に必要なお金に使う場合は、為替の影響を十分に理解したうえで検討する必要があります。
まとめ
- 一時払い保険は、まとまったお金を「受け取り額の見通しが立つ形」で教育費に確保する方法のひとつ
- 強みは、見通しの立ちやすさ・死亡保障・手元から切り離せること。弱みは、早期解約時の元本割れと物価上昇
- 比べるときは予定利率ではなく、受け取り額と解約返戻金の推移で見る
- 祖父母の援助では、教育資金一括贈与の非課税措置が2026年3月末で終了した点と、契約の形による税金の違いに注意
「わが家の教育費」を数字で確かめる
まとまったお金をどこに置くかは、教育費が「いつ・いくら」必要かで決まります。まずは教育費シミュレーターで、使う時期と金額を確かめておきましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 国税庁「No.4405 贈与税がかからない場合」(扶養義務者からの生活費・教育費)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm - 国税庁「No.4402 贈与税がかかる場合(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm - 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4510.htm - 国税庁「No.1755 生命保険契約に係る満期保険金等を受け取ったとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1755.htm - 生命保険文化センター「教育資金準備のための生命保険を知りたい」
https://www.jili.or.jp/lifeplan/lifeevent/760.html
※本記事は制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。予定利率・返戻率・保険料は保険会社・商品・契約時期・年齢によって異なるため、実際の数字は各保険会社の資料でご確認ください。