わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
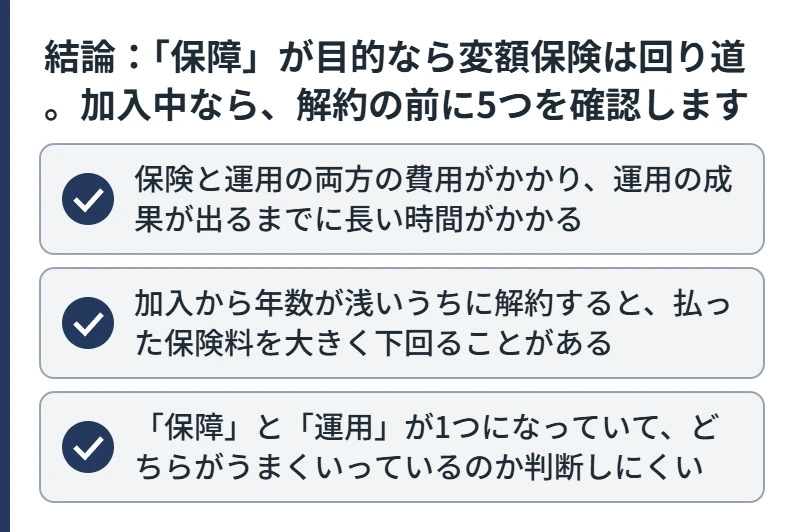
結論:「保障」が目的なら変額保険は回り道。加入中なら、解約の前に5つを確認します
変額保険は、払った保険料の一部を株式や債券などで運用し、その成果によって保険金や解約返戻金が増えたり減ったりする保険です。死亡保険金には最低保証がありますが、解約返戻金には最低保証がありません。
「変額保険はやめたほうがいい」と言われるのは、次の理由からです。
- 保険と運用の両方の費用がかかり、運用の成果が出るまでに長い時間がかかる
- 加入から年数が浅いうちに解約すると、払った保険料を大きく下回ることがある
- 「保障」と「運用」が1つになっていて、どちらがうまくいっているのか判断しにくい
子育て期に必要なのは、主に「もしものときの保障」です。保障が目的なら、必要な期間だけの掛け捨ての保障と、保険以外の積立を分けたほうが、仕組みも費用も分かりやすくなります。一方で、すでに加入している人は、すぐに解約すると損が確定することもあります。この記事の後半で、解約の前に確認したいことを整理します。
この記事は、変額保険の一般的な仕組みと注意点を整理するものです。特定の保険商品をおすすめしたり、加入中の契約の解約をすすめたりするものではありません。
変額保険の仕組み
変額保険は、保険料を「特別勘定」と呼ばれる運用の口座で、株式や債券などを中心に運用します。運用の成果によって、受け取るお金が次のように変わります。
| 受け取るお金 | 運用がうまくいった場合 | 運用がうまくいかなかった場合 |
|---|---|---|
| 死亡・高度障害保険金 | 基本保険金額に上乗せされる | 基本保険金額は最低保証される |
| 解約返戻金 | 増える | 最低保証はなく、払った保険料を下回ることがある |
| 満期保険金(有期型) | 増える | 最低保証はなく、払った保険料を下回ることがある |
保障が一生続く「終身型」と、一定期間の「有期型」があります。どちらも、解約返戻金の最低保証はありません。
変額保険で後悔しやすい4つの理由
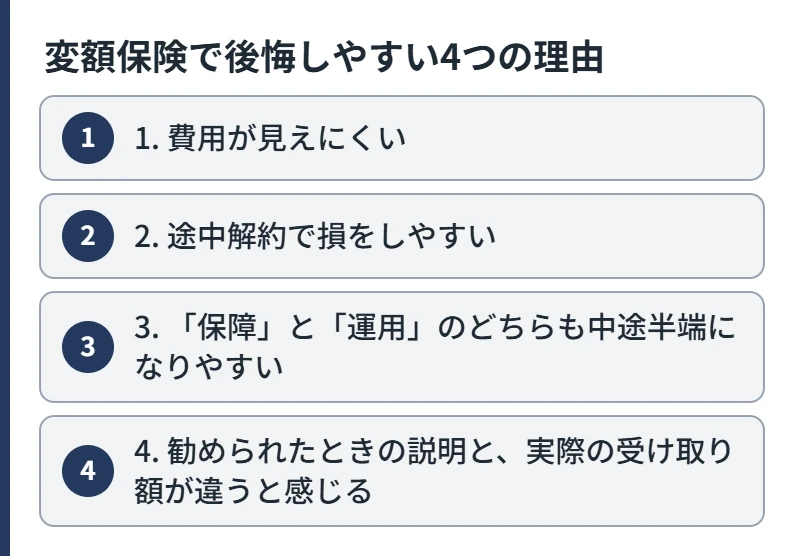
1. 費用が見えにくい
変額保険には、保障のための費用(保険関係費)と、運用のための費用(運用関係費)がかかります。加えて、加入から一定期間内に解約すると「解約控除」が差し引かれる商品もあります。投資信託だけで運用する場合と比べて、費用の内訳が分かりにくいと感じる人が多いです。
2. 途中解約で損をしやすい
加入してから年数が浅いうちは、払った保険料のうち保障や手数料にあてられる割合が大きく、運用に回るお金が少ないため、解約返戻金が払った保険料を大きく下回ることがあります。子育て中に収入が変わったり、教育費が必要になったりして、続けられなくなるケースが後悔の原因になりやすいです。
3. 「保障」と「運用」のどちらも中途半端になりやすい
保障額は運用によって変わり、運用は保障の費用を差し引いた残りで行われます。保障が必要な時期に保障が足りているか、運用がうまくいっているかを、別々に判断しにくくなります。
4. 勧められたときの説明と、実際の受け取り額が違うと感じる
設計書には、運用の利回りを仮定した受取額の例が書かれています。これは保証された金額ではなく、運用が仮定どおりにいかなければ受取額は変わります。
変額保険が向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| 長い期間(20年以上など)続けられる家計の余裕がある | 教育費や住宅購入で、途中でお金を使う可能性がある |
| 死亡保険金の最低保証を持ちながら運用もしたい | 子育て期の死亡保障を、できるだけ少ない保険料で持ちたい |
| 相続対策として死亡保険金の非課税枠を使いたい | 運用は費用が分かりやすい方法で行いたい |
| 価格の変動を理解し、受け入れられる | 元本が減ることを避けたい |
「保障」と「運用」を分けた場合との比べ方
子育て期の死亡保障が目的なら、次の2つを比べてみるのが分かりやすい方法です。
| 比べる点 | 変額保険 | 掛け捨ての保障+保険以外の積立 |
|---|---|---|
| 死亡保障 | 基本保険金額を一生(または満期まで)保証 | 必要な期間・必要な額だけ持つ |
| 保険料 | 保障と運用の両方の分を払う | 保障の分だけ。残りは積立に回せる |
| 費用 | 保険関係費・運用関係費・解約控除など | 保障の保険料と、積立先の費用 |
| 途中で使う | 解約で損が出やすい | 積立の方法によっては引き出しやすい |
| 見直し | 保障額を変えにくい | 保障と積立を別々に見直せる |
どちらがよいかは家庭によって違います。ただ、「子どもが小さいうちの保障」を主な目的とするなら、まず必要な保障額と期間を出し、そのうえで積立の方法を考える順番がおすすめです。
加入中の人が、解約の前に確認する5つのこと
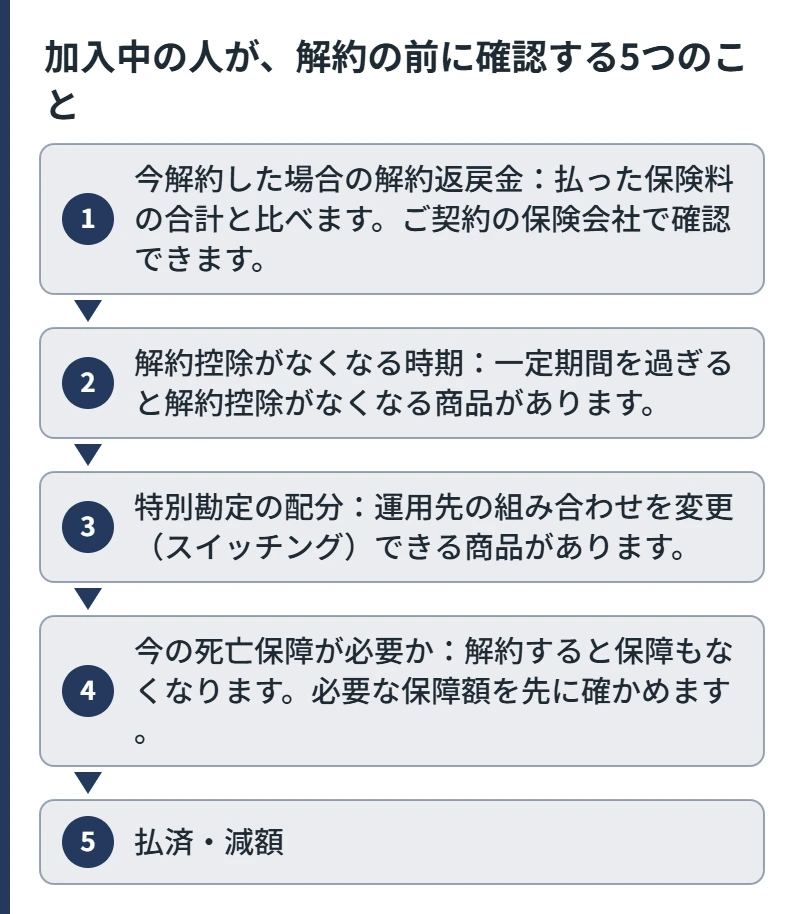
- 今解約した場合の解約返戻金:払った保険料の合計と比べます。ご契約の保険会社で確認できます。
- 解約控除がなくなる時期:一定期間を過ぎると解約控除がなくなる商品があります。
- 特別勘定の配分:運用先の組み合わせを変更(スイッチング)できる商品があります。
- 今の死亡保障が必要か:解約すると保障もなくなります。必要な保障額を先に確かめます。
- 払済・減額:保険料の払込みをやめて保障を小さくして続ける方法や、保険金額を減らす方法が使える場合があります。
新しい保険に入り直す場合は、健康状態によっては入れないこともあります。新しい契約が始まったことを確かめてから、今の契約の扱いを決めるのが基本です。
よくある質問
- 変額保険はやめたほうがいいですか?
-
子育て期の死亡保障が主な目的なら、仕組みや費用が分かりやすい別の方法もあります。長く続けられ、運用の変動を受け入れられる人には合うこともあります。目的と続けられる期間で判断します。
- 変額保険を解約すると損ですか?
-
加入から年数が浅いうちは、解約返戻金が払った保険料を大きく下回ることがあります。解約控除がなくなる時期や、払済・減額の方法も含めて、保険会社で確認してから決めましょう。
- 変額保険の死亡保険金は減りますか?
-
死亡・高度障害保険金は、運用の成果にかかわらず基本保険金額が最低保証されます。運用がうまくいけば上乗せされます。
- 変額保険の解約返戻金はどうやって調べますか?
-
ご契約の保険会社の契約者向けサイトや、毎年届くご契約内容のお知らせで確認できます。分からない場合は、保険会社のコールセンターに問い合わせましょう。
- 変額保険は誰でも販売できますか?
-
変額保険を販売するには、保険募集人の登録に加えて、変額保険の販売資格が必要です。
まとめ
- 変額保険は、死亡保険金に最低保証があり、解約返戻金には最低保証がない保険です。
- 費用が見えにくく、途中解約で損をしやすいことが、「やめたほうがいい」と言われる理由です。
- 子育て期の保障が目的なら、必要な保障額と期間を出してから、積立の方法を考えましょう。
- 加入中の人は、解約返戻金・解約控除・必要な保障を確かめてから判断しましょう。
「わが家にちょうどいい保障」を数字で確かめる
変額保険を続けるか迷ったら、まず「今の家族に必要な死亡保障」がいくらかを確かめてください。保障の必要額が分かると、今の保険の役割が見えてきます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 生命保険は入るべき?いらない?分かれ目になる3つの質問
- ドル建て保険はやめたほうがいい?解約の前に確認すること
- 払済保険とは?保険料を払うのをやめたいときの選択肢
- 貯蓄型保険のデメリット|終身保険はいらない?
- 保険の勧誘の断り方
出典一覧
出典一覧を開く
- 生命保険文化センター「変額保険とはどのような保険ですか?」
https://www.jili.or.jp/knows_learns/basic/kind_main/29.html - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。