わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
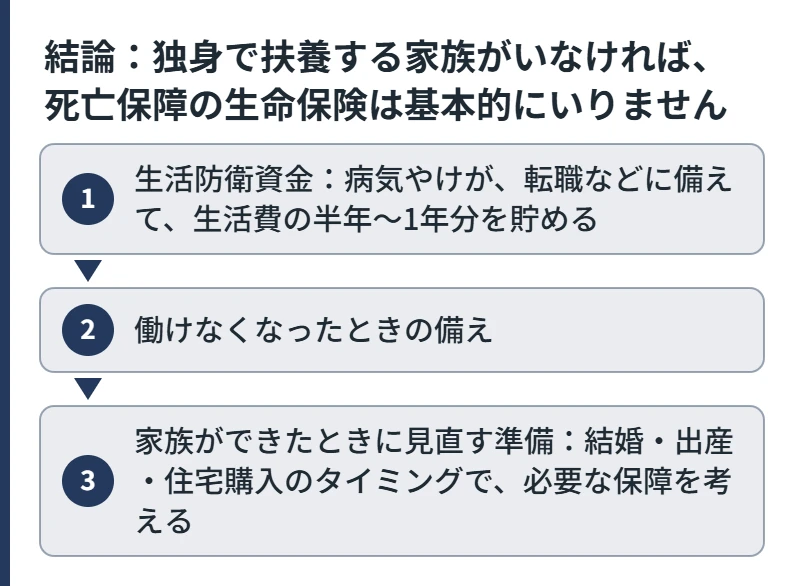
結論:独身で扶養する家族がいなければ、死亡保障の生命保険は基本的にいりません
生命保険(死亡保障)は、あなたが亡くなったときに、あなたの収入で暮らしている人の生活を守るためのものです。独身で、子どもや配偶者、生活を支えている親がいなければ、死亡保障で守る相手がいません。
「若いうちに入ると保険料が安い」「今のうちに入っておかないと」と勧められることがありますが、必要のない期間に保険料を払い続けることになります。独身・20代のうちに考えたいのは、死亡保障より次の3つです。
- 生活防衛資金:病気やけが、転職などに備えて、生活費の半年〜1年分を貯める
- 働けなくなったときの備え:会社員なら傷病手当金を確認し、自営業なら収入が途絶えたときの備えを考える
- 家族ができたときに見直す準備:結婚・出産・住宅購入のタイミングで、必要な保障を考える
この記事は、独身の方・20代の方の保険の一般的な考え方を整理するものです。特定の保険商品をおすすめするものではありません。
独身に死亡保障がいらない理由
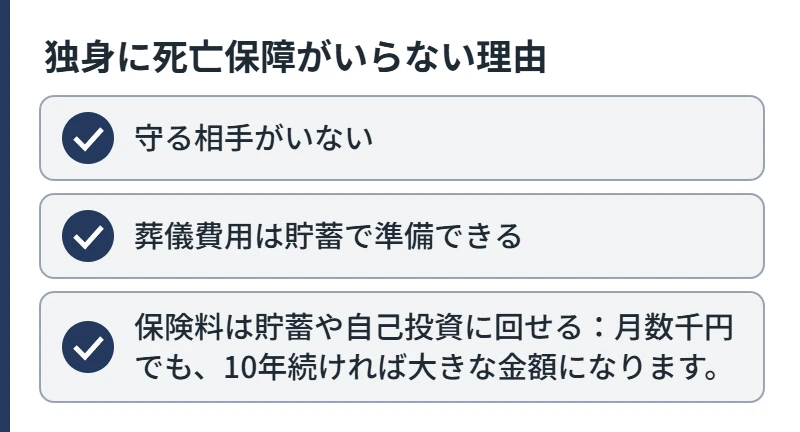
- 守る相手がいない:あなたの収入で生活している家族がいなければ、死亡保険金の使い道は葬儀費用などに限られます。
- 葬儀費用は貯蓄で準備できる:葬儀の形にもよりますが、数十万〜100万円台の準備で足りることが多いです。
- 保険料は貯蓄や自己投資に回せる:月数千円でも、10年続ければ大きな金額になります。
独身でも保険を考えたほうがいいケース
| ケース | 考えること |
|---|---|
| 親の生活費を援助している | 援助している額と期間の分だけ、死亡保障を検討 |
| 奨学金などの借入を親が連帯保証している | 残っている借入の額を確認 |
| 自営業・フリーランス | 働けない間の収入が途絶えるため、就業不能への備えを優先 |
| 貯蓄がほとんどない | 医療費の自己負担に備え、まず貯蓄。不安なら小さな医療保障 |
| 結婚の予定が近い | 結婚後に夫婦で必要な保障を考える |
「若いうちに入ると安い」は本当?
同じ保障なら、年齢が若いほど1回あたりの保険料は安くなるのが一般的です。ただし、必要のない期間も払い続けるため、払う保険料の合計で見ると得になるとは限りません。
また、終身保険などの貯蓄型を若いうちに勧められることもあります。保険料が高く、途中で解約すると払った保険料を下回ることがあります(貯蓄型保険のデメリット)。
一方で、健康状態によってはあとで保険に入りにくくなることもあります。持病がある・治療中の方は、加入できる時期や条件を確認しておくと安心です。
20代・独身の医療への備え
健康保険には、医療費の自己負担に上限を設ける高額療養費制度があります。会社員なら、病気で働けない間に傷病手当金が出ます。生活費の半年分程度の貯蓄があれば、多くの場合は医療保険がなくても乗り切れます(医療保険はいらない?)。
保険を見直すタイミング
| タイミング | 見直すこと |
|---|---|
| 結婚したとき | 配偶者の収入、2028年からの遺族年金の改正、受取人の変更 |
| 子どもが生まれたとき | 子が独立するまでの死亡保障、教育費の準備 |
| 住宅を買ったとき | 団信と死亡保障の重なり |
| 転職・独立したとき | 会社の制度(死亡退職金・傷病手当金)の変化 |
→ 結婚したら新婚・子なし夫婦の生命保険、子どもが生まれたら子どもが生まれたら見直す保険をご覧ください。
よくある質問
- 独身で生命保険に入っていないのはおかしいですか?
-
おかしくありません。扶養している家族がいなければ、死亡保障の生命保険は基本的に不要です。家族ができたときに考えれば十分です。
- 20代で生命保険は必要ですか?
-
独身で扶養する家族がいなければ、優先度は低いです。まず生活費の半年〜1年分の貯蓄をつくり、結婚や出産のときに必要な保障を考えましょう。
- 独身の医療保険はいらないですか?
-
高額療養費制度と貯蓄で医療費をまかなえるなら、優先度は高くありません。貯蓄がほとんどない場合や、自営業の場合は、必要な範囲で検討します。
- 親から保険を勧められています。入るべきですか?
-
親が心配してくれていることは大切ですが、必要かどうかは「守る相手がいるか」と「貯蓄で足りるか」で決まります。親が契約者のまま払っている保険がある場合は、内容と受取人を一度確認しておきましょう。
- 独身でも死亡保険があったほうがいい人はいますか?
-
親の生活費を援助している人や、親が連帯保証人になっている借入がある人は、その分だけ検討の余地があります。
まとめ
- 独身で扶養する家族がいなければ、死亡保障の生命保険は基本的にいりません。
- 20代・独身のうちは、生活防衛資金と、働けなくなったときの備えを優先します。
- 結婚・出産・住宅購入のタイミングで、必要な保障を改めて考えましょう。
「わが家にちょうどいい保障」を数字で確かめる
結婚や出産を控えている方は、家族ができたときに必要になる保障額を、先に試算しておくと安心です。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
https://www.kyoukaikenpo.or.jp/g3/sb3040/r139 - 厚生労働省「高額療養費制度を利用される皆さまへ」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。