
子育て中の家庭の死亡保障は、遺族年金と配偶者の収入では足りない「末っ子が独立するまで」が目安で、必要な額はお子さんが育つほど年々減っていきます。
働き手に万が一のことがあったとき、遺族年金と貯蓄で、いつまで・いくら足りないのか。必要保障額シミュレーターで、お子さんの年齢に合わせて試算できます(入力3分・登録不要)。
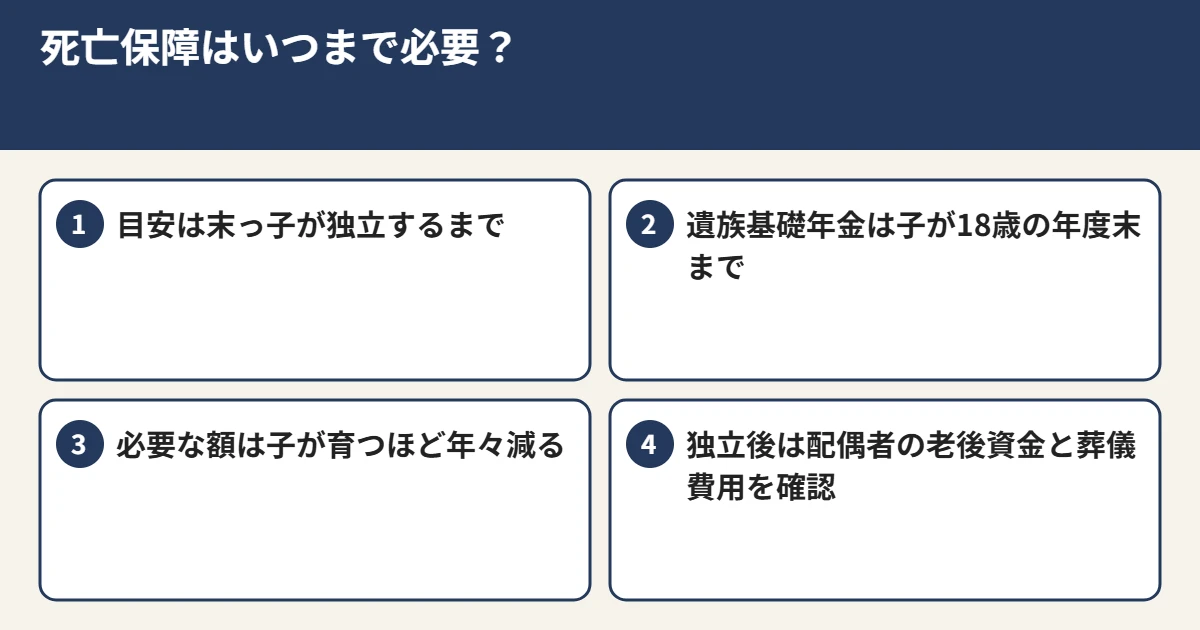
結論:死亡保障の目安は「末っ子が独立するまで」。必要な額は年々減っていく
子育て中の家庭で死亡保障が大きく必要になるのは、残されたご家族の生活費と教育費を、遺族年金と配偶者の収入だけではまかなえない期間です。その期間は、多くの家庭で「末っ子が独立するまで」が一つの目安になります。
そして、必要な額は一定ではありません。お子さんが大きくなるほど、残りの生活費と教育費の年数が減るため、必要な死亡保障は年々小さくなっていきます。「若いころに決めた保障額を、ずっと同じ額で持ち続けていないか」を確かめることが、ちょうどいい保障の第一歩です。
なぜ「末っ子の独立まで」が目安になるのか
遺族基礎年金は、子が18歳の年度末までが中心
国民年金から出る遺族基礎年金は、18歳になった年度の3月末までの子がいる配偶者、またはその子が受け取ります(障害のある子は20歳未満)。令和8年度の額は年847,300円で、子の加算が1人目・2人目は各243,800円です。末っ子がこの年齢を過ぎると、遺族基礎年金は受け取れなくなります。遺族年金のくわしい額は「遺族年金の早見表」でまとめています。
教育費がいちばん重くなるのは、大学までの期間
教育費は、高校・大学の時期に集中します。末っ子が大学を卒業して独立すれば、教育費の負担はなくなり、家族の生活費も少なくなります。
必要な額が年々減るしくみ
たとえば、遺族年金と配偶者の収入を差し引いても、生活費と教育費が月10万円足りない家庭で、末っ子が22歳で独立するとします。不足する期間と金額は、末っ子の年齢によって次のように変わります(貯蓄や物価の変化は考えない単純な計算です)。
| 末っ子の年齢 | 独立までの残り年数 | 月10万円の不足の合計 |
|---|---|---|
| 0歳 | 22年 | 2,640万円 |
| 5歳 | 17年 | 2,040万円 |
| 10歳 | 12年 | 1,440万円 |
| 15歳 | 7年 | 840万円 |
| 20歳 | 2年 | 240万円 |
このように、同じ家庭でも、末っ子が10歳になるころには必要な額が0歳のときの半分ほどになります。実際には、教育費が高校・大学の時期に集中すること、配偶者の働き方が変わることなども入れて考えます。
住宅ローンと団体信用生命保険も関係します
住宅ローンを組むときに団体信用生命保険(団信)に入っていれば、ローンを借りた人が亡くなったときに、ローンの残りが保険で返済されます。その場合、遺族の住居費が大きく下がるため、そのぶん必要な死亡保障は小さくなります。くわしくは「団信に入ったら生命保険は見直せる?」で解説しています。
末っ子が独立したあとに確かめたいこと
- 配偶者の老後の生活費:遺族厚生年金と自分の年金で足りるか
- 葬儀やお墓の費用:貯蓄でまかなえるか
- 相続のこと:家や預貯金をどう引き継ぐか
なお、2028年4月からは、子が18歳の年度末を過ぎたあと、60歳未満の配偶者が受け取る遺族厚生年金が原則5年の有期給付になる見直しが予定されています(すでに受給中の方などは対象外)。独立後の配偶者の生活費は、この点も入れて確かめましょう。
わが家に当てはまるか、30秒でチェック
次のうち、当てはまるものを数えてみてください。
- 末っ子が小学生以下で、独立まで10年以上ある
- 配偶者が専業主婦(主夫)またはパートで、収入が少ない
- 住宅ローンがあり、団信の内容を確かめていない
- 死亡保障の額を、加入してから一度も見直していない
- 自営業・フリーランスで、遺族厚生年金がない
2つ以上当てはまる方は、今の死亡保障の額が、わが家に合っているか一度確かめておきたい状態です。自分で判断できるのは「独立までの年数」と「毎月の不足額」の見当まで。遺族年金の正確な額や、配偶者の働き方の変化まで入れた計算は、専門家と一緒に確かめたほうが安心です。
わが家の場合を、数字で確かめたい方へ
無料のオンライン面談(初回1時間程度)で、必要保障額をもとに、今の備えで足りている部分・足りない部分を一緒に確認します。そのうえで足りない保障がある場合は、相談員が保険募集人の立場で、所属代理店としての権限明示を行ったうえで、その不足に見合う保険をご提示します。足りていれば「今のままで大丈夫です」とお伝えします。ご相談だけで終えていただいて構いません。
よくある質問
- 子どもが社会人になったら、死亡保障はゼロでいいですか?
-
教育費と子の生活費がなくなるため、大きな保障は要らなくなることが多いです。ただ、配偶者の老後資金や葬儀費用を貯蓄でまかなえるかは確かめておきましょう。
- 共働きでも死亡保障は必要ですか?
-
一方の収入がなくなったときに、もう一方の収入と遺族年金で生活費と教育費が足りるかで決まります。共働きでも、子が小さいうちは不足が出ることがあります。
- 必要な額が減るなら、保障額はどう合わせればいいですか?
-
考え方としては、年数がたつにつれて保障額が下がる形と、一定額の保障を期間ごとに組み合わせる形があります。どちらが合うかは家庭によって違うため、必要保障額を確かめてから考えるのが順番です。
- 自営業でも考え方は同じですか?
-
同じですが、遺族厚生年金がないため、遺族年金が少なくなります。そのぶん不足額が大きくなりやすい点に注意してください。
まとめ
- 死亡保障が大きく必要になるのは、多くの家庭で「末っ子が独立するまで」です。
- 遺族基礎年金は子が18歳の年度末まで。教育費は高校・大学の時期に集中します。
- 必要な額は、子が育つほど年々減ります。加入時の保障額のままになっていないか確かめましょう。
- 団信で住宅ローンがなくなる場合は、そのぶん必要額が小さくなります。
「わが家にちょうどいい保障」を数字で確かめる
死亡保障の期間と額を考える前に、まず遺族年金を差し引いて、いつまで・いくら足りないのかを確かめておきましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」(令和8年度)
- 厚生労働省「年金制度改正法(令和7年)」遺族厚生年金の見直し
- 生命保険文化センター「遺族厚生年金の見直し」
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品を勧めるものではありません。制度の内容は記事の更新時点のものです。