女性保険(女性特有の病気で入院・手術したときに給付が上乗せされる医療保険や特約)は、公的医療保険と高額療養費制度、勤務先の制度、貯蓄で入院・手術の自己負担をまかなえる家庭では、なくても困らないことが多い保障です。一方で、貯蓄が少ない時期や、自営業で病気のあいだの収入の保障がない方は、検討する余地があります。
「女性保険はいらない」と聞くけれど、わが家の場合はどうなのか。入院したときの自己負担と、今の貯蓄・勤務先の制度で足りるかどうかを、順番に確かめていきましょう。
女性保険とは?普通の医療保険と何が違うのか
女性保険は、医療保険に「女性疾病特約」などを付けたものや、女性向けに作られた医療保険のことです。乳がん・子宮がん・子宮筋腫・卵巣のう腫などの女性特有の病気や、帝王切開などの異常分娩で入院・手術したときに、通常の入院給付金に上乗せして給付が出る仕組みが一般的です。
つまり、女性保険だけが特別な病気を保障しているのではなく、普通の医療保険でも女性特有の病気の入院・手術は保障の対象になります。違いは「上乗せがあるかどうか」と、その分の保険料です。
公的な保障で、どこまでまかなえるか
高額療養費制度で、1か月の自己負担には上限がある
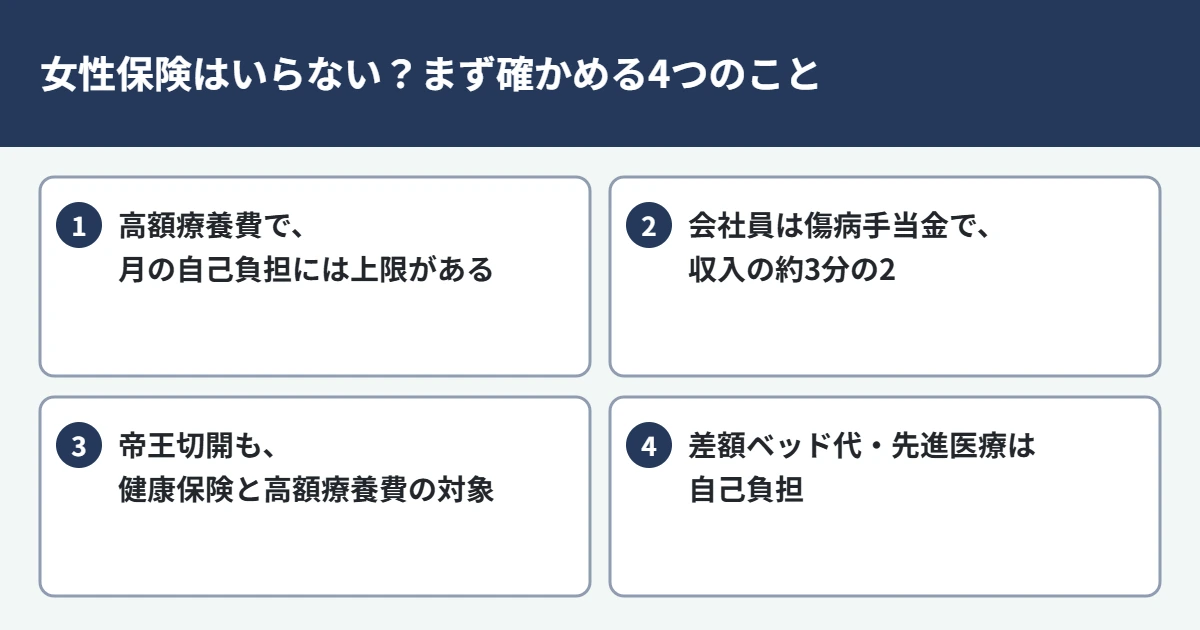
健康保険が使える治療は、窓口の負担が3割でも、1か月の自己負担には上限があります。2026年8月診療分から上限が見直され、70歳未満で年収約370万〜770万円の方は、1か月の上限が「85,800円+(医療費−286,000円)×1%」になりました。あわせて、長く治療が続く方のために年間の上限(この区分では53万円)も設けられています。2027年8月からは、所得の区分がさらに細かく分かれる予定です。
たとえば医療費が100万円かかった月でも、自己負担は9万円前後に収まる計算です。ただし、入院中の食事代、個室を希望したときの差額ベッド代、先進医療の技術料、通院の交通費などは、この上限の対象外です。
会社員・公務員は、傷病手当金で収入が支えられる
会社の健康保険に入っている方は、病気やけがで4日以上仕事を休み給与が出ないとき、傷病手当金を受け取れます。金額は、おおむね給与(標準報酬月額)の約3分の2で、支給開始から通算1年6か月までです。国民健康保険の自営業・フリーランスの方には、原則としてこの制度がありません。
出産・帝王切開の費用
正常分娩は病気ではないため健康保険の対象外ですが、出産育児一時金(原則50万円)が支給されます。帝王切開は健康保険が使える医療なので、高額療養費の対象になります。女性保険で「帝王切開も保障」とされていても、公的な保障でかなりの部分がまかなえることは知っておきたいところです。
| 費用・収入の減少 | 公的な保障 | 残る自己負担 |
|---|---|---|
| 入院・手術の医療費 | 高額療養費で1か月の上限あり | 上限までの額(年収で変わる) |
| 食事代・差額ベッド代 | 対象外 | 全額(個室は1日数千円〜) |
| 仕事を休んだ間の収入 | 会社員は傷病手当金(約3分の2) | 残りの約3分の1。自営業は全額 |
| 出産 | 出産育児一時金(原則50万円) | 一時金を超えた分 |
| 帝王切開 | 健康保険・高額療養費の対象 | 上限までの額と食事代など |
女性保険を考える余地がある人・なくても困らないことが多い人
考える余地がある人
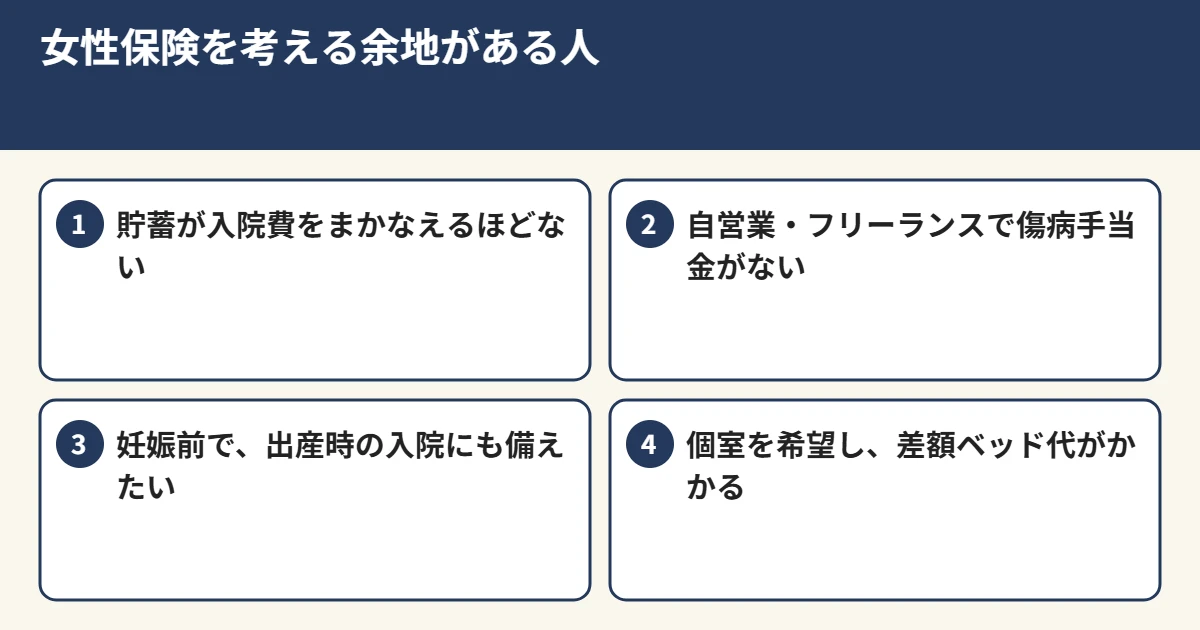
- 貯蓄が少なく、数十万円の出費があると生活費に響く
- 自営業・フリーランスで、休んだ間の収入の保障がない
- 妊娠前で、出産時の入院や手術にも備えておきたい(妊娠がわかってからは入れない、または条件が付くことがあります)
- 入院するなら個室を希望する
なくても困らないことが多い人
- 入院・手術の自己負担(目安として数十万円)を貯蓄でまかなえる
- 会社員・公務員で、傷病手当金がある
- 勤務先の健康保険組合に、自己負担をさらに抑える付加給付がある
- すでに医療保険に入っていて、女性特有の病気も保障の対象になっている
自分で判断できること、専門家と確かめたほうがよいこと
「貯蓄でまかなえるか」「傷病手当金があるか」は、ご自身で確かめられます。勤務先の健康保険の案内(付加給付の有無)と、毎月の家計の余裕を見てみてください。
一方で、「すでに入っている医療保険で女性特有の病気がどこまで保障されているか」「妊娠を考えている時期に何を優先すればよいか」「夫婦の死亡保障や就業不能の備えとのバランス」は、保険証券や家計全体を見ないと判断しにくいところです。迷ったら、今の保険証券を手元に置いて、相談の場で一緒に確かめるのが近道です。
わが家の場合を、数字で確かめたい方へ
無料のオンライン面談(初回1時間程度)で、必要保障額をもとに、今の備えで足りている部分・足りない部分を一緒に確認します。そのうえで足りない保障がある場合は、相談員が保険募集人の立場で、所属代理店としての権限明示を行ったうえで、その不足に見合う保険をご提示します。足りていれば「今のままで大丈夫です」とお伝えします。ご相談だけで終えていただいて構いません。
よくある質問
- 女性保険に入っていないと、乳がんや子宮筋腫の入院は保障されませんか?
-
普通の医療保険でも、女性特有の病気での入院・手術は保障の対象になるのが一般的です。女性保険は、そこに給付を上乗せする仕組みです。今の保険で保障されるかは、保険証券や約款で確かめてください。
- 帝王切開に備えて、妊娠前に女性保険に入るべきですか?
-
帝王切開は健康保険と高額療養費の対象になるため、自己負担には上限があります。貯蓄でまかなえるなら、なくても困らないことが多いです。ただ、妊娠がわかってから入ろうとすると条件が付くことがあるため、検討するなら妊娠前に考えておくことになります。
- がん保険と女性保険の違いは何ですか?
-
がん保険は、がんと診断されたときの一時金や治療の給付が中心です。女性保険は、女性特有の病気での入院・手術の上乗せが中心で、がん以外の病気も対象になります。どちらが必要かは、治療が長引いたときの収入と費用で考えます。
- 独身でも女性保険は必要ですか?
-
独身の場合、入院中の生活費や家賃を自分の収入と貯蓄でまかなう必要があります。会社員で傷病手当金があり、貯蓄もある程度あれば、上乗せの保障までは要らないことが多いです。
- 2026年8月の高額療養費の見直しで、保険を増やしたほうがいいですか?
-
1か月の上限は上がりましたが、治療が長く続く方には年間の上限ができ、負担が軽くなる場合もあります。まずは、ご自身の所得区分での上限額と貯蓄を照らし合わせてから考えるのがよいでしょう。
まとめ
- 女性保険は、女性特有の病気での入院・手術に給付を上乗せする保障です。普通の医療保険でも、これらの病気は保障の対象になるのが一般的です。
- 高額療養費制度で、1か月の医療費の自己負担には上限があります(2026年8月から見直し、年間の上限も新設)。
- 会社員・公務員は傷病手当金で収入が支えられます。自営業・フリーランスや貯蓄が少ない時期は、検討の余地があります。
- 迷ったら、今の保険証券と家計を見ながら、足りている部分と足りない部分を確かめましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 厚生労働省「高額療養費制度の見直しについて」(2026年8月診療分から)
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」
- 全国健康保険協会(協会けんぽ)「子どもが生まれたとき(出産育児一時金)」
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品を勧めるものではありません。制度の内容は記事の更新時点のものです。