先進医療特約は、医療保険やがん保険に付けて、先進医療を受けたときの技術料をまかなう特約です。先進医療の技術料は健康保険が使えず全額自己負担で、陽子線治療の技術料は1件あたり平均約278万円です(2024年7月〜2025年6月の実績)。一方で、陽子線・重粒子線治療が先進医療として行われたのは年間で合わせて約1,000件です。技術料を貯蓄でまかなえるか、今の保険にすでに付いているかで、要るかどうかの答えが分かれます。
「先進医療特約はいらない」とも「付けておいたほうがいい」とも聞くけれど、わが家の場合はどうなのか。費用の実際と、今の保険・貯蓄で足りるかを、順番に確かめていきましょう。
先進医療とは?健康保険が使えない部分がある
先進医療は、厚生労働大臣が定めた高度な医療技術で、健康保険の対象にするかどうかを評価している段階のものです。2025年6月末時点で73種類あり、決められた医療機関でだけ受けられます。
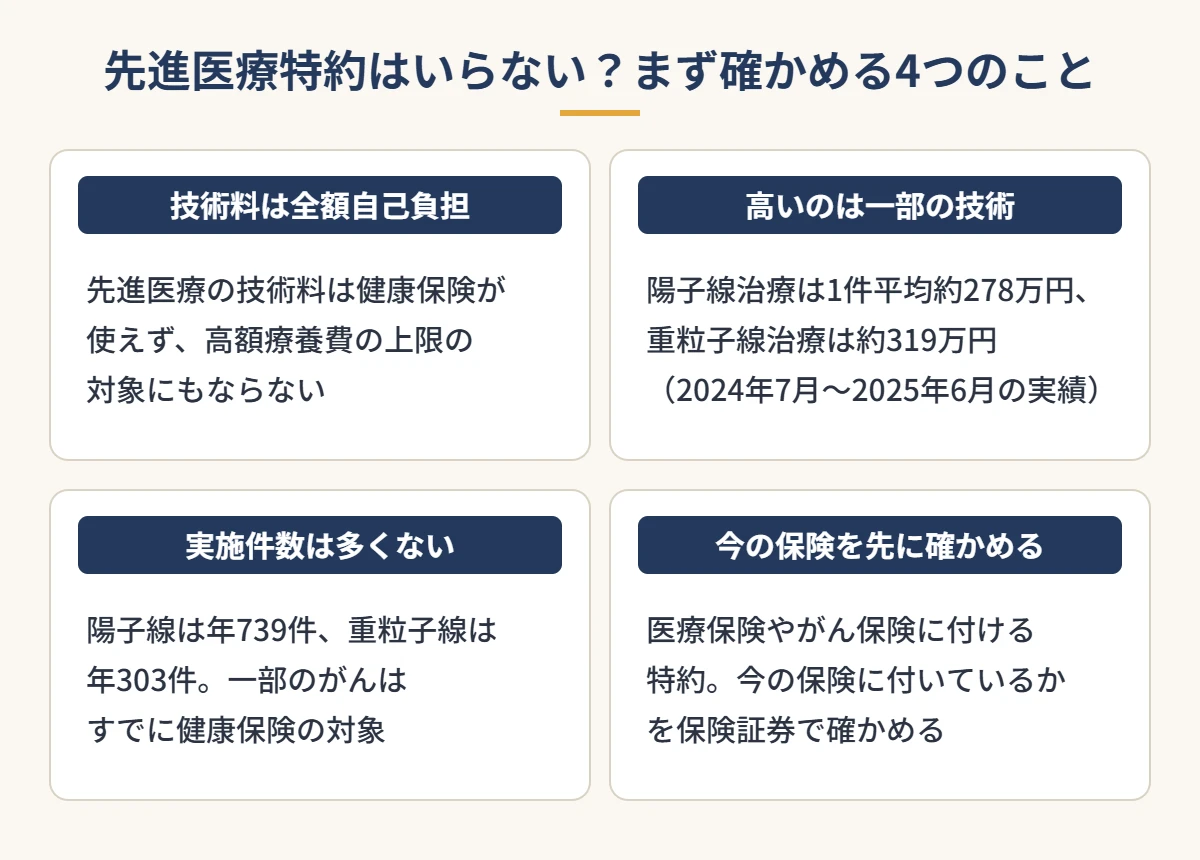
先進医療を受けると、診察・検査・入院など通常の治療と共通する部分は健康保険が使え、高額療養費の対象にもなります。一方で、先進医療の技術料そのものは全額が自己負担で、高額療養費の上限も関係ありません。ここが、先進医療特約が話題になる理由です。
なお、先進医療の対象は随時見直されます。効果が認められて健康保険の対象になった技術は、先進医療から外れます。陽子線治療・重粒子線治療も、前立腺がんや骨軟部腫瘍など一部のがんでは、すでに健康保険の対象です。
費用はいくら?高額なのは一部の技術
厚生労働省の実績報告(2024年7月〜2025年6月)をもとに、主な技術の1件あたりの先進医療費用を計算すると、次のとおりです。
| 技術 | 年間の実施件数 | 1件あたりの先進医療費用(平均) |
|---|---|---|
| 陽子線治療 | 739件 | 約278万円 |
| 重粒子線治療 | 303件 | 約319万円 |
| 先進医療全体 | 約21万人 | 約6万円 |
先進医療全体では、年間の患者数が約21万人、先進医療費用の総額が約126.5億円で、1人あたりにならすと約6万円です。数百万円かかるのは粒子線治療などの一部の技術で、多くの技術はそこまで高額ではありません。
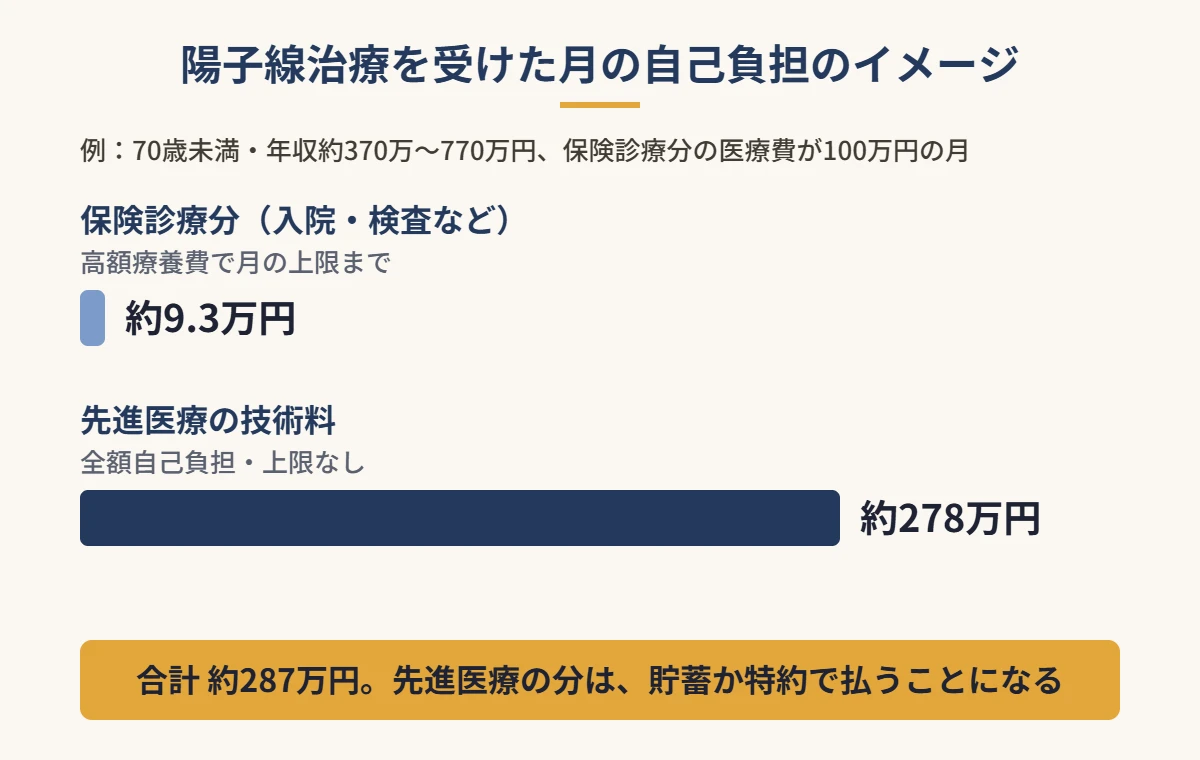
上の例では、保険診療分は高額療養費で月9万円あまりに収まりますが、技術料の約278万円はそのままかかります(2026年8月診療分以降の上限で計算。同じ年に4回目以降の月は上限が下がり、年間の上限もあります)。高額な先進医療を選ぶかどうかは、病気の種類や医師の判断、通える医療機関によって決まり、誰にでも当てはまる話ではありません。
先進医療特約を考える余地がある人・なくても困らないことが多い人
考える余地がある人
- 貯蓄から数百万円を出すと、教育費や住宅ローンの返済に響く
- がんになったとき、治療の選択肢を費用で狭めたくない
- すでに医療保険に入るつもりで、特約として付けられる
なくても困らないことが多い人
- 先進医療の技術料(数百万円)を貯蓄でまかなえる
- 今の医療保険やがん保険に、すでに先進医療の保障が付いている
- 医療保険そのものに入らないと決めている(特約だけでは入れない)
先進医療特約は単独では入れず、医療保険やがん保険に付けるものです。医療保険とがん保険の両方に先進医療特約が付いている場合、同じ治療で両方から支払われるかどうかは、保険会社や商品によって異なります。保険証券と約款、または保険会社の窓口で確かめてください。
自分で判断できること、専門家と確かめたほうがよいこと
「数百万円を貯蓄で出せるか」「今の保険に先進医療の保障が付いているか」は、通帳と保険証券を見ればご自身で確かめられます。保険証券の特約の欄に「先進医療」の文字があるかを見てみてください。
一方で、「医療保険そのものが要るか」「がん保険と医療保険のどちらで備えるか」「死亡保障や働けない期間の備えとのバランス」は、家計全体を見ないと判断しにくいところです。先進医療特約だけを切り出して考えるより、医療の備え全体の中で位置づけるほうが、むだな重複を避けられます。
わが家の場合を、数字で確かめたい方へ
無料のオンライン面談(初回1時間程度)で、必要保障額をもとに、今の備えで足りている部分・足りない部分を一緒に確認します。そのうえで足りない保障がある場合は、相談員が保険募集人の立場で、所属代理店としての権限明示を行ったうえで、その不足に見合う保険をご提示します。足りていれば「今のままで大丈夫です」とお伝えします。ご相談だけで終えていただいて構いません。
よくある質問
- 先進医療特約がないと、陽子線治療は受けられませんか?
-
受けられます。特約は費用をまかなう保険で、治療を受ける条件ではありません。特約がなければ、技術料を貯蓄などで払うことになります。
- 先進医療の費用は、高額療養費の対象になりますか?
-
技術料は対象外です。診察・検査・入院など、通常の治療と共通する部分は健康保険が使え、高額療養費の対象になります。
- 医療費控除の対象にはなりますか?
-
先進医療の技術料も、医師による治療の費用として医療費控除の対象になるのが一般的です。保険から給付金を受け取った場合は、その治療の医療費から差し引いて計算します。詳しくは税務署や税理士にご確認ください。
- 医療保険とがん保険の両方に先進医療特約を付けるべきですか?
-
同じ治療で両方から支払われるかどうかは、保険会社や商品によって異なります。重ねて持つ必要があるかは、保険証券と約款、または保険会社の窓口で確かめてから考えましょう。
- 先進医療の対象が見直されたら、特約はどうなりますか?
-
一般的に、特約は治療を受けた時点で先進医療に当たる技術が対象です(詳しくは約款で確かめてください)。健康保険の対象になった技術は、先進医療特約からは出ない代わりに、高額療養費の対象になります。
まとめ
- 先進医療の技術料は全額自己負担で、高額療養費の上限も関係ありません。
- 陽子線治療は平均約278万円、重粒子線治療は約319万円。ただし先進医療としての実施は年間で合わせて約1,000件で、先進医療全体では1人あたり約6万円です。
- 技術料を貯蓄でまかなえる、今の保険にすでに付いている家庭は、新たに用意しなくても困らないことが多い保障です。
- 迷ったら、保険証券と家計を見ながら、医療の備え全体の中で確かめましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 厚生労働省「先進医療の概要について」
- 厚生労働省 中央社会保険医療協議会「令和7年度(令和6年7月1日〜令和7年6月30日)先進医療の実績報告」(技術数73種類、全患者数211,153人、先進医療費用の総額約126.5億円。陽子線治療:先進医療総額2,055,081,610円・739件、重粒子線治療:966,404,000円・303件。1件あたりの額は当相談室で計算)
- 厚生労働省「高額療養費制度の見直しについて」(2026年8月診療分から)
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(ちょうどいい保険相談室 相談員)
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品を勧めるものではありません。制度の内容は記事の更新時点のものです。