がんの部位ごとの医療費データから、治療費の自己負担と働けない間に減る収入を試算できます。まずはがん保障シミュレーターで、医療に使える貯蓄で足りるかを確かめてみてください(入力3分・登録不要)。
結論:がん保険がいらないのは「公的制度+貯蓄+働けない間の収入」で治療期間を乗り切れる人です
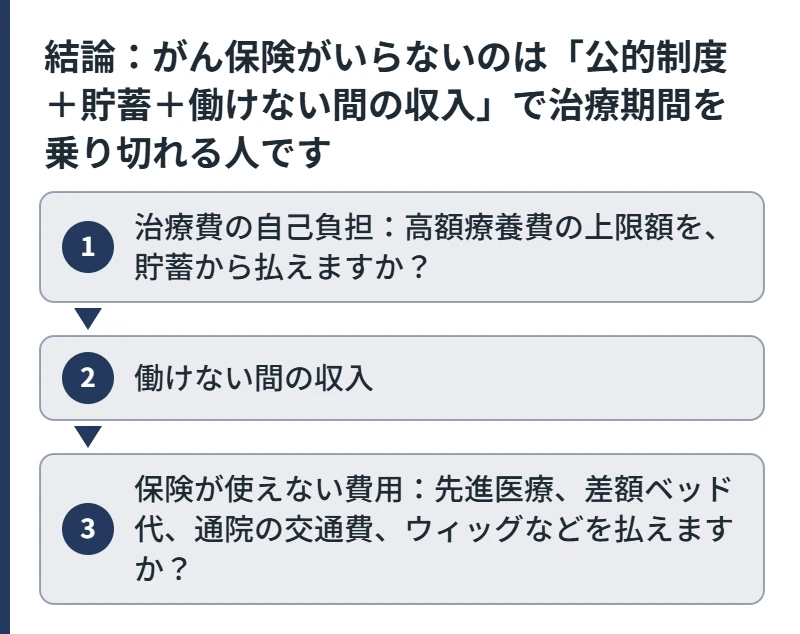
「がん保険はいらない」と言われる一番の理由は、健康保険の高額療養費制度で、1か月や1年の医療費の自己負担に上限があることです。保険が使える治療なら、医療費そのものは貯蓄でまかなえる家庭も少なくありません。
ただし、がんで困るのは医療費だけではありません。次の3つを確かめると、がん保険が必要かどうかが分かります。
- 治療費の自己負担:高額療養費の上限額を、貯蓄から払えますか?
- 働けない間の収入:会社員なら傷病手当金がありますが、自営業にはありません。収入が減る期間を乗り切れますか?
- 保険が使えない費用:先進医療、差額ベッド代、通院の交通費、ウィッグなどを払えますか?
3つとも「払える」なら、がん保険で用意する額は小さくて済みます。ただし、治療が長引くと3つが一度に重なり、蓄えが思ったより早く減っていくことがあります。「払えない」ものがあるときは、その不足を埋める保障を準備します。
当相談室の
がんは、若いうちに起きる確率は高くありませんが、起きたときの家計への影響が大きい病気です。当相談室は、医療保険は公的制度で足りない分を必要な程度に、がんへの備えは掛け捨てで必要な分を準備しておきたいと考えています。大切なのは「いるか・いらないか」ではなく、「どの場面に、いくら備えるか」を決めることです。(「ちょうどいい保険」の考え方)
この記事は、がんに備える公的制度と保険の一般的な考え方を整理するものです。特定の保険商品をおすすめするものではありません。
がんの医療費には上限がある(高額療養費制度)
健康保険が使える治療なら、窓口負担は原則3割です。さらに、1か月の自己負担が上限を超えた分は高額療養費として戻ります。2026年8月からは、1年間の上限(年間上限)も設けられました。
| 所得区分(70歳未満・会社員の目安) | 1か月の上限額(2026年8月〜) | 年間上限 |
|---|---|---|
| 年収約370万〜約770万円 | 85,800円+(総医療費−286,000円)×1% | 53万円 |
| 年収約370万円以下 | 61,500円 | 53万円(条件により41万円) |
| 年収約770万〜約1,160万円 | 179,100円+(総医療費−597,000円)×1% | 111万円 |
長く治療が続く場合も、多数回該当や年間上限によって負担は抑えられます。勤務先の健康保険組合によっては、さらに自己負担を減らす「付加給付」がある場合もあります。詳しくは医療保険はいらない?公的保障で足りるかを確かめる方法で解説しています。
働けない間の収入はどうなる?
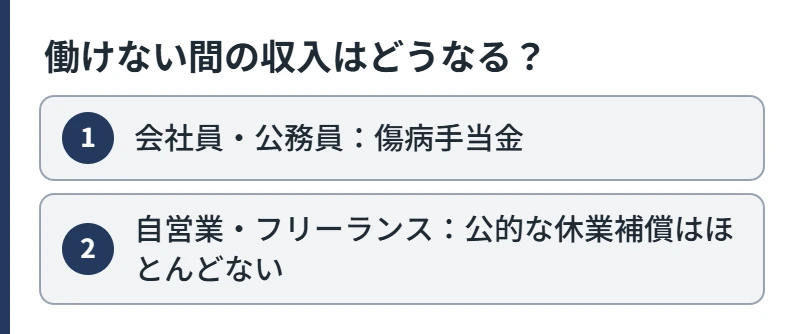
会社員・公務員:傷病手当金
病気やけがで仕事を休み、給与が出ない場合、健康保険から傷病手当金が支給されます。支給額は、おおよそ給与(標準報酬日額)の3分の2で、支給を始めた日から通算1年6か月まで受け取れます。
自営業・フリーランス:公的な休業補償はほとんどない
国民健康保険には、原則として傷病手当金がありません。治療で働けない期間は、収入が大きく減ることがあります。がん保険より、働けない間の収入に備える保障(就業不能保険など)や貯蓄を優先して考えることもあります。
保険が使えない費用
- 先進医療の技術料:全額自己負担です。治療法によっては高額になります。
- 差額ベッド代:個室などを希望した場合にかかります。
- 通院の交通費・宿泊費:遠方の病院に通う場合に負担になります。
- ウィッグ・補整下着など:治療の副作用への対応にかかる費用です。
これらは家庭の希望や治療の内容で大きく変わります。「必ずかかる費用」ではないため、貯蓄でまかなえるかを考えます。
がんへの備えが小さめでよい人・しっかり備えたい人
| 状況 | がん保険で備える額の目安 | 理由 |
|---|---|---|
| 会社員で、生活費の半年〜1年分の貯蓄がある | 小さめでよい | 高額療養費と傷病手当金、貯蓄でまかなえることが多い |
| 付加給付のある健康保険組合に加入している | 小さめでよい | 医療費の自己負担がさらに小さい |
| 自営業・フリーランス | しっかり備えたい | 傷病手当金がなく、働けない間の収入が減る |
| 貯蓄が少なく、子どもが小さい | しっかり備えたい | 治療費と生活費が同時に重なる |
| 先進医療や個室などを希望したい | しっかり備えたい | 保険が使えない費用が大きくなる |
検討する場合の「ちょうどいい」考え方
- 貯蓄でまかなえる部分を確かめる:生活費の半年〜1年分の貯蓄があれば、治療費の多くはまかなえます。そのうえで、収入の減少や保険が使えない費用に備える分を考えます。
- 不足する場面だけを補う:医療費か、働けない間の収入か、保険が使えない費用か。困る場面を一つにしぼります。
- 保障と積立を分ける:お金が戻るタイプは保険料が高くなります。保障は掛け捨てで、積立は別に考えます。
- 死亡保障と重ならないようにする:がんで亡くなった場合の家族の生活費は、生命保険(死亡保障)で考えます。
すでにがん保険に入っている人へ
加入中のがん保険を「いらない」と感じても、すぐに解約するのは避けましょう。健康状態によっては、あとで入り直せないことがあります。古い契約は、入院日数に応じて支払うタイプが中心で、通院治療が増えた今の治療と合っていないこともあります。保障の内容を確かめたうえで、続けるか見直すかを判断しましょう。
よくある質問
- がん保険はいらないって本当ですか?
-
健康保険の高額療養費制度で医療費の自己負担には上限があるため、治療費そのものは貯蓄でまかなえる家庭も多いです。ただし、がんは働けない間の収入の減少や保険が使えない費用が重なりやすいため、当相談室では、必要な分を掛け捨てで準備しておきたいと考えています。自営業の方や貯蓄が少ない家庭では、特に備えが大切です。
- 20代でがん保険はいらないですか?
-
20代はがんになる人の割合が比較的低く、保険料も抑えやすい時期です。生活費の半年〜1年分の貯蓄づくりと合わせて、必要な分を小さく準備し、家族が増えたときに改めて金額を考える方法があります。
- がん保険と医療保険はどちらがいいですか?
-
医療保険は、高額療養費制度などで足りない分を必要な程度に備えれば十分なことが多いです。がんは治療が長引きやすく、収入の減少や保険が使えない費用が重なるため、医療保険とは分けて考えます。困る場面(医療費・働けない間の収入・保険が使えない費用)を先に決め、その場面に合う方法を選びます。
- 先進医療のためにがん保険は必要ですか?
-
先進医療の技術料は全額自己負担ですが、受けるかどうかは治療の内容や本人の希望で決まります。貯蓄でまかなえない場合に、医療保険などの先進医療の保障を検討します。
- がん保険をやめても大丈夫ですか?
-
貯蓄や公的制度で治療期間を乗り切れるなら、やめても困らないことがあります。ただし健康状態によっては入り直せないため、保障内容を確かめてから慎重に判断しましょう。
まとめ
- がんの医療費には高額療養費制度で上限があり、貯蓄でまかなえる家庭も多いです。
- 困るのは、働けない間の収入と、保険が使えない費用です。会社員は傷病手当金がありますが、自営業にはありません。
- がんは起きたときの影響が大きいため、困る場面をしぼり、不足分を掛け捨てで準備しておくのが当相談室の考え方です。
「わが家にちょうどいい保障」を数字で確かめる
がんへの備えを考える前に、まず「家族の生活を守るための保障」が足りているかを確かめておきましょう。必要な保障が整理できると、医療やがんへの備えに回すお金も見えてきます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 厚生労働省「高額療養費制度を利用される皆さまへ」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html - 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
https://www.kyoukaikenpo.or.jp/g3/sb3040/r139 - 全国健康保険協会「高額な医療費を支払ったとき(高額療養費)」
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/ - 厚生労働省「先進医療の概要について」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/sensiniryo/AA10K-index.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。