子どもが入院したら、窓口の医療費のほかに何がいくらかかるのか。医療保障シミュレーターで、入院日数と付き添いの有無から自己負担と収入の減り方を試算できます(入力3分・登録不要)。
結論:子どもの医療保険は、こども医療費助成がある自治体なら「なくても困らない」家庭が多いです
子どもの医療費は、公的医療保険で自己負担が2〜3割になったうえ、多くの自治体のこども医療費助成で、その自己負担もほとんどかからない仕組みになっています。病院の窓口で払うのが0円や1回数百円という地域も珍しくありません。
一方で、入院したときの個室代や、付き添う親の交通費・仕事を休む分の収入減は助成の対象外です。子どもの医療保険が必要かどうかは、住んでいる自治体の助成・入院時の医療費以外の出費・貯蓄の3つで確かめられます。
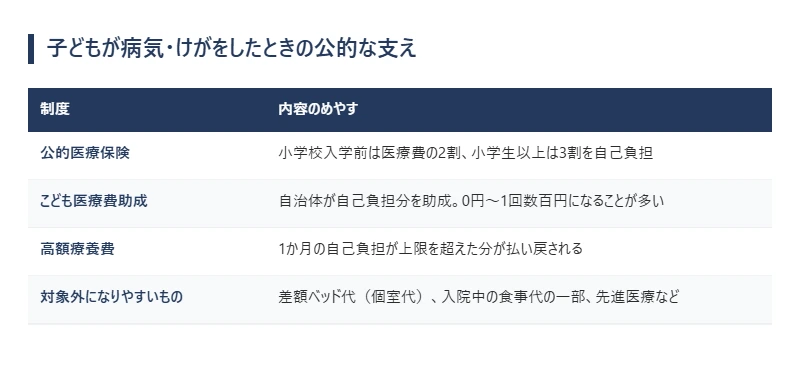
子どもが病気・けがをしたときの公的な支え
公的医療保険:小学校入学前は2割負担
子どもも大人と同じ公的医療保険に入っていて、医療費の自己負担は小学校入学前が2割、小学生以上は3割です。1か月の自己負担が上限を超えたときは、高額療養費の仕組みで払い戻しも受けられます。
こども医療費助成:自己負担分を自治体が助成
多くの自治体が、2〜3割の自己負担分を助成しています。中学校卒業まで、あるいは18歳になった年度末までを対象にする自治体が増えていますが、対象年齢・所得制限・1回ごとの自己負担の有無は自治体ごとに違います。お住まいの市区町村のホームページで確かめておきましょう。
助成の対象にならないもの
差額ベッド代(個室代)、入院中の食事代の一部、先進医療の技術料、付き添う親の交通費や食事代などは、助成の対象になりません。子どもの医療保険が役に立つのは、主にこうした部分です。個室を使った場合の目安は「差額ベッド代の都道府県別データ」でお住まいの地域の平均を確かめられます。
子どもの医療保険が必要かを確かめる3つの視点
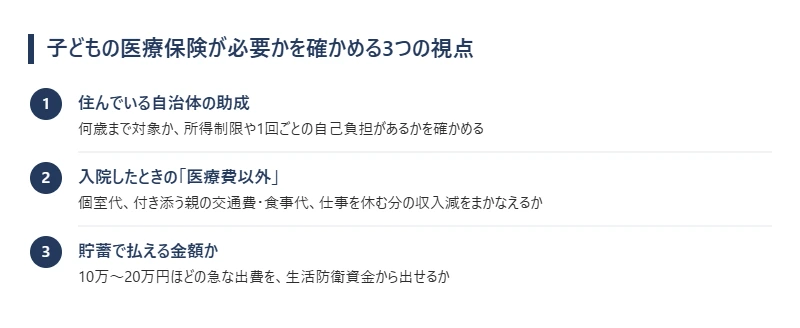
- 住んでいる自治体の助成:何歳まで対象か、所得制限や1回ごとの自己負担があるかを確かめます。引っ越しの予定がある場合は、引っ越し先の助成も見ておきます。
- 入院したときの「医療費以外」:小さな子どもの入院は親の付き添いが必要なことが多く、個室代・交通費・仕事を休む分の収入減がかかります。
- 貯蓄で払える金額か:10万〜20万円ほどの急な出費を、生活防衛資金から出せるなら、保険で備える必要性は低くなります。
わが家に当てはまるか、30秒でチェック
次のうち、当てはまるものを数えてみてください。
- 住んでいる自治体の子ども医療費助成に、所得制限がある(または対象外になった)
- 子どもが小さく、入院すると親の付き添いが必要になりそう
- 夫婦のどちらかが自営業・シフト勤務で、休むと収入が減る
- すぐに使える貯蓄が、生活費の3か月分より少ない
- 親の死亡保障・医療保障が足りているか、確かめたことがない
当てはまるものが0〜1個なら、子どもの医療保険はなくても困らない可能性が高いです。2個以上なら、子どもの保険より先に家族全体の保障の過不足を確かめておくと、何にお金をかけるべきかがはっきりします。
自分では判断しにくいところ
助成の範囲や公的制度は調べればわかりますが、次のような点は家庭ごとに答えが変わり、記事だけでは決めきれません。
- 子どもの保険と、親の死亡保障・医療保障のどちらにどれだけお金を回すか
- いま入っている保険(学資保険の特約・共済など)と重なっていないか
- 付き添いで仕事を休んだときに、家計がどのくらい持ちこたえられるか
わが
無料のオンライン面談(初回1時間程度)で、ご家族の必要保障額と、備えておきたい期間を一緒に整理します。事前に少し伺えれば、面談の前に必要額をお送りします。準備ができていなくても予約できます。ご相談だけで終えていただいて構いません。
備えが小さめでよい家庭・考えたほうがよい家庭
| 小さめでよい家庭 | 考えたほうがよい家庭 |
|---|---|
| 住んでいる自治体の助成が手厚い | 助成に所得制限があり、対象外になる |
| 生活費の3〜6か月分ほどの貯蓄がある | 貯蓄が少なく、急な出費が家計に響く |
| 親の仕事を休んでも収入が減りにくい | 自営業・シフト勤務で、休むと収入が減る |
検討する場合の「ちょうどいい」考え方
- 子どもの医療保険より先に、親の死亡・病気への備えが足りているかを確かめます。家計への影響は、親に万が一があったときのほうがずっと大きいからです。
- 子ども自身の備えとして優先度が高いのは、自転車事故などで他人にけがをさせたときの個人賠償責任の備えです。火災保険や自動車保険の特約で付けられることが多く、保険料も小さめです。
- 入るなら、入院時の医療費以外の出費をまかなえる程度に金額をしぼると、保険料を抑えられます。
- 共済など保険料の安い選択肢もありますが、保障内容と保険料のバランスで比べましょう。
よくある質問
- こども医療費助成があれば、子どもの医療保険は本当にいりませんか?
-
窓口で払う医療費の多くは助成でまかなえるため、なくても困らない家庭が多いです。ただし個室代や付き添いの費用、親の収入減は助成の対象外なので、貯蓄で払えるかを確かめてから判断しましょう。
- 学資保険の医療特約は付けたほうがいいですか?
-
特約を付けると、そのぶん学資保険の返戻率が下がります。医療の備えは別に考え、学資保険は教育資金の準備に絞るほうが分かりやすいです(「学資保険は入らない方がいい?」)。
- 子どもが持病を持つと、あとから保険に入れなくなりますか?
-
持病があると、加入を断られたり条件が付いたりすることがあります。心配な場合は、小さめの保障で早めに入っておく考え方もあります。
- 個人賠償責任の備えは、どこで付けられますか?
-
火災保険・自動車保険の特約や、クレジットカードの付帯サービスなどで付けられることがあります。すでに家族の誰かが付けていないか、まず確かめましょう。
まとめ
- 子どもの医療費は、公的医療保険とこども医療費助成で、窓口の負担が0円〜少額になる地域が多いです。
- 助成の対象年齢・所得制限は自治体ごとに違うため、まずお住まいの市区町村で確かめます。
- 子どもの医療保険より先に、親の死亡・病気への備えと、個人賠償責任の備えを整えるのが当相談室の考え方です。
「わが家にちょうどいい保障」を数字で確かめる
子どもの保険を考える前に、親に万が一のことがあったときに家族の生活を守れるかを確かめておきましょう。必要な保障が整理できると、子どもの保険にお金をかけるべきかも見えてきます。シミュレーターの結果をもとに相談したい方は、無料相談の流れをご覧ください。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 千葉市「国民健康保険の医療費の自己負担割合について知りたいのですが。」(年齢別の自己負担割合)
https://www.city.chiba.jp/faq/hokenfukushi/iryoeisei/hoken/729.html - 厚生労働省「高額療養費制度を利用される皆さまへ」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。