わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
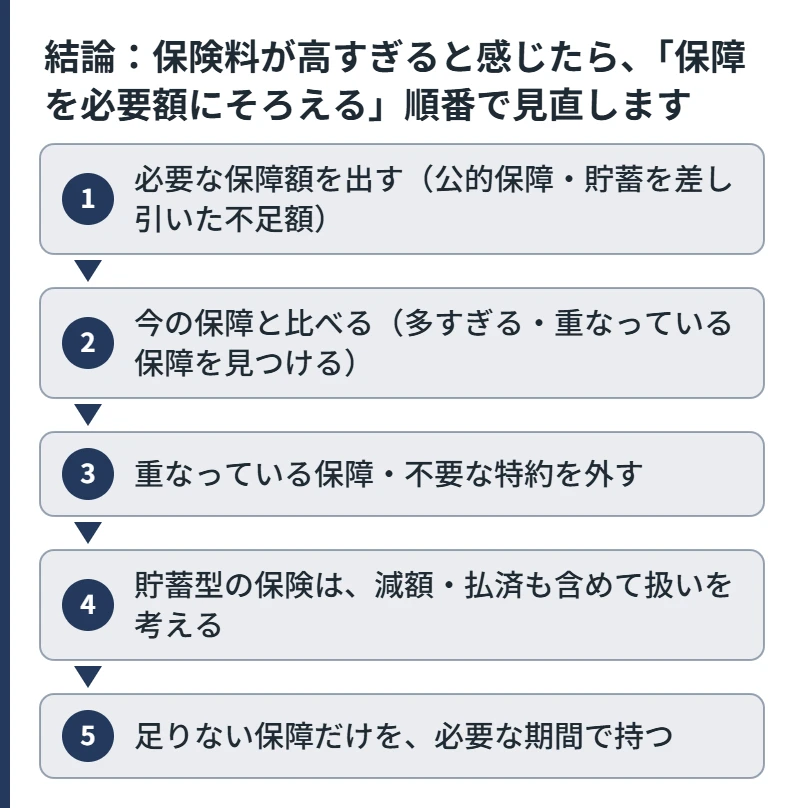
結論:保険料が高すぎると感じたら、「保障を必要額にそろえる」順番で見直します
生命保険文化センターの「生命保険に関する全国実態調査」(2024年度)では、2人以上の世帯の年間払込保険料は平均35.3万円でした。月にすると約3万円です。
ただし、平均と比べて高いか安いかより大切なのは、払っている保険料が、必要な保障に見合っているかです。保険料が家計を圧迫している「保険貧乏」の状態は、次の順番で見直すと、必要な保障を残しながら負担を減らせます。
- 必要な保障額を出す(公的保障・貯蓄を差し引いた不足額)
- 今の保障と比べる(多すぎる・重なっている保障を見つける)
- 重なっている保障・不要な特約を外す
- 貯蓄型の保険は、減額・払済も含めて扱いを考える
- 足りない保障だけを、必要な期間で持つ
この記事は、保険料の負担を見直すための一般的な考え方を整理するものです。特定の保険商品をおすすめしたり、解約をすすめたりするものではありません。
保険料が高くなる5つの原因
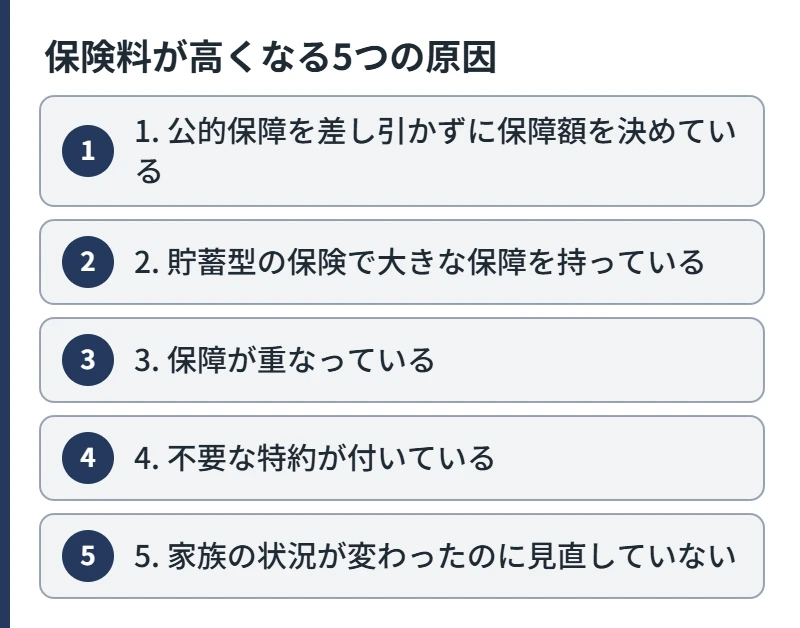
1. 公的保障を差し引かずに保障額を決めている
遺族年金や団信、勤務先の制度を数えずに保障額を決めると、保障が大きくなりすぎます(死亡保障はいくら必要?)。
2. 貯蓄型の保険で大きな保障を持っている
同じ保障額でも、貯蓄型は掛け捨てより保険料が高くなります(貯蓄型保険のデメリット)。
3. 保障が重なっている
夫婦それぞれの医療保険、勤務先の団体保険、共済、クレジットカードの付帯保険など、同じ場面への備えが重なっていることがあります。
4. 不要な特約が付いている
入院日数に応じた特約や、必要性の低い特約が付いたままになっていることがあります。
5. 家族の状況が変わったのに見直していない
子どもの独立、住宅購入(団信への加入)、転職などで、必要な保障は変わります。
保険貧乏になっていないかのチェック
| チェック項目 | 当てはまったら |
|---|---|
| 保険料のせいで、毎月の貯蓄ができていない | 保障を必要額にそろえる |
| 生活費の半年分の貯蓄がない | 医療保障より貯蓄を優先 |
| 保険の内容を説明できない | 保険証券で保障内容を一覧にする |
| 同じような保険に複数入っている | 重なりを外す |
| 住宅ローンの団信に入ったが、死亡保障は見直していない | 団信の分だけ死亡保障を減らせないか確かめる |
見直しの具体的な方法
| 方法 | 保険料 | 保障 | 注意点 |
|---|---|---|---|
| 不要な特約を外す | 下がる | その特約だけなくなる | ほかの特約も同時に外れることがある |
| 保険金額を減らす(減額) | 下がる | 小さくなる | 減額分は解約扱い |
| 払済保険にする | なくなる | 小さくなる(期間はそのまま) | 特約は原則なくなる |
| 解約する | なくなる | なくなる | あとで入り直せないことがある |
払済保険などの方法は払済保険とは?で詳しく解説しています。
見直しで失敗しないための注意点
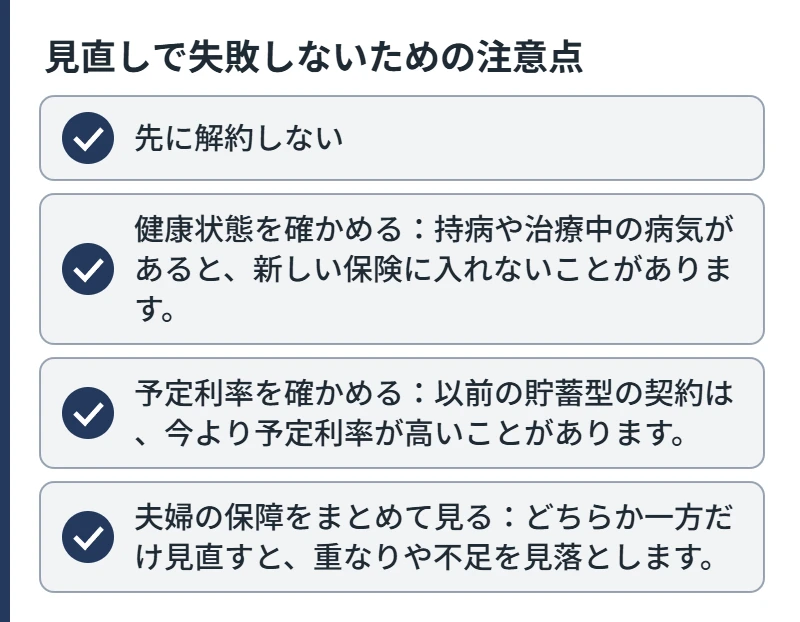
- 先に解約しない:新しい保障が必要な場合は、新しい契約が始まったことを確かめてから、今の契約の扱いを決めます。
- 健康状態を確かめる:持病や治療中の病気があると、新しい保険に入れないことがあります。
- 予定利率を確かめる:以前の貯蓄型の契約は、今より予定利率が高いことがあります。
- 夫婦の保障をまとめて見る:どちらか一方だけ見直すと、重なりや不足を見落とします。
よくある質問
- 保険料はいくらが適正ですか?
-
「手取りの何%」といった目安はありますが、適正な保険料は家庭によって違います。必要な保障額を出し、その保障を最も少ない保険料で持てているかで判断します。
- 保険貧乏とは何ですか?
-
保険料の負担が大きく、貯蓄や生活に回すお金が足りなくなっている状態のことです。保障が必要額より大きい、貯蓄型の保険が多い、保障が重なっているといった原因があります。
- 保険料が高いので、すぐ解約したほうがいいですか?
-
すぐの解約は避けましょう。健康状態によっては入り直せないことがあり、貯蓄型は解約の時期で受け取る額が変わります。特約の解約・減額・払済なども含めて検討します。
- 夫婦の保険料の合計が月5万円を超えています。多いですか?
-
保障の内容しだいです。子どもが小さく大きな保障が必要な時期もあります。必要保障額と比べて、多すぎる・重なっている保障がないかを確かめましょう。
- 保険を見直すと損をしますか?
-
見直し方によっては損をすることがあります。解約返戻金、予定利率、健康状態、新しい保険の条件を確かめてから決めることが大切です。
まとめ
- 2人以上の世帯の年間払込保険料の平均は35.3万円(2024年度)。平均より、必要な保障に見合っているかが大切です。
- 保障を必要額にそろえ、重なり・不要な特約を外すことから始めます。
- 解約の前に、特約の解約・減額・払済も検討しましょう。
「わが家にちょうどいい保障」を数字で確かめる
保険料を減らす前に、まず「本当に必要な保障額」を確かめてください。必要額が分かると、残す保障と減らせる保障がはっきりします。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 生命保険文化センター「世帯の年間払込保険料はどのくらい?」(2024年度 生命保険に関する全国実態調査)
https://www.jili.or.jp/lifeplan/houseeconomy/847.html - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。