妻に万が一のことがあったとき、遺族年金と夫の収入で暮らしが回るのか。必要保障額シミュレーターで、家族構成と収入から足りない金額を試算できます(入力3分・登録不要)。
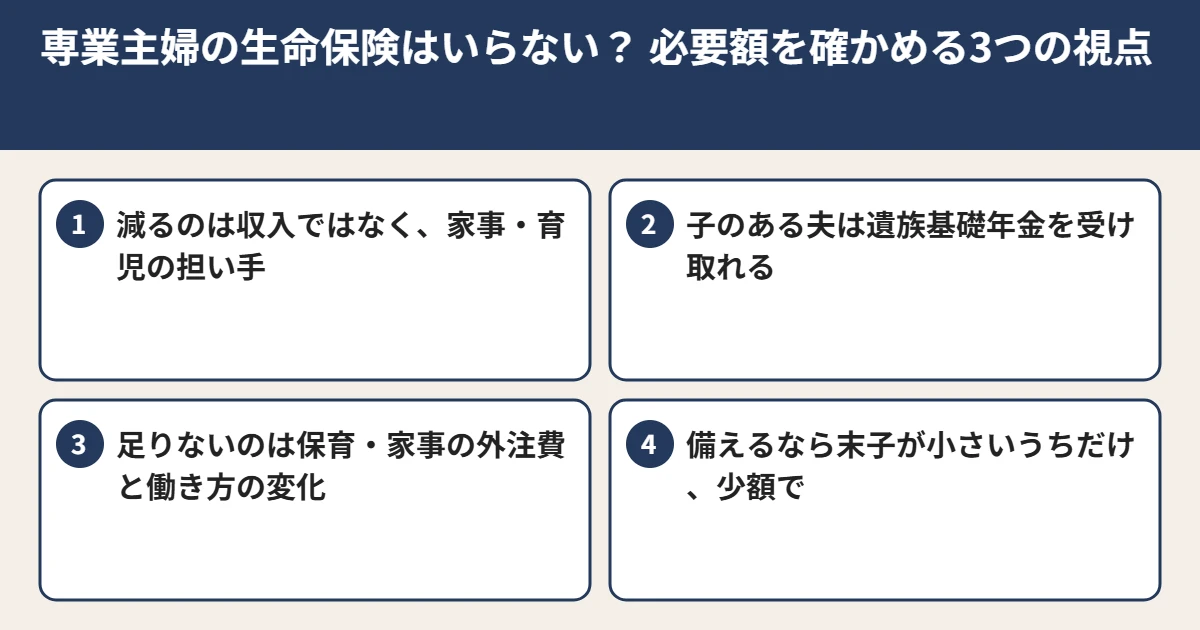
結論:専業主婦の生命保険は「なくても困らない」家庭もありますが、子どもが小さいうちは少額の備えを考える価値があります
専業主婦の妻が亡くなっても、家計の収入そのものは大きくは減りません。そのため「夫の保険があれば十分」と考えがちですが、実際に困るのは、家事や育児を担っていた人がいなくなることです。保育園の延長保育やベビーシッター、家事代行の費用がかかったり、夫が残業を減らしたり転職したりして収入が下がったりすることがあります。
一方で、子どものいる夫は国の遺族基礎年金を受け取れる場合があり、貯蓄が十分ある家庭や、親族の手助けを受けられる家庭では、保険がなくても困らないこともあります。大切なのは「専業主婦だから不要」と決めつけず、わが家の場合に足りない金額を数字で確かめることです。
妻に万が一のことがあったとき、国から受け取れるお金
遺族基礎年金:子どものいる夫も受け取れます
国民年金の遺族基礎年金は、亡くなった方に生計を維持されていた「子のある配偶者」または子が受け取れます。2014年4月からは父子家庭も対象になり、子どものいる夫も受け取れるようになりました。ただし、遺族の年収が850万円未満(所得655万5千円未満)であることが条件です。
令和8年度の金額は、年847,300円に、子ども1人目・2人目は1人243,800円、3人目からは1人81,300円が加わります。子どもが2人なら年1,334,900円(月約11万円)で、子どもが18歳になった年度末(障害のある子は20歳)まで受け取れます。
夫の年収が850万円以上なら、遺族年金は受け取れません
会社員として年収が高めの夫は、遺族基礎年金の対象外になることがあります。その場合、妻の死亡で受け取れる国のお金は、ほぼありません。年収が条件の境目に近い家庭は、とくに注意が必要です。
専業主婦の生命保険が必要かを確かめる3つの視点
- 子どもが何歳か:末子が小さいほど、保育や家事の外注にかかる期間が長くなります。
- 夫の働き方を変えずに済むか:送り迎えや看病のために残業を減らすと、収入が下がることがあります。
- 頼れる人と貯蓄があるか:近くに祖父母がいる、貯蓄で数年分の外注費をまかなえるなら、保険は小さくて済みます。
わが家に当てはまるか、30秒でチェック
次のうち、当てはまるものを数えてみてください。
- 末子が小学校に入る前である
- 夫の年収が850万円以上、または近い
- 夫婦の親が遠方に住んでいて、日常の手助けは難しい
- 夫の仕事は残業や出張が多い
- 貯蓄は生活費の1年分に届かない
当てはまるものが0〜1個なら、妻の保障はなくても困らないか、ごく小さくて足ります。2個以上なら、末子が小さいあいだの数年分だけ、少額の備えを考える価値があります。
自分では判断しにくいところ
遺族年金の金額は調べればわかりますが、次のような点は家庭ごとに答えが変わり、記事を読むだけでは決めきれません。
- 夫の年収が条件の境目に近いとき、遺族基礎年金を受け取れるかどうか
- 保育・家事の外注費が、地域や子どもの年齢でどのくらいかかるか
- 夫の働き方を変えた場合に、収入がどれくらい減るか
わが
無料のオンライン面談(初回1時間程度)で、ご家族の必要保障額と、備えておきたい期間を一緒に整理します。事前に少し伺えれば、面談の前に必要額をお送りします。準備ができていなくても予約できます。ご相談だけで終えていただいて構いません。
備えが小さめでよい家庭・考えたほうがよい家庭
小さめでよい家庭
- 子どもが小学校高学年以上
- 近くに頼れる祖父母がいる
- 貯蓄で数年分の外注費をまかなえる
考えたほうがよい家庭
- 末子が未就学
- 夫の年収が高く、遺族基礎年金の対象外
- 夫が長時間勤務で、家事・育児の外注が欠かせない
検討する場合の「ちょうどいい」考え方
- 期間は「末子が小学校を卒業するまで」など、手がかかる時期に絞る
- 金額は、外注費と夫の収入の減少分から逆算し、大きくしすぎない
- 掛け捨ての定期保険や収入保障タイプで、保険料を抑える
- 夫の保障を先に整え、妻の保障はそのあとに考える
よくある質問
- 専業主婦に生命保険はいらないって本当ですか?
-
収入が減らないという意味では、夫ほど大きな保障はいりません。ただ、子どもが小さいうちは、保育や家事の外注費や、夫の働き方の変化で家計が苦しくなることがあります。末子の年齢と、頼れる人・貯蓄があるかで判断しましょう。
- 妻が亡くなったとき、夫は遺族年金をもらえますか?
-
亡くなった妻に生計を維持されていて、18歳になった年度末までの子がいれば、夫も遺族基礎年金を受け取れます。ただし年収850万円未満(所得655万5千円未満)が条件です。今は850万円以上でも、おおむね5年以内に下回る見込みがあれば認められることがあります。
- 備えるなら、いくらくらいが目安ですか?
-
家庭によって大きく違います。外注したい家事・育児の費用と、夫の収入が減る見込みを、末子が手を離れるまでの年数分足し、遺族年金と貯蓄を差し引いた金額が目安です。無料のオンライン面談で一緒に計算できます。
まとめ
- 専業主婦の妻が亡くなって困るのは、収入より家事・育児の担い手がいなくなること
- 子どものいる夫は遺族基礎年金を受け取れるが、年収850万円以上だと対象外
- 備えるなら、末子が小さい時期に絞って少額で
「わが家にちょうどいい保障」を数字で確かめる
妻の保障を考える前に、まず夫に万が一のことがあったときに家族の生活を守れるかを確かめておきましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。