わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:払済保険は「保険料の払込みをやめて、保障を小さくして続ける」方法です
払済保険(はらいずみほけん)とは、保険料の払込みをやめ、その時点の解約返戻金をもとに、保険期間はそのままで、保障額を小さくした保険に切り替える方法です。
「保険料が高い」「この保険はもういらないかも」と感じたとき、解約のほかにも選択肢があります。
| 方法 | 保険料 | 保障 | 向いている場面 |
|---|---|---|---|
| 解約 | なくなる | なくなる | 保障がまったく必要ない |
| 払済保険 | なくなる | 保険期間はそのまま、保障額が小さくなる | 保険料はやめたいが、小さな保障は残したい |
| 延長(定期)保険 | なくなる | 保障額はそのまま、保険期間が短くなることがある | 一定期間は今の保障額が必要 |
| 減額 | 安くなる | 保障額が小さくなる | 保険料を下げて続けたい |
| 特約の解約 | 安くなる | 特約の保障だけなくなる | 主契約は残し、不要な特約だけやめたい |
どの方法が合うかは、「今の家族に必要な保障がいくらか」で決まります。払済保険は、終身保険や養老保険など、解約返戻金がある貯蓄型の保険で使えることが多い方法です。
この記事は、払済保険などの一般的な仕組みを整理するものです。使えるかどうかや条件は、保険会社・保険の種類によって異なります。ご契約の保険会社でご確認ください。
払済保険の仕組み
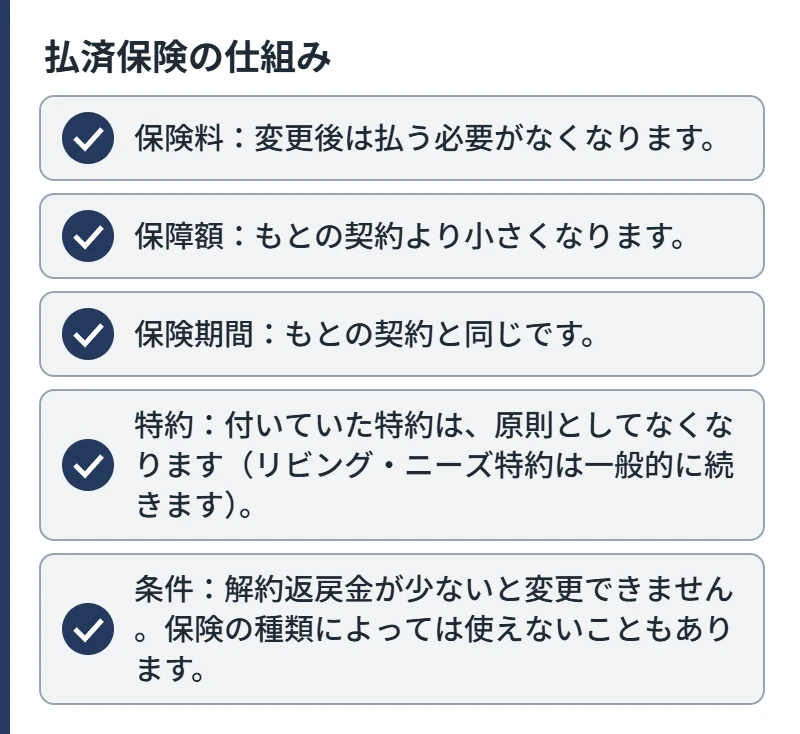
払済保険に変更すると、それ以降の保険料の払込みはなくなります。それまでに積み立てられた解約返戻金をもとに、同じ種類の保険(または養老保険)に切り替わり、保障額が小さくなります。保険期間は、もとの契約と変わりません。
- 保険料:変更後は払う必要がなくなります。
- 保障額:もとの契約より小さくなります。
- 保険期間:もとの契約と同じです。
- 特約:付いていた特約は、原則としてなくなります(リビング・ニーズ特約は一般的に続きます)。
- 条件:解約返戻金が少ないと変更できません。保険の種類によっては使えないこともあります。
払済保険のメリット
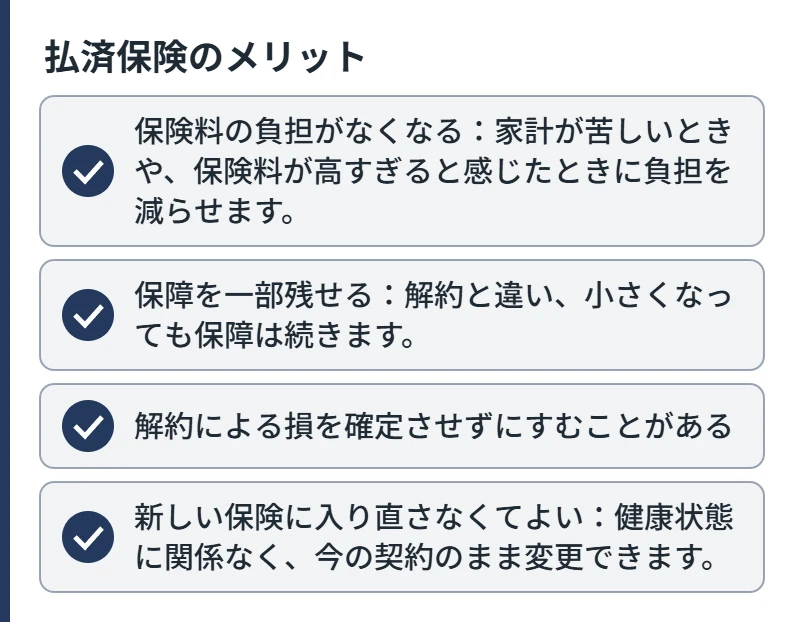
- 保険料の負担がなくなる:家計が苦しいときや、保険料が高すぎると感じたときに負担を減らせます。
- 保障を一部残せる:解約と違い、小さくなっても保障は続きます。
- 解約による損を確定させずにすむことがある:貯蓄型の保険は、続けることで解約返戻金が増えていく場合があります。
- 新しい保険に入り直さなくてよい:健康状態に関係なく、今の契約のまま変更できます。
払済保険のデメリット・注意点
- 保障額が小さくなる:もとの保障額には戻りません。
- 特約がなくなる:医療保障などの特約が付いている場合は、その保障もなくなります。
- 元に戻せない場合がある:一定期間内なら元の契約に戻せる(復旧)こともありますが、条件や期間は保険会社によって違います。
- 解約返戻金が少ないと使えない:加入から年数が浅い場合などは、変更できないことがあります。
払済保険と延長保険の違い
| 比べる点 | 払済保険 | 延長(定期)保険 |
|---|---|---|
| 保険料 | なくなる | なくなる |
| 保障額 | 小さくなる | もとの契約と同じ |
| 保険期間 | もとの契約と同じ | 短くなることがある |
| 特約 | 原則なくなる | なくなる |
| 向いている場面 | 長く、小さな保障を残したい | 当面は大きな保障が必要 |
払済保険を検討するとよい場面
- 貯蓄型の保険に入っているが、保険料が家計の負担になっている
- 子どもが独立し、大きな死亡保障は必要なくなった
- 保障は小さくてよいが、解約するのはもったいないと感じる
- 新しく必要な保障を、期間を区切った掛け捨ての保険で持ち直したい
子育て期は、大きな保障が必要な一方で、保険料の負担も重くなりがちです。今の保険が大きすぎると感じたら、まず必要保障額シミュレーターで必要な保障額を確かめ、そのうえで解約・払済・減額などの方法を選びましょう。
手続きの前に確認すること
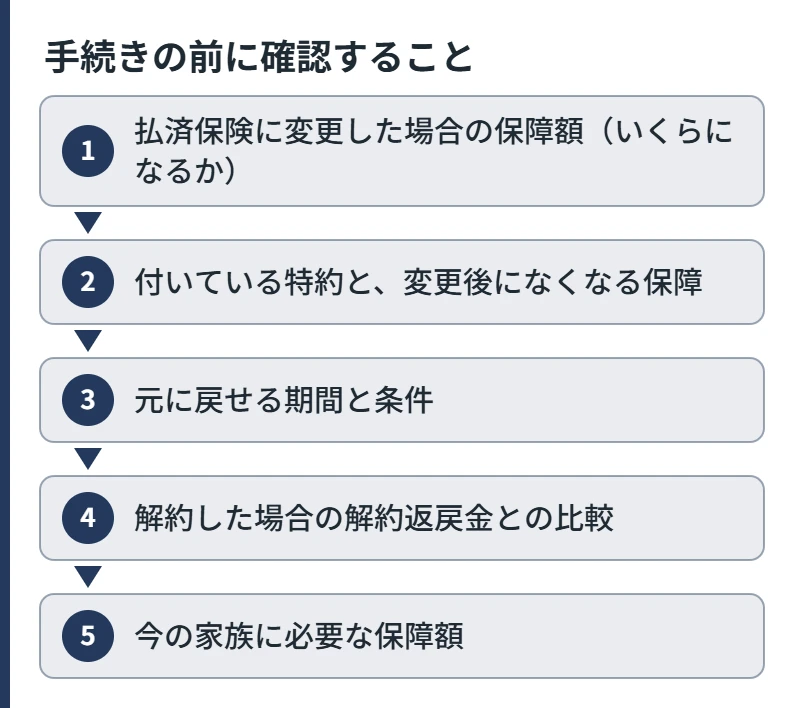
- 払済保険に変更した場合の保障額(いくらになるか)
- 付いている特約と、変更後になくなる保障
- 元に戻せる期間と条件
- 解約した場合の解約返戻金との比較
- 今の家族に必要な保障額
保険会社の契約者向けサイトやコールセンターで、払済に変更した場合の保障額を試算してもらえることが多いです。新しい保険に入る場合は、新しい契約が始まったことを確かめてから、今の契約の扱いを決めましょう。
よくある質問
- 払済保険とは何ですか?
-
保険料の払込みをやめて、その時点の解約返戻金をもとに、保険期間はそのままで保障額を小さくした保険に切り替える方法です。
- 払済保険にするとどうなりますか?
-
以後の保険料はかからなくなり、保障額は小さくなります。付いていた特約は原則としてなくなります。
- 払済保険と解約はどちらがいいですか?
-
保障がまったく必要なければ解約、小さくても保障を残したければ払済が選択肢になります。解約返戻金の額や、続けた場合に増えるかどうかも比べて判断します。
- 払済保険は元に戻せますか?
-
一定期間内であれば元の契約に戻せる(復旧)場合がありますが、条件や期間は保険会社によって違います。手続きの前に確認しましょう。
- どんな保険でも払済にできますか?
-
解約返戻金がある保険で使えることが多い方法ですが、保険の種類や解約返戻金の額によっては使えません。ご契約の保険会社で確認してください。
まとめ
- 払済保険は、保険料の払込みをやめて、保障を小さくして続ける方法です。
- 解約・延長保険・減額・特約の解約など、ほかの方法と比べて選びます。
- 特約がなくなることや、元に戻せない場合があることに注意しましょう。
- どの方法を選ぶにしても、先に「今の家族に必要な保障額」を確かめることが大切です。
「わが家にちょうどいい保障」を数字で確かめる
払済・減額・解約のどれを選ぶか迷ったら、まず今の家族に必要な保障額を確かめてください。必要な保障が分かると、残すべき保障と、手放してよい保障が見えてきます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 貯蓄型保険のデメリット|終身保険はいらない?
- 変額保険はやめたほうがいい?解約前に確認すること
- ドル建て保険はやめたほうがいい?解約の前に確認すること
- 個人年金保険はやめたほうがいい?iDeCo・新NISAとの比べ方
- 保険料が高すぎる・保険貧乏から抜け出す見直しの順番
出典一覧
出典一覧を開く
- 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。