わが家の教育費が「いつ・いくら」必要かは、子どもの年齢と進路で大きく変わります。まずは教育費シミュレーターで、年ごとの金額を確かめてみてください(入力3分・登録不要)。
教育資金の準備方法は、預金・新NISA・2027年に始まる「こどもNISA」・学資保険・円建ての貯蓄型保険と、選択肢が増えました。どれが「正解」かは家庭ごとに違いますが、比べ方には型があります。この記事では、「使うまでの年数」と「元本がどこまで守られるか」の2つの軸で、それぞれの得意・不得意を整理します。
結論:「減らしてはいけないお金」と「増やしにいけるお金」に分けて考える
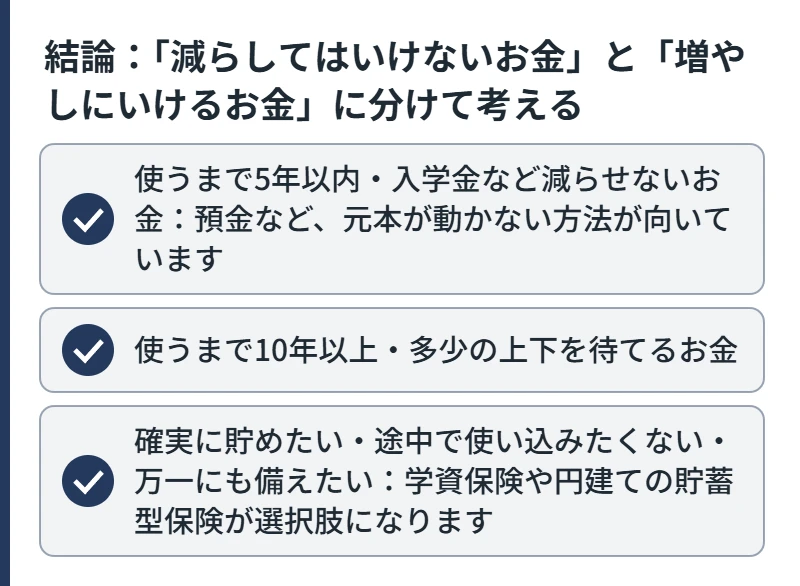
教育費は、使う時期と金額がある程度決まっているお金です。そのため「いくら増えるか」より先に、必要な時期に必要な額がそろっているかを考えるのが基本です。
- 使うまで5年以内・入学金など減らせないお金:預金など、元本が動かない方法が向いています
- 使うまで10年以上・多少の上下を待てるお金:新NISA・こどもNISAなど、運用で増やす方法も選択肢になります
- 確実に貯めたい・途中で使い込みたくない・万一にも備えたい:学資保険や円建ての貯蓄型保険が選択肢になります
ひとつに決める必要はなく、性格の違う方法を組み合わせるご家庭がほとんどです。
そもそも、教育費はいつ・いくらかかるのか
文部科学省「令和5年度 子供の学習費調査」では、高校3年間の学習費(授業料以外の学校外活動費なども含む年額)は公立で約59.8万円、私立で約103.0万円です。大学は入学時にまとまった額が必要になり、私立や自宅外通学ではさらに大きくなります。
一方、高校の授業料は国の就学支援金でかなりの部分がまかなわれるようになっています。「いつ、いくら、手元に必要か」はご家庭で大きく変わるため、まずは教育費シミュレーターで年ごとの金額を出してから、準備の方法を選ぶのが近道です。
5つの方法を同じ表で比べる
| 方法 | 元本 | 増える可能性 | 途中で使えるか | 万一のとき |
|---|---|---|---|---|
| 預金 | 減らない | ほぼない | いつでも | 残高のみ |
| 新NISA(親名義) | 値動きで減ることがある | 運用次第 | いつでも売却可 | 残高のみ |
| こどもNISA(2027年〜) | 値動きで減ることがある | 運用次第 | 小6の1月以降、教育費などに限り可 | 残高のみ |
| 学資保険 | 満期まで続ければ払込額を上回る設計が多い | 契約時に決まる | 早期解約は元本割れしやすい | 契約者に万一の場合、以後の保険料が免除される商品が多い |
| 円建ての貯蓄型保険 | 満期・一定期間後は払込額を上回る設計が多い | 契約時の予定利率で決まる | 早期解約は元本割れしやすい | 死亡保障がつく |
表のとおり、どの方法にも「得意」と「苦手」があります。運用で増える可能性を取るか、受け取れる額が先に決まっている確実さを取るか、の違いです。
それぞれの特徴
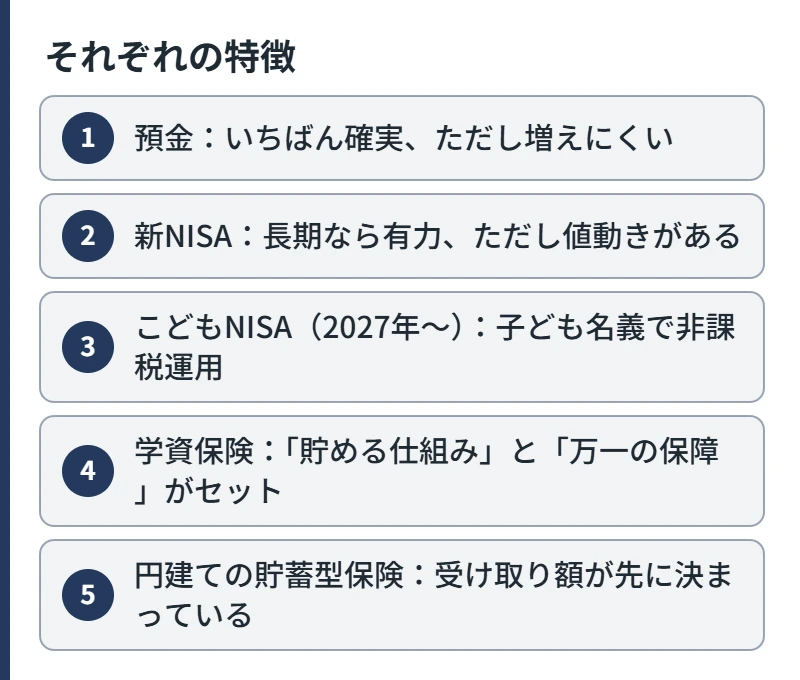
預金:いちばん確実、ただし増えにくい
元本が減らず、いつでも使えます。入学金や直近数年の学費など、時期と金額が決まっていて減らすわけにいかないお金に向いています。一方で、物価が上がる局面では実質的な価値が目減りしやすい点が弱点です。
新NISA:長期なら有力、ただし値動きがある
運用益が非課税で、いつでも売却できる柔軟さがあります。使うまで10年以上あれば、値下がりを待つ時間も取りやすくなります。ただし、使いたい時期にちょうど相場が下がっていることはあり得ます。教育費に充てるなら、使う時期が近づいたら少しずつ預金に移すなど、出口の計画も一緒に考えておくことが大切です。親の老後資金と同じ枠を使うため、教育費に回しすぎないことも意識したいところです。
こどもNISA(2027年〜):子ども名義で非課税運用
2027年1月から、0〜17歳の子ども名義で年60万円・総額600万円まで非課税で運用できる制度が始まる予定です。払い出しは原則として小学6年生の1月以降で、教育費や生活費に充てる場合に限られ、子ども本人の同意も必要になります。18歳以降は大人のNISAに移り、生涯の非課税枠1,800万円の中に数えられます。
「子どものためのお金」と口座を分けられるのは利点ですが、使い道と時期に制限がある点、値動きがある点は新NISAと同じです。
学資保険:「貯める仕組み」と「万一の保障」がセット
毎月決まった額が引き落とされ、決まった時期に決まった額を受け取れます。多くの商品では、契約者(親)に万一のことがあったとき以後の保険料が免除され、予定どおり学資金を受け取れます。貯蓄が苦手な方や、教育費を確実に分けておきたい方には向いています。一方、返戻率は運用より低めになりやすく、途中で解約すると払込額を下回ることがあります。詳しくは学資保険は入らない方がいい?で整理しています。
円建ての貯蓄型保険:受け取り額が先に決まっている
終身保険や養老保険などの円建ての貯蓄型保険は、契約時の予定利率で将来の受け取り額(解約返戻金)がほぼ決まります。
相場に左右されずに受け取り額の見通しが立つこと、死亡保障があること、途中で引き出しにくいので使い込みを防げることが、この方法ならではの特徴です。反対に、早期に解約すると元本割れしやすいこと、物価が大きく上がると受け取り額の実質的な価値が下がること、予定利率がそのまま手取りの利回りにはならないこと(保険料の一部は保障や経費に充てられます)には注意が必要です。教育費は「入学の年に相場が下がっていたから、支払いを1年待つ」ということができない、運用で失敗できないお金です。必要な時期の受け取り額を契約時に確定できる点は、増える可能性と引き換えに得られる、この方法ならではの価値です。くわしくは円建ての貯蓄型保険を教育資金に使うときの注意点で解説しています。
使うまでの年数で組み合わせる
| 使うまでの年数 | 向いている方法の例 | 考え方 |
|---|---|---|
| 5年以内 | 預金 | 時期と金額が決まっているお金は動かさない |
| 5〜10年 | 預金+円建ての貯蓄型保険(払込期間が合うもの) | 元本を守りつつ、少しでも増やす |
| 10年以上 | 新NISA・こどもNISA+学資保険・円建て保険 | 運用で増やす分と、確実に用意する分を分ける |
たとえば「大学入学時の入学金と初年度の学費は確実に用意したい、そのほかは運用で増やせれば」という場合、確実に用意したい分を預金や保険で、残りをNISAで、という分け方ができます。どちらか一方に寄せるより、性格の違う方法を組み合わせるほうが、相場や家計の変化に強くなります。
まとまったお金がすでにある場合
祖父母からの援助や退職金など、まとまった資金を教育費に充てる場合は、一時払いの保険という選択肢もあります。贈与税の扱いも含めて、一時払い保険で教育資金を準備する方法で整理しています。
よくある質問
- NISAと学資保険、どちらか一方にするなら?
-
一概には言えません。使うまでの年数が長く、値下がりを待てるならNISAの増える可能性は魅力です。一方、「この時期にこの額が必ず必要」「万一のときも予定どおり用意したい」という部分には、受け取り額が決まっている保険の確実さが合います。どちらか一方より、役割を分けて組み合わせる考え方が一般的です。
- 保険で教育費を貯めるのは損ですか?
-
運用と比べて増える可能性は小さくなりやすいのは事実です。その代わりに、受け取り額の見通しが立つこと・死亡保障や保険料の払込免除があること・使い込みを防げることがあります。「損か得か」より、その確実さに価値を感じるかどうかで判断するのが実際的です。
- すでに学資保険に入っています。解約してNISAに移すべき?
-
途中で解約すると払込額を下回ることが多いため、慌てて解約するのはおすすめしません。今の契約は「確実に用意する分」として続け、新たに積み立てる分をNISAにする、といった考え方もあります。
まとめ
- 教育費は「減らしてはいけないお金」と「増やしにいけるお金」に分けて考える
- 預金は確実だが増えにくい。NISAは増える可能性があるが値動きがある
- 学資保険・円建ての貯蓄型保険は、受け取り額の見通し・万一の保障・使い込み防止が強み。早期解約と物価上昇には弱い
- 使うまでの年数で、性格の違う方法を組み合わせるのが基本
「わが家の教育費」を数字で確かめる
教育費が「いつ・いくら」必要かが分かると、そのうち「減らしてはいけない分」と「増やしにいける分」の割合も見えてきます。まずは教育費シミュレーターで年ごとの金額を出してから、準備の方法を選びましょう。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 文部科学省「令和5年度子供の学習費調査の結果を公表します」(令和6年12月25日)
https://www.mext.go.jp/content/20241225-mxt_chousa01_000039333_1.pdf - 金融庁「新しいNISA」概要資料
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/summary.pdf - 金融庁「NISA特設ウェブサイト」(こどもNISAを含む制度の案内)
https://www.fsa.go.jp/policy/nisa2/ - 文部科学省「高等学校等就学支援金制度」
https://www.mext.go.jp/a_menu/shotou/mushouka/1342674.htm - 生命保険文化センター「教育資金準備のための生命保険を知りたい」
https://www.jili.or.jp/lifeplan/lifeevent/760.html - 生命保険文化センター「こども保険」
https://www.jili.or.jp/knows_learns/basic/kind_main/32.html
※貯蓄型の保険は、保険会社が経営破綻した場合、生命保険契約者保護機構による補償はあるものの、受け取り額が減ることがあります。
※本記事は制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。予定利率・返戻率・保険料は保険会社・商品・契約時期・年齢によって異なるため、実際の数字は各保険会社の資料でご確認ください。