わが家の教育費が「いつ・いくら」必要かは、子どもの年齢と進路で大きく変わります。まずは教育費シミュレーターで、年ごとの金額を確かめてみてください(入力3分・登録不要)。
教育資金の準備に、円建ての貯蓄型保険(学資保険・低解約返戻金型の終身保険・養老保険など)を使う方法があります。受け取り額の見通しが立つ一方で、仕組みを知らずに契約すると「思っていたのと違った」となりやすいのも事実です。この記事では、円建ての貯蓄型保険を教育費に使うときの強みと注意点を、同じ重さで整理します。
結論:強みは「確実さ」、注意点は「途中でやめにくいこと」
| 強み | 注意点 |
|---|---|
| 必要な時期の受け取り額を、契約時に確定できる(運用で失敗できないお金に向く) | 早期に解約すると払込額を下回ることが多い |
| 相場の上下に左右されない | 物価が上がると、受け取り額の実質的な価値は下がる |
| 死亡保障や保険料の払込免除がある | 予定利率と実際の利回りは違う |
| 引き出しにくく、使い込みを防げる | 急にお金が必要なときに使いにくい |
| 生命保険料控除の対象になる | 途中で条件(利率)を変えられない |
つまり、「この時期に、この額を、確実に用意したい」お金には合い、「いつ使うかわからない」「途中で使うかもしれない」お金には合いにくい、ということです。
強み1:受け取り額の見通しが立つ
円建ての貯蓄型保険は、契約時の予定利率で将来の受け取り額(満期保険金や解約返戻金)がほぼ決まります。運用商品のように「使いたいときに相場が下がっていた」ということが起きにくい仕組みです。教育費のように使う時期が決まっているお金とは、この点で相性が良い仕組みです。
教育費は、入学金や授業料のように「この時期に、この額が必ず必要」になるお金です。老後資金のように「相場が下がったら回復を待つ」ことができず、入学の年に相場が大きく下がっていても、支払いを先に延ばすことはできません。つまり教育費は、運用で失敗できないお金です。円建ての貯蓄型保険は、その必要な時期の受け取り額を契約時に確定できます。これが、教育費に使う場合のいちばんの強みといえます。
その代わり、増える可能性は運用より小さくなります。「増える余地」を手放して「確実さ」を取る選択だと理解したうえで、どこまでを確定させるかを決めることが大切です。
なお、受け取り額は保険会社が契約で約束するものです。万一、保険会社が経営破綻した場合は、生命保険契約者保護機構による補償はあるものの、予定利率の引下げなどで受け取り額が減ることがあります。
強み2:万一のときの保障がある
貯蓄と違い、保険には死亡保障があります。学資保険の多くは、契約者(親)に万一のことがあった場合に以後の保険料が免除され、予定どおり学資金を受け取れます。終身保険であれば、払込期間中に万一のことがあっても死亡保険金が支払われます。「貯めている途中で親に何かあっても、教育費は予定どおり残る」のは、預金や運用にはない特徴です。
ただし、すでに死亡保障を十分に用意している場合は、保障が重なることもあります。家計全体の必要保障額と合わせて確認しておくと安心です(必要保障額シミュレーター)。
強み3:使い込みを防げる
口座から自動で引き落とされ、途中で引き出すと不利になるため、「気づいたら教育費が残っていなかった」を防ぎやすくなります。貯めるのが苦手と感じている方にとっては、この「引き出しにくさ」がそのまま強みになります。
強み4:2026年・2027年は生命保険料控除が広がっている
学資保険や円建ての終身保険などは、一般生命保険料控除の対象です。2026年分・2027年分の所得税では、23歳未満の扶養親族がいる方の一般生命保険料控除の上限が、4万円から6万円に引き上げられています(生命保険料控除全体の上限12万円は変わりません)。
子育て中の家庭にとっては税負担がやや軽くなる要素ですが、控除額は保険料の一部が所得から差し引かれるもので、保険料そのものが戻るわけではありません。控除のために契約するのではなく、必要な分を契約した結果として控除も受けられる、と考えるのが適切です。
注意点1:早期解約すると元本割れしやすい
貯蓄型保険は、払い込んだ保険料の一部が保障や経費に充てられるため、契約から早い時期に解約すると、戻ってくる額(解約返戻金)が払込額を下回ることがほとんどです。とくに低解約返戻金型の終身保険は、払込期間中の解約返戻金が低く抑えられています。
契約前に、年ごとの解約返戻金の表を確認し、「何年目から払込額を上回るか」を把握しておくことが大切です。保険料は、途中で家計が苦しくなっても払い続けられる額にとどめておきましょう。
注意点2:予定利率と実際の利回りは違う
予定利率は、払い込んだ保険料のうち、積み立てに回る部分にかかる利率です。保険料全体にかかるわけではないため、受け取り額から計算した実際の利回りは、予定利率より低くなります。
比べ方の例(説明のための数字です)
毎月1万円を18年間払う場合、払込総額は216万円です。受け取り額が230万円なら、払込額に対する受け取り額の割合(返戻率)は約106%です。比べるときは、予定利率ではなく、このように「いくら払って、いくら受け取るか」で見るのが確実です。
注意点3:物価上昇に弱い
受け取り額が円で決まっているということは、物価が上がっても受け取り額は増えないということです。18年後の学費が今より高くなっていれば、同じ額でもまかなえる割合は下がります。教育費のすべてを円建ての保険で用意するのではなく、預金や運用と組み合わせて偏りを減らすのが一般的です。
注意点4:途中で使いにくい
急な出費があっても、解約すれば不利になりやすく、契約者貸付を使えば利息がかかります。生活防衛資金(生活費の数か月分など)は別に預金で確保したうえで、残りから無理のない額を充てるようにしましょう。
契約前に確認したいこと
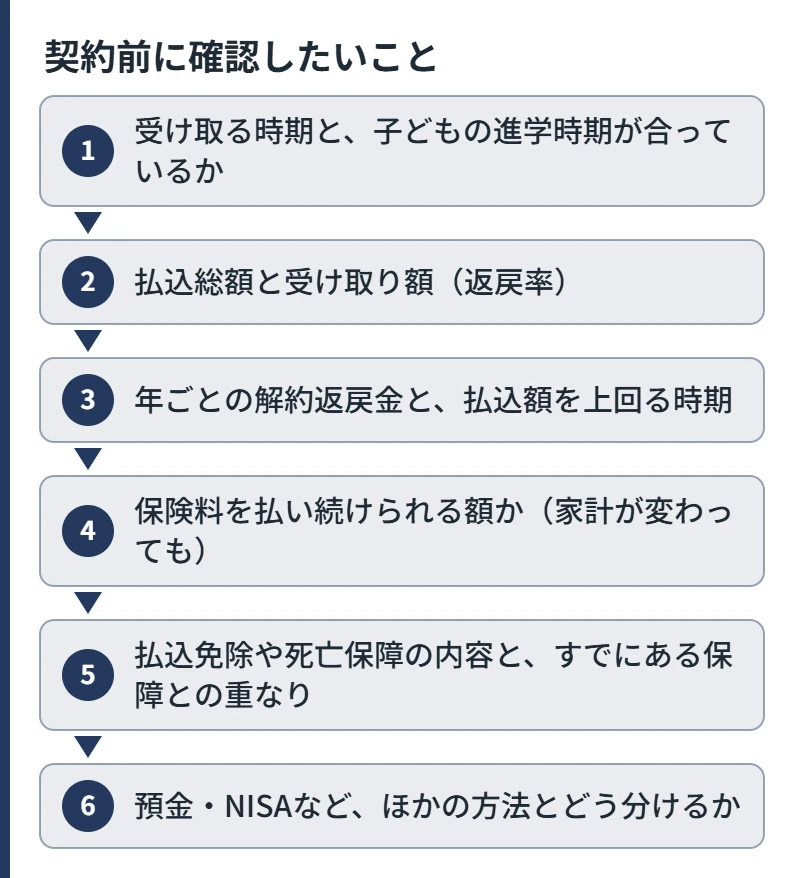
- 受け取る時期と、子どもの進学時期が合っているか
- 払込総額と受け取り額(返戻率)
- 年ごとの解約返戻金と、払込額を上回る時期
- 保険料を払い続けられる額か(家計が変わっても)
- 払込免除や死亡保障の内容と、すでにある保障との重なり
- 預金・NISAなど、ほかの方法とどう分けるか
よくある質問
- 学資保険と低解約返戻金型の終身保険、どちらがいい?
-
受け取る時期をはっきり決めたいなら学資保険、受け取り時期に幅を持たせたい・使わなければ保障として残したいなら終身保険、という違いがあります。返戻率や解約返戻金の推移は商品や年齢で変わるため、同じ条件で並べて比べるのが確実です。
- インフレが心配です。円建ての保険は使わないほうがいい?
-
物価上昇に弱いのは事実です。一方で、相場に左右されない確実さは、ほかの方法にない強みです。教育費の一部、とくに「減らしたくない分」を円建ての保険で、残りを運用で、という分け方で弱点を補う考え方があります。
- 生命保険料控除の拡充はいつまで?
-
2026年分・2027年分の所得税が対象です。2028年分以降の扱いは、今後の税制改正で決まります。
まとめ
- 円建ての貯蓄型保険の強みは、受け取り額の見通し・万一の保障・使い込み防止
- 注意点は、早期解約時の元本割れ・予定利率と実際の利回りの違い・物価上昇・途中で使いにくいこと
- 2026年・2027年は、23歳未満の扶養親族がいる方の一般生命保険料控除が最大6万円に広がっている
- 教育費のすべてではなく、「確実に用意したい分」に使い、預金や運用と組み合わせる
教育資金の準備方法全体の比べ方は、教育資金の準備はどれがいい?で整理しています。
「わが家の教育費」を数字で確かめる
円建ての保険で「確定させる分」を決めるには、教育費が「いつ・いくら」必要かを先に知っておくことが大切です。まずは教育費シミュレーターで、年ごとの金額を確かめてみてください。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
- 教育資金の準備はどれがいい?預金・NISA・学資保険・円建て保険を比べる
- 一時払い保険で教育資金を準備する方法
- 学資保険は入らない方がいい?必要な家庭・いらない家庭
- 貯蓄型保険のデメリット|終身保険はいらない?
出典一覧
出典一覧を開く
- 国税庁「生命保険料控除」(23歳未満の扶養親族がいる場合の控除額。令和8年分・令和9年分)
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_2.htm - 国税庁「No.1140 生命保険料控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm - 生命保険文化センター「生命保険料控除の計算方法」
https://www.jili.or.jp/knows_learns/basic/tax/22.html - 生命保険文化センター「こども保険」
https://www.jili.or.jp/knows_learns/basic/kind_main/32.html - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。予定利率・返戻率・保険料は保険会社・商品・契約時期・年齢によって異なるため、実際の数字は各保険会社の資料でご確認ください。