わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
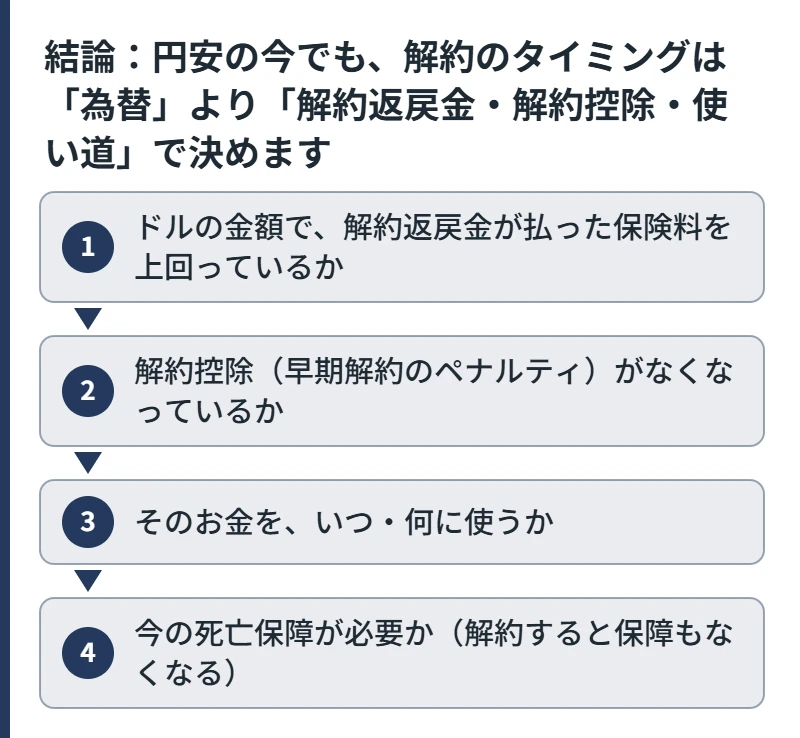
結論:円安の今でも、解約のタイミングは「為替」より「解約返戻金・解約控除・使い道」で決めます
円安が進むと、ドル建て保険の解約返戻金を円に換えた金額が大きくなり、「今が解約のタイミングでは?」と考える人が増えます。円安は、円で受け取る金額にとっては追い風です。
ただし、為替だけで判断すると損をすることがあります。解約するかどうかは、次の4つで決めます。
- ドルの金額で、解約返戻金が払った保険料を上回っているか
- 解約控除(早期解約のペナルティ)がなくなっているか
- そのお金を、いつ・何に使うか
- 今の死亡保障が必要か(解約すると保障もなくなる)
この記事は、ドル建て保険の解約を考えるときの一般的な確認事項を整理するものです。特定の保険商品の解約をすすめるものではありません。為替の見通しについての助言でもありません。
円安のとき、解約返戻金はどう変わる?
ドル建て保険の解約返戻金はドルで決まります。円で受け取る場合、受け取るときの為替レート(手数料を含む)で円に換算されます。
| ケース | ドルの解約返戻金 | 為替 | 円での受取額 |
|---|---|---|---|
| 払ったときより円安 | 同じ | 円安 | 増える |
| 払ったときより円高 | 同じ | 円高 | 減る |
| 加入から年数が浅い | 払った保険料より少ない | 円安でも | 払った保険料を下回ることがある |
円安でも、加入から年数が浅く、ドルの金額で払った保険料を下回っている場合は、円での受取額が払った保険料(円)を下回ることがあります。
解約を考える前に確認する6つのこと
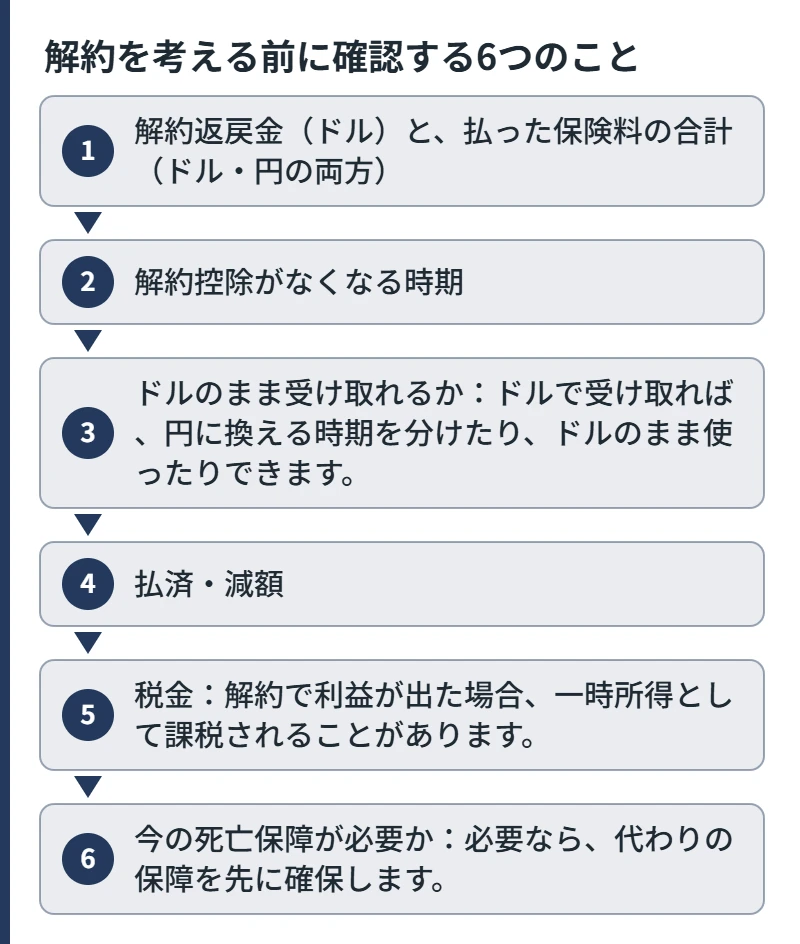
- 解約返戻金(ドル)と、払った保険料の合計(ドル・円の両方)
- 解約控除がなくなる時期
- ドルのまま受け取れるか:ドルで受け取れば、円に換える時期を分けたり、ドルのまま使ったりできます。
- 払済・減額:保険料の払込みをやめて保障を小さくして続ける方法や、保険金額を減らす方法が使える場合があります。
- 税金:解約で利益が出た場合、一時所得として課税されることがあります。
- 今の死亡保障が必要か:必要なら、代わりの保障を先に確保します。
「全部解約」以外の選択肢
| 方法 | 円安への対応 | 保障 |
|---|---|---|
| 全部解約して円で受け取る | 今の為替で確定する | なくなる |
| 一部を減額して受け取る | 一部だけ今の為替で受け取る | 小さくなって続く |
| 払済にする | 受け取らず、続ける | 小さくなって続く(保険料はなくなる) |
| ドルのまま受け取る | 円に換える時期を自分で選べる | なくなる |
| そのまま続ける | 将来の為替に任せる | 続く |
払済保険の仕組みは払済保険とは?で解説しています。
解約したお金をどう使うか、先に決める
解約したお金の使い道が決まっていないと、「解約して終わり」になりがちです。教育費、住宅の頭金、生活防衛資金など、使い道と時期を先に決めておきましょう。子育て期の死亡保障が必要な場合は、円建ての保障を先に確保してから、ドル建て保険の扱いを決めます(死亡保障はいくら必要?)。
よくある質問
- 円安の今、ドル建て保険は解約したほうがいいですか?
-
為替だけで決めるのは避けましょう。ドルの金額で払った保険料を上回っているか、解約控除がなくなっているか、使い道が決まっているか、死亡保障が必要かを確認してから判断します。
- ドル建て保険を解約すると税金はかかりますか?
-
解約返戻金が払った保険料を上回ると、その差額が一時所得として課税されることがあります。一時所得には特別控除(年50万円)があります。具体的な税額は税務署や税理士にご確認ください。
- ドル建て保険をドルのまま受け取るには?
-
保険会社によっては、ドルのまま指定の外貨預金口座で受け取れます。受け取り方法は保険会社で確認してください。
- ドル建て保険の解約で損をしないコツは?
-
解約控除の期間が終わっているか、ドルの金額で払った保険料を上回っているかを確認することです。円に換える時期を分ける方法もあります。
- 解約せずに保険料だけ止められますか?
-
払済保険に変更できる場合があります。保障は小さくなりますが、保険料の払込みはなくなり、契約は続きます。
まとめ
- 円安は円での受取額には追い風ですが、為替だけで解約を決めるのは避けましょう。
- 解約返戻金(ドル)・解約控除・使い道・死亡保障の必要性で判断します。
- 全部解約のほかに、減額・払済・ドルのまま受け取るなどの方法もあります。
「わが家にちょうどいい保障」を数字で確かめる
ドル建て保険をどうするか迷ったら、まず家族に必要な死亡保障を「円で」確かめてください。保障の必要額が分かると、ドル建て保険に持たせる役割を決めやすくなります。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
出典一覧
出典一覧を開く
- 国税庁「No.1755 生命保険契約に係る満期保険金等を受け取ったとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1755.htm - 生命保険文化センター「保険料の払込みが困難になったとき」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/life_insurance_q12.html
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。