わが家に「ちょうどいい」保障額は、遺族年金と貯蓄を差し引くと見えてきます。まずは必要保障額シミュレーターで試算してみてください(入力3分・登録不要)。
結論:掛け捨ては「損」ではなく、必要な期間に大きな保障を安く持つための方法です
掛け捨ての保険は、払った保険料が戻ってこない(またはごくわずか)ため、「損をしている」と感じやすい保険です。しかし、保険は本来、もしものときに家族が困らないようにするための仕組みです。何事もなく保険料が戻らなかったなら、それは「家族が困る事態が起きなかった」ということでもあります。
掛け捨ての強みは、同じ保険料で大きな保障を持てることです。子育て期のように、短い期間に大きな保障が必要な時期には、掛け捨てで必要な期間だけ備え、浮いたお金を貯蓄に回すほうが、家計全体では無駄が少なくなります。
この記事は、掛け捨ての保険と貯蓄型の保険の一般的な違いを整理するものです。特定の保険商品をおすすめするものではありません。
掛け捨てが「損」に見える理由
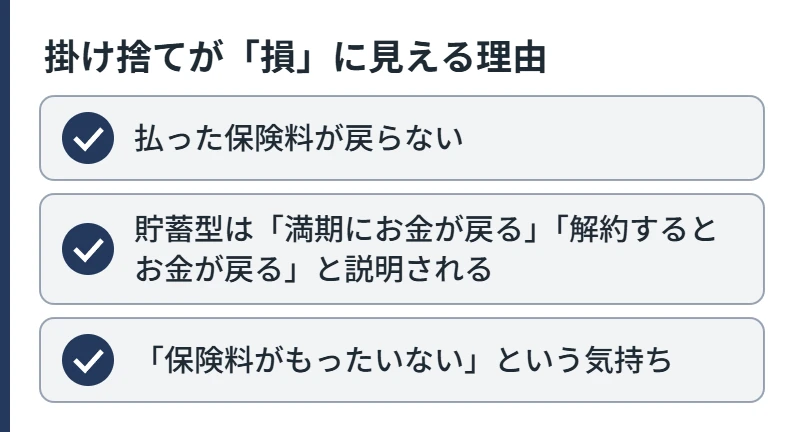
- 払った保険料が戻らない
- 貯蓄型は「満期にお金が戻る」「解約するとお金が戻る」と説明される
- 「保険料がもったいない」という気持ち
一方で、貯蓄型の保険は、戻ってくるお金の分だけ保険料が高くなっています。戻ってくるお金の多くは、自分が払った保険料の一部です。
掛け捨てと貯蓄型の考え方の違い
| 比べる点 | 掛け捨て(定期保険など) | 貯蓄型(終身保険など) |
|---|---|---|
| 保険料 | 安い | 高い |
| 同じ保険料で持てる保障 | 大きい | 小さい |
| お金が戻るか | 戻らないか、ごくわずか | 解約返戻金・満期保険金がある |
| 途中でやめた場合 | 保障がなくなるだけ | 年数が浅いと払った保険料を下回る |
| 保障の期間 | 必要な期間に合わせやすい | 一生または満期まで |
「掛け捨て+自分で貯める」という考え方
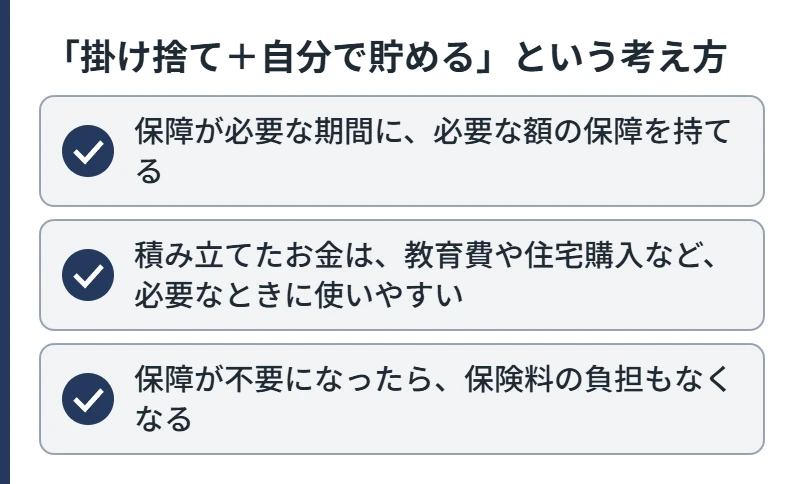
子育て期の保障を掛け捨てで持ち、貯蓄型との保険料の差額を自分で積み立てる方法があります。こうすると、
- 保障が必要な期間に、必要な額の保障を持てる
- 積み立てたお金は、教育費や住宅購入など、必要なときに使いやすい
- 保障が不要になったら、保険料の負担もなくなる
というよさがあります。ただし、自分で積み立てるのが苦手な人や、積み立てたお金を使ってしまいがちな人には、貯蓄型が合うこともあります。
掛け捨てが向いている人・貯蓄型が合うこともある人
| 掛け捨てが向いている人 | 貯蓄型が合うこともある人 |
|---|---|
| 子育て期など、一定期間に大きな保障が必要 | 一生続く小さな保障(葬儀費用など)がほしい |
| 保険料を抑えて、貯蓄にも回したい | 自分で積み立てるのが苦手 |
| 保障と積立を分けて管理したい | 相続対策で死亡保険金の非課税枠を使いたい |
| 途中でお金を使う可能性がある | 家計に余裕があり、長く続けられる |
掛け捨ての保険の「ちょうどいい」持ち方
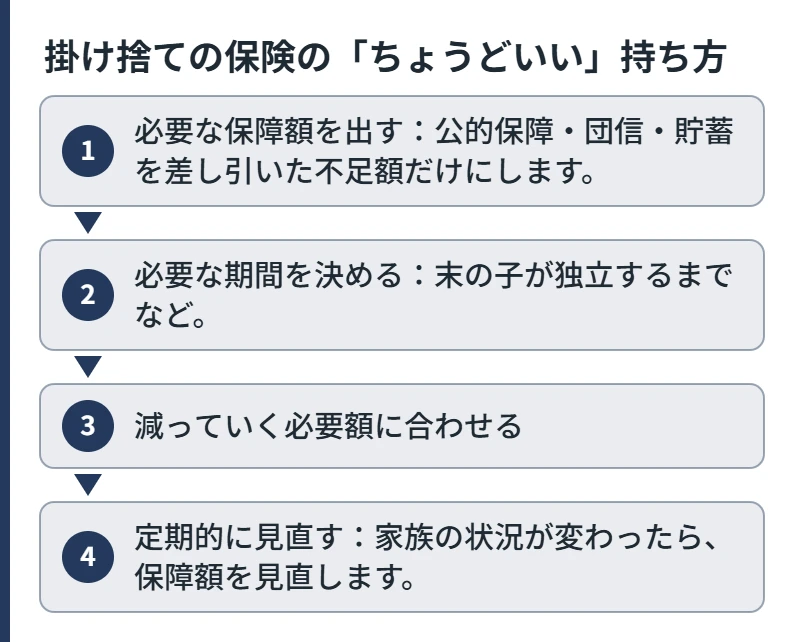
- 必要な保障額を出す:公的保障・団信・貯蓄を差し引いた不足額だけにします。
- 必要な期間を決める:末の子が独立するまでなど。
- 減っていく必要額に合わせる:必要額は子の成長とともに減るため、保障額が減っていく形(収入保障保険など)も選択肢です。
- 定期的に見直す:家族の状況が変わったら、保障額を見直します。
→ 収入保障保険はやめたほうがいい?/死亡保障はいくら必要?
よくある質問
- 掛け捨ての保険はもったいないですか?
-
保険料が戻らないためもったいなく感じますが、同じ保険料で大きな保障を持てます。必要な期間だけ入り、残りを貯蓄に回すと、全体として無駄が少なくなります。
- 掛け捨てと貯蓄型はどっちがいいですか?
-
子育て期など一定期間に大きな保障が必要なら、掛け捨てが保険料を抑えやすい方法です。一生続く小さな保障や、強制的な積み立てを重視するなら、貯蓄型が合うこともあります。
- 掛け捨ての保険は年を取ると高くなりますか?
-
更新型の場合、更新のたびに年齢に応じて保険料が上がります。保険期間を最初から長く決めるタイプなら、期間中の保険料は変わらないのが一般的です。
- 掛け捨ての保険はいらないですか?
-
公的保障や貯蓄で家族の生活費が足りるなら、掛け捨ても含めて死亡保障はいりません。不足がある場合に、その分を掛け捨てで備えるのが基本です。
- 貯蓄型から掛け捨てに変えたほうがいいですか?
-
すぐに変えるのは避けましょう。今の契約の予定利率や解約返戻金、健康状態によって判断が変わります。新しい保険が必要な場合は、新しい契約が始まってから今の契約の扱いを決めます。
まとめ
- 掛け捨ては、必要な期間に大きな保障を安く持つための方法です。
- 「掛け捨て+自分で貯める」と、保障と積立を分けて管理できます。
- 自分で貯めるのが苦手な人や、一生続く保障がほしい人には、貯蓄型が合うこともあります。
「わが家にちょうどいい保障」を数字で確かめる
保険を「いる・いらない」で決める前に、公的保障や今ある備えを差し引いた「足りない分」を出してみてください。足りない分がなければ、保険を増やす必要はありません。足りない分があれば、その分だけを、必要な期間だけ備えます。
当相談室の考え方
当相談室は、無駄な保険は持たず、それでも起きたら家計では負担しきれない損失(働き手の死亡・長く働けない期間・がん・賠償など)には備えておく、という考え方でご相談をお受けしています。相談前に読む「ちょうどいい保険」の考え方 →
あわせて読みたい
※貯蓄型の保険は、保険会社が経営破綻した場合、生命保険契約者保護機構による補償はあるものの、受け取り額が減ることがあります。
※本記事は公的制度と保険の一般的な仕組みを解説するもので、特定の保険会社・保険商品をおすすめするものではありません。制度の内容は記事の更新日時点のものです。加入中の保険の取り扱い(解約・減額・払済など)は、ご契約の保険会社で具体的な条件をご確認ください。